
핵심 요약
- 시장 금리가 무한정 올라가기는 어렵습니다. 실질 대출 금리가 상승해 주택 시장이 타격을 입고 신용 경색이 벌어지면, 경제 전체가 동맥경화에 빠질 수 있기 때문입니다. 이런 이유로 우리 사회가 받아들일 수 있는 금리에는 한계가 있습니다.
- 글로벌 연기금 등 거대 자금의 수급 여건도 마찬가지입니다. 미 국채나 모기지 금리가 6~8% 수준까지 오른다면, 굳이 위험을 무릅쓰고 주식에 투자할 이유가 줄어들기 때문입니다. 그러면 자연스럽게 높아진 이자 수익을 노린 거대한 채권 매수 수요가 다시 돌아올 수 있습니다.
- 이처럼 경제가 버틸 수 있는 한계에 도달했다는 점과, 자금의 수급 여건이 변화한다는 점을 함께 감안하면, 채권 금리에는 천장이 있다는 표현에 공감하게 됩니다.
스크립트
안녕하세요.
프리즘투자자문 CIO 배재현입니다.
오늘도 저희 대표이사 홍춘욱 박사님 모시고 금리에 대해서 얘기를 좀 해볼 텐데요. 채권이 약세를 보이는, 즉 금리가 상승하는 이유에 대해서는 많이들 들어보셨을 겁니다. 인플레이션, 재정 적자. 최근에는 AI 기업들의 회사채까지 이런 여러 가지 공급 부담을 포함해서 이유들이 많이 있는데. 이거는 얘기를 많이 했으니까 오늘은 채권이 약세를 보이고 있는 배경보다는 주식하고 채권하고 어떤 차이가 있는가. 그러니까 채권에는, 금리에는 천장이 있지 않는가 하는 것에 대해서 얘기를 좀 해보도록 하겠습니다.
대표님, 안녕하세요.
네, 아유 좋은 주제 같습니다. 아 금리에는 천장이 있다. 좋은 카피 같습니다.
음. 이게 사실 받아들일 수 있는 한계가 있다는 점에서 채권의 금리는 사실 돈값이잖아요. 돈을 사용하는 값인데 이게 대출 금리로 이제 독자 여러분들께서 생각해 보시기에 5, 6% 되면은, 나쁘지 않습니다. 어떻게든 어떻게든 이제 갚을 수 있겠는데 이게 20% 30% 된다 그러면은 견딜 수가 없잖아요. 그러니까 반대로 생각해서 주식이 약세를 보인다 그러면은 저점이 몇 퍼센트, 몇 포인트가 되건 그게 그렇게 큰 의미를 가지지 못하는데 채권 같은 경우는 사회가, 경제가 받아들일 수 있는 한계가 있습니다. 그래서 여기에는 금리에는 천장이 있지 않나 하고 생각이 듭니다.
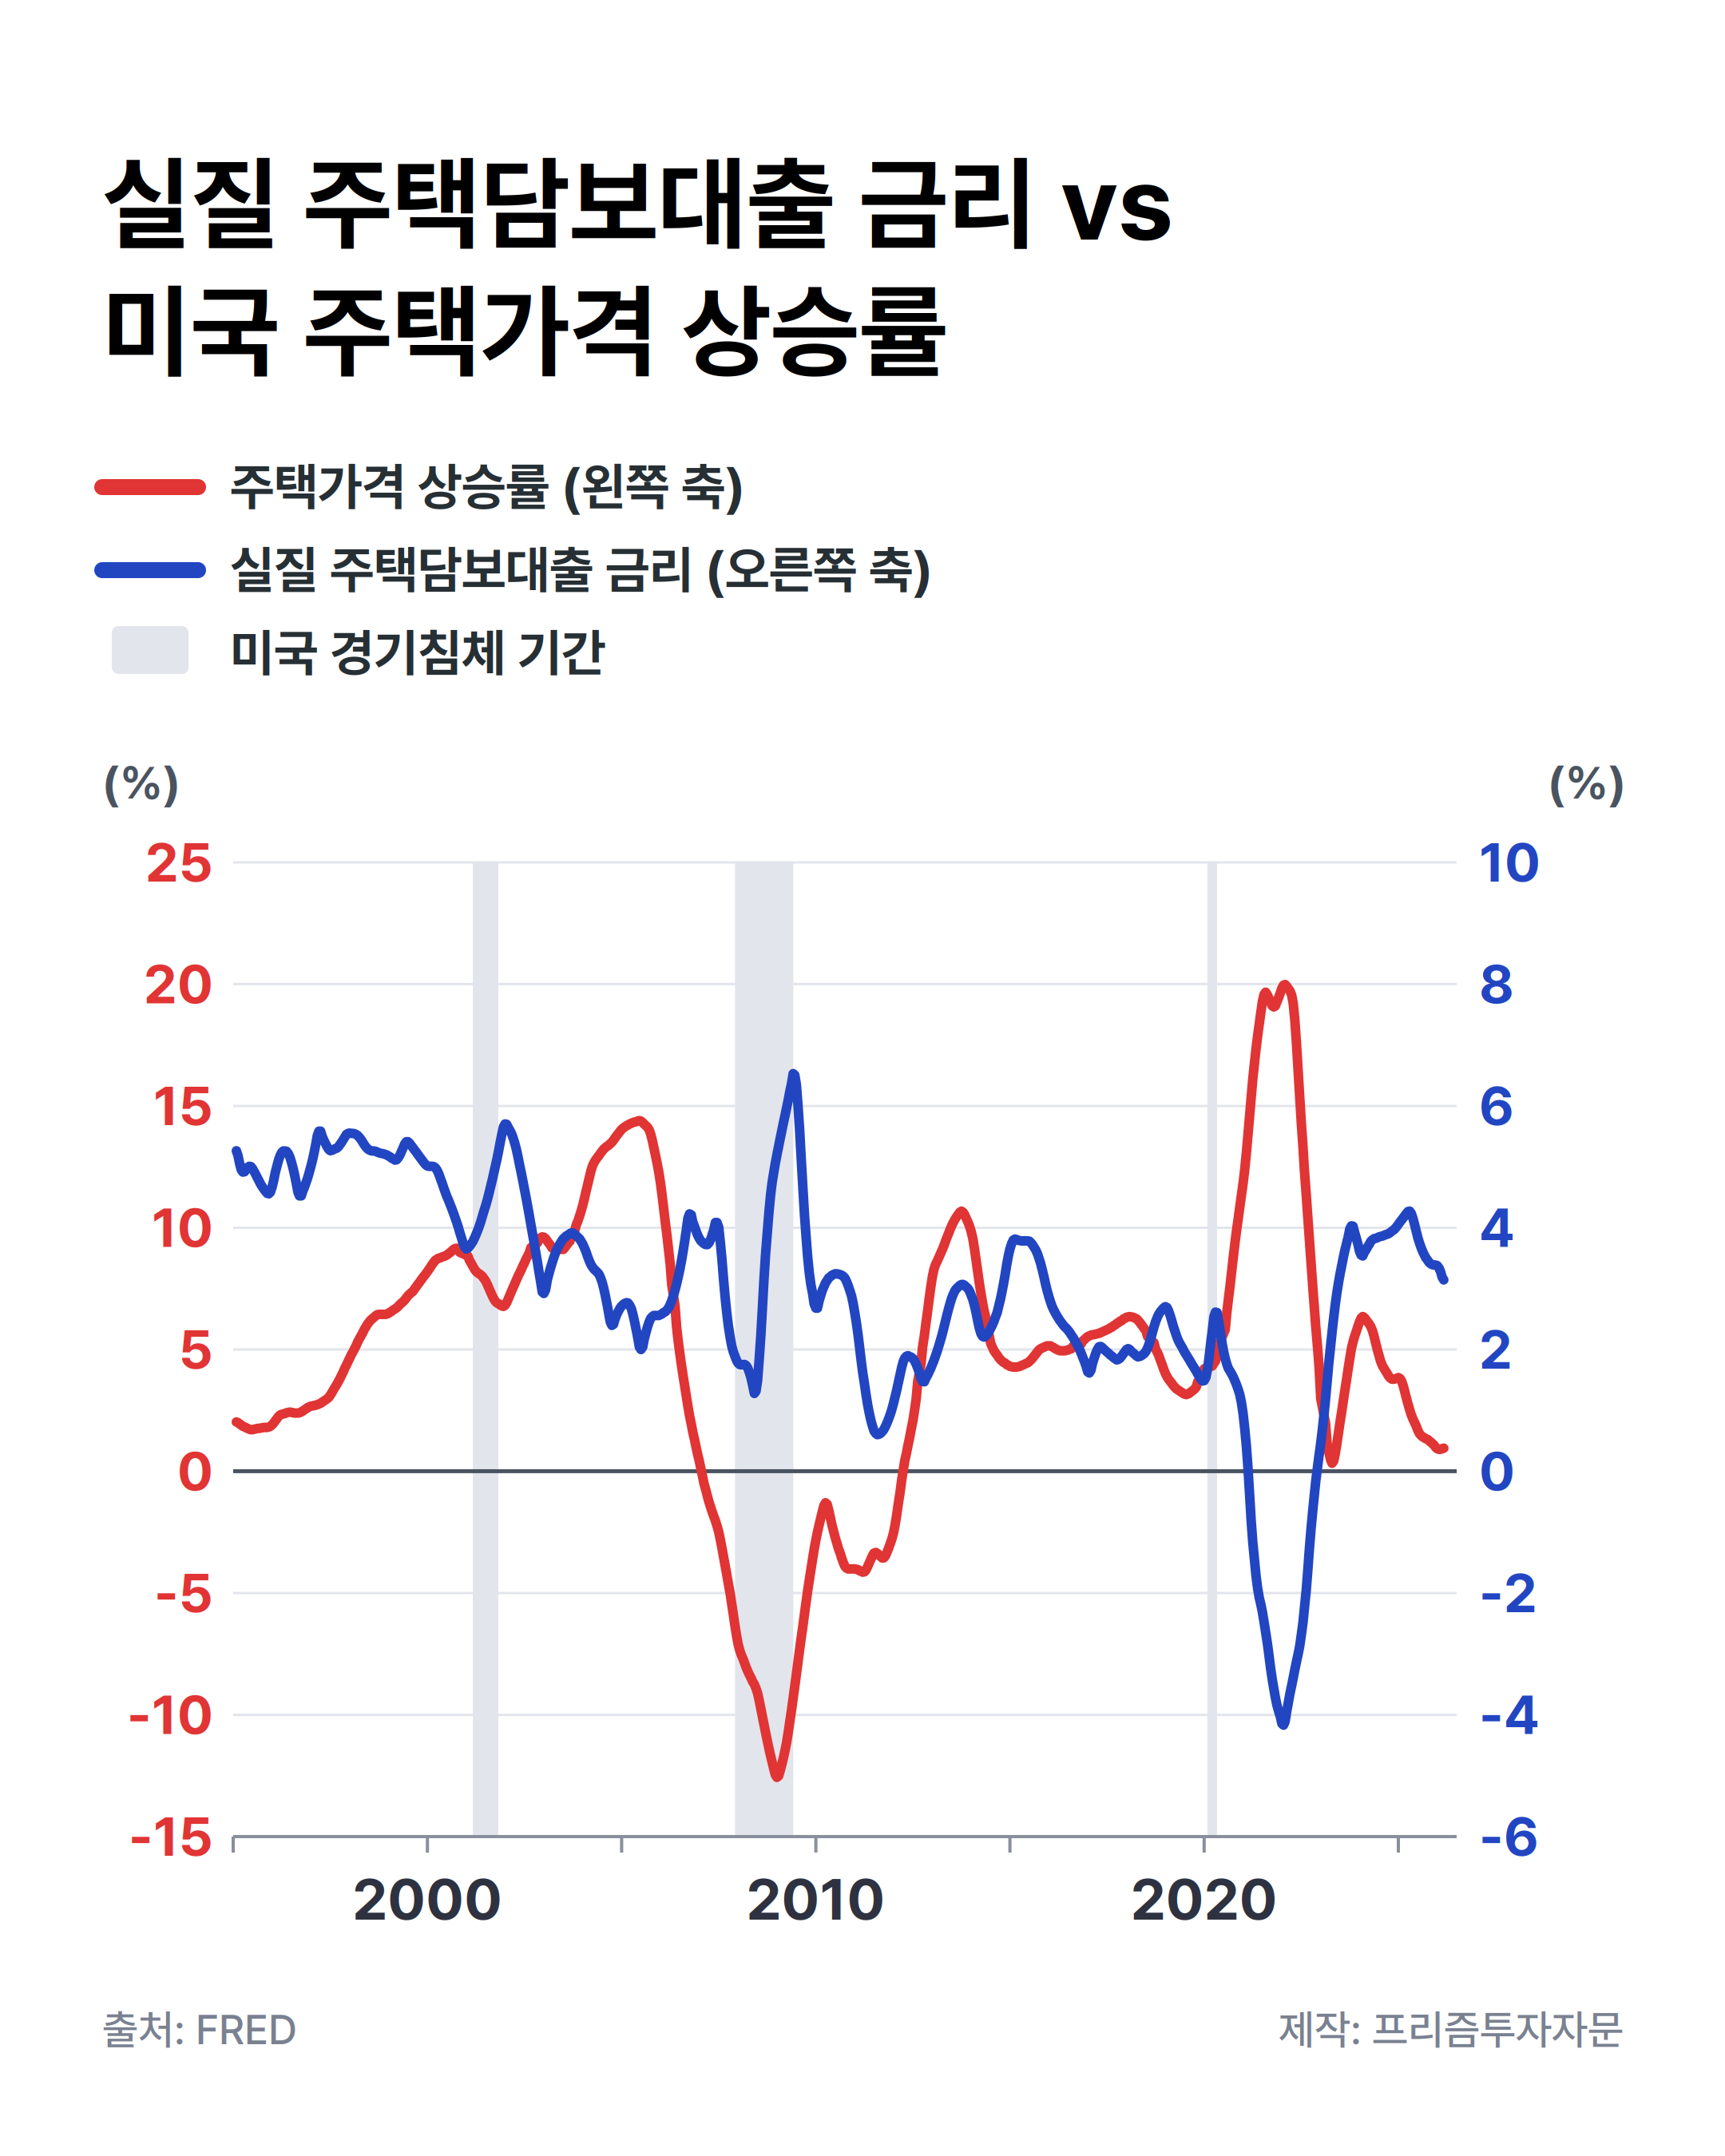
네, 그걸 잘 보여주는 게 지금 첫 번째 보여드리는 금리 그림이 되겠는데요. 파란선은 실질 주택 담보 대출 금리가 되겠고요. 그러니까 모기지 금리 빼기 물가상승률입니다. 그리고 이제 빨간선은 이제 미국의 주택 가격 상승률인데, 1995년부터 최근까지 한 30년 정도의 시간을 보여드리고 있는데. 그래서 파란선이 이제 위로 튀는 시기들이 이제 실질 금리가 상승하는 시기들입니다. 물론 이제 실질 금리가 상승하는 이유는 두 가지가 있죠. 하나는 디플레가 발생해서 하는 경우도 있고. 또 하나는 중앙은행이 공격적인 금리 인상을 해서 저렇게 실질 금리가 튀는 경우가 있겠죠.
근데 아무튼 어떤 경우든 상관없이 그림에서 정확하게 시차는 약간 있는 것 같긴 한데 대체로 실질 대출 금리, 실질 부동산 담보 대출 금리가 한 3~4% 넘어서서 위로 쭉쭉 올라가기 시작하면 그때부터는 부동산 시장이 되게 어려워지는 걸 금방 발견할 수가 있습니다. 그렇게 되는 이유는 두 가지 때문이겠죠. 첫 번째는 기존의 집을 보유하고 계신 분들 중에. 변동 금리 대출 받으신 분들은 이제 큰일 나는 거죠. 한국이 대표적인 나라입니다만 담보 대출의 대부분이 변동 금리 대출이라서 이렇게 시장 시세 금리가 올라가면 매달 내야 되는 이자율이 팍팍 올라가게 되면 생활이 어려워지죠. 그래서 주택 시장에서 당연히 매물 유출한다는 게 첫 번째일 거고.
이제 두 번째는. 새로운 집을 사야 되는 이제 신혼부부들부터 시작해서 또는 뭔가 이제 직장을 얻으신 분들, 또는 집에서 분가하신 분들. 이런 분들이 주택 시장의 새로운 수요자들인데. 지금 시장의 새로운 수요자 입장에서 아 그냥 월세 살고 말지. 저 대출 금리를 물면서 내가 집을 사는 건 말이 안 되는 것 같다. 이런 생각들을 하시는 거죠. 그래서 시장이 어려워집니다.
그리고 저렇게 빨간선으로 표시가 돼 있는데요. 저 주택 가격 상승률들이 상승하다가 둔화되는 시기마다 저 그림에 음영으로 표시된 부분이 같이 출현합니다. 이렇게 보시는 것처럼, 자, 음영이 뭐냐면 미국의 불황이거든요. 침체기, 침체기. 그래서 2분기 연속 경제 성장률이 마이너스를 기록한 시기라고 기술적으로 볼 수 있는데 언제냐 하면 2000년대 초반 IT 버블 붕괴, 2000년대 후반 정보통신 거품 붕괴에 이은 이제 부동산 시장에 또 연속 불황, 그리고 2020년에는 트럼프 관세 및, 또 코로나 팬데믹 이런 것들이 겹쳐서 운 없이 나왔던 불황, 짧은 불황 이렇게 되겠는데. 그때마다 다 그전에 주택 가격의 상승 탄력이 다 둔화되는 시기에 불황이 출현한 걸로 알 수 있습니다.
왜 그러냐? 우리도 그렇고 미국도 마찬가지인데요. 중산층들의 유일한 자산은 집입니다. 그니까 미국의 가계 자산에서 주식 비중이 커요 그러는데 그거는. 최상위 0.01%들이 하도 주식을 많이 가지고 있어서 그렇습니다. 당장 대표적인 게 1조 달러의 사나이 일론 머스크 같은 사람들이 이제 평균을 다 왜곡시키는 거고. 실제로 미국도 보면 중산층들의 자산 포트폴리오를 보면 대부분 다 집입니다.
근데 이제 집값이 빠져버리면 두 가지 문제가 생기는 거죠. 첫 번째는 나 지금 살고 있는데. 살고 있는 집이 폭락하는 순간 갑자기 사람들이 어떤 생각을 가지게 돼요? 아 난 망했나 봐. 나는 갑자기 거지가 된 것 같은 기분 속에 심리가 위축되고. 또 하나는 저렇게 주택 가격들이 하락할 때 금융 기관들이 손실을 많이 입고 신용 경색 현상들이 벌어지죠. 왜냐하면 다 담보 대출이니까. 담보 가치가 떨어지게 되면 돈을 빌려준 사람들 입장에서는 보수화되고. 이제 앞으로. 너네한테 안 빌려줘. 돈이 안 돌죠. 신용화폐라고 들어보셨죠. 그죠? 그래서 은행을 통해 화폐가 발행되는데, 화폐 발행이 안 되면서 경제 전체의 이제 동맥경화. 혹은 저혈압, 아무튼 그런 일들이 벌어지게 된다라고 생각하시면 되겠습니다.
따라서, 무한정 시장의 금리가 올라갈 수 있는 게 아니라 실질 금리 차원에서, 물가 상승률을 대비해서 현재 대출 금리가 얼마냐? 이런 것들을 되게 중요하게 봐야 되는데 현재 7%가 넘으니까. 이대로만 가면 다시 4% 이상을 넘어서고, 아우, 그러면 주택 시장이 만만치 않은 상황에 도달할 수 있지 않을까? 이런 걱정들을 좀 하게 되는 것 같습니다.
그리고 이제 이거는 경제 전체의 차원이고, 이제 또 다른 차원이 있는데 바로 수요와 공급이 있죠. 글로벌 연기금들은. 한마디로 말씀드려서 목표 수익률이라는 게 대충 정해져 있거든요.
간단하게 표현을 하자면 예산정책처에서 국민연금의 향후 30년 동안에, 연금 운용 수익률을 4.6%로 가정을 한 거예요. 그리고 가정을 하고 보면 우리나라 국민연금이 언제 소진됐냐면, 2065년에 소진이 된다는 거예요. 근데 만약 기금 투자 수익률이 1%만 올라가도. 고갈 시점이 2073년으로 연장되고, 2% 올라가면 2090년으로 연장이 됩니다.
목표 수익률이라는 게 뭐냐? 생각해보면 결국 소비자 물가 상승률에 한 2, 3% 더 벌면 된다 이거예요. 그게 연금을 고갈시키지 않는 목표 수익률. 근데. 만약 우리가, 내가 지금 연금의 펀드 매니저다. 나 같으면 올해 어차피 5년 기준의 중기 자산 배분 다 깨졌잖아요. 네. 그러면 올해 만드는 내년 자금 운용 계획에 미국 국채 비중을 저는 대폭 올릴 것 같아요. 금리가. 왜냐하면 5.3에 MBS 같은 것까지 좀 사도 되잖아요. 미국 국채는 어차피, MBS 사면 MBS 7%가 넘으니까. 둘이 대충 합치면 한 6% 정도 수익이 나오겠죠 그냥. 6% 더 나올 수도 있어요.
그러면 우리 아까 4.6이면 30년 동안 고갈이 안 된다. 우리 이렇게 얘기했잖아요. 근데 여기에 1%포인트만 수익률이 올라가는 순간 한 8년 이상 고갈 시기가 연장되잖아요. 그러면 4.6이 아니라 5.6이 되면. 한 8년 연장되고요. 또 6.6이 되면 그냥 언제 고갈되는지도 상관없을 정도로 연금이 아주 좋아져요.
결국 전 세계 기축통화인 달러화 표시 채권, 그중에서도 정부가 암묵적인 지급 보증을 하는 MBS, 또는 대놓고 지급 보증하는 미 국채 금리가 5에서 7% 선을 넘어서서 6%, 8%를 간다 그러면, 주식을 투자할 이유가 전혀 없어요. 그니까 글로벌 연기금들 입장에서 굳이 내가 왜 주식을 투자해야 되나. 주식과 채권의 상대적인 투자 매력을 감안해보면. 주식에 투자를 한다는 자체가 야 너 좀 왜, 왜 그러는데 라고 이야기할 수 있습니다. 위험을 위험이잖아요. 주식이라니까 엄청난 위험을 무릅쓰는 재산인데, 채권은 아니, 저 연금은 어차피 30년 동안 운용해야 되잖아. 그러면 모기지는 30년짜리거든. 만기 보유하면 되잖아. 뭐가 문제냐라고 이야기할 수 있게 된다는 거죠.
또 30년 사이에 미국의 달러를 대체할 만한 새로운 패권 국가가 등장한다면 모르지만. 근데 그건 어차피 채권이 아니라 다른 데 투자해도 다 공통의 리스크니까 그건 모르는 거고. 결국 미국의 MBS라는 저 미국의 모기지 채권 7%, 8%라는 것은 엄청난 자산 배분에 있어서의 중요성을 가지는 거죠. 따라서 저는 그게 그렇게 오래 유지될 수 없는 천장 아니냐. 이런 차원에서 채권 시장의 절대 금리가 5% 넘었네, 6% 넘었네 이렇게 쭉쭉 올라가고 실질 금리가 3%를 넘어 4%, 5%로 간다라는 건, 경제가 버틸 수 있는 한계에 도달했다는 뜻도 있지만, 수급의 여건이 변화한다라는 측면도 함께 가지기 때문에 금리에는 천장이 있다라는 표현에 공감하게 되는 것 같습니다.
네, 말씀해 주신 거를 요약하자면 수급의 원리로 그냥 정리할 수 있을 것 같은데요. 채권 투자자들 죽어 나간다는 말들이 워낙 많은데 그건 채권 투자에서 얻는 수익이 자본 손익이 있고 이자 수익이 있지 않습니까. 자본 손익에 대한 것들이거든요. 금리가 오르면서 이제 채권 평가액이 줄어드는 것들인데 문제는 금리가 올라가면서 이 쿠폰, 얻을 수 있는 이자 수익이 자연스럽게 올라가니까 이쪽으로 당연히 수요가 또다시 돌아오는 그런 시기가 사이클처럼 돌아가게 되는 것 같습니다.
그리고 앞에 말씀해 주신 거는 경제하고 좀 연결해서 말씀을 해주셨는데 특히 주택 시장. 무한정 금리가 많이 올라갈 수는 없고 계속해서 올라갈 수 있는 것은 아니기 때문에 영향을 좀 잘 지켜봐야 된다. 이 정도로 정리하면 될 것 같습니다.
네, 수고하셨습니다.
네, 감사합니다.
핵심 키워드
시장금리 실질대출금리 주택시장 신용경색 글로벌 연기금 모기지금리 채권 채권금리