
핵심 요약
- 엔비디아가 미국 기업 사상 최대 규모인 1,500억 달러의 자사주 매입을 추가로 승인했고, 시장은 이를 강한 현금 창출력에서 나온 자신감으로 해석하고 있습니다.
- 다만 자사주 매입은 주가가 쌀 때 소각해야 남은 주주의 몫이 커집니다. 지금은 주가가 역사적 고점 부근이라 장기 주주 가치를 키우는 효과는 생각보다 크지 않을 수 있습니다.
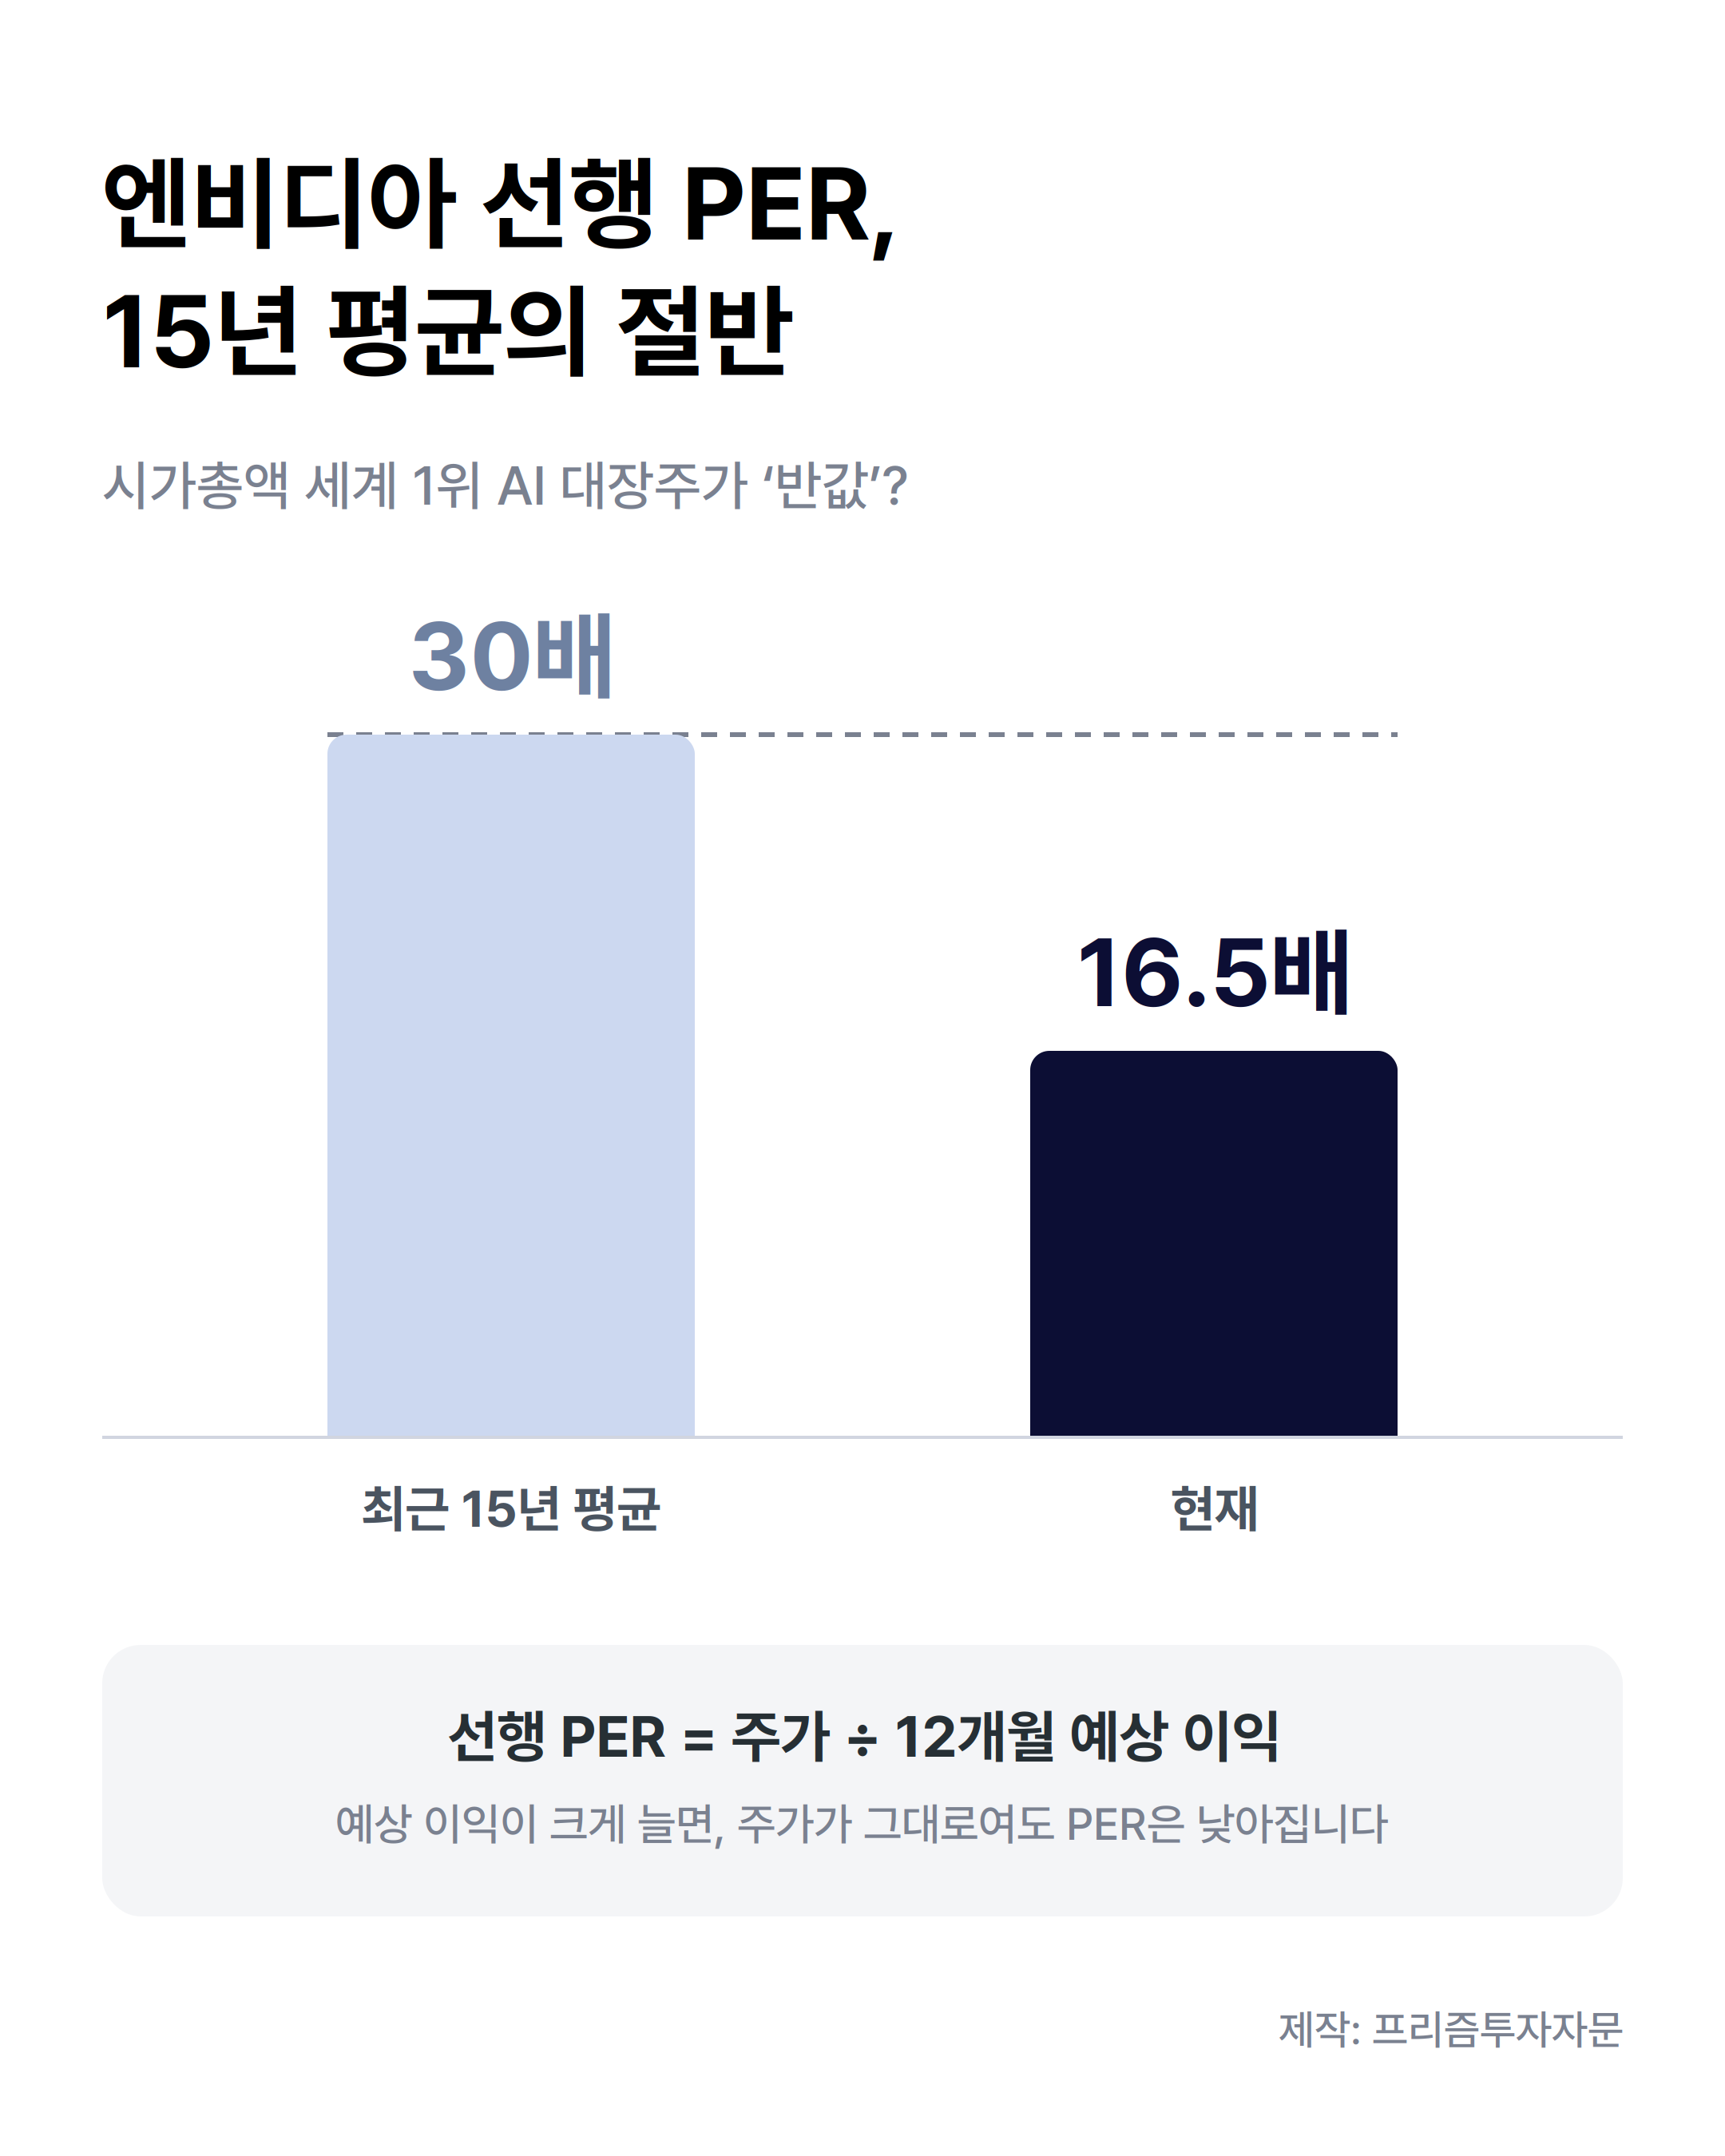
- 선행 PER 16.5배도 최근 15년 평균(30배)의 절반 수준이지만, 분모가 앞으로 벌 것으로 추정한 이익이라 AI 투자 열풍이 이어진다는 전제가 흔들리면 싸다기보다 이익이 정점에 가깝다는 신호로 보일 수 있습니다.
- 엔비디아의 현금 환원은 칩을 사는 하이퍼스케일러들의 투자와 부채가 지금 속도로 이어진다는 전제 위에 서 있어, 전제가 흔들리면 그 근거도 함께 흔들릴 수 있습니다.
- 사상 최대, 반값 같은 수식어가 호재가 되려면 지속성이 뒷받침되어야 하고, 많은 사람이 지속성을 의심하기 시작하면 그 의심 자체가 가격에 반영됩니다.
스크립트
안녕하세요.
프리즘 투자자문 CIO 배재현입니다.
엔비디아가 미국 기업 사상 최대 규모의 자사주 매입에 나섰습니다. 이번에 추가로 승인한 것만 1,500억 달러. 기존 프로그램까지 합치면 총 승인 규모가 2,350억 달러에 이릅니다. 우리 돈으로 약 3320조 원. 세계 굴지의 기업을 하나 통째로 살 수 있을 정도로 큰 규모입니다. 시장은 이번 자사주 매입을 강한 현금 창출력에 바탕을 둔 자신감이자 주주 가치 제고로 해석하고 있습니다.
하지만 이런 호재에도 주의할 점은 있습니다. 자사주 매입이 주주에게 좋은 것은 회사가 자기 주식을 싸게 되사서 소각할 때입니다. 값이 쌀 때 되사면 남은 주주의 몫이 그만큼 커지기 때문입니다. 그런데 엔비디아의 주가는 지금 역사적 고점 부근이고 시가총액은 5조 5천억 달러를 넘어서 세계 1위입니다. 비싸게 되사는 자사주 매입은 주가를 떠받치는 효과는 있어도 장기 주주 가치를 키우는 효과는 생각보다 크지 않을 수 있습니다.
한창 성장하는 기업이 번 돈을 주주에게 대규모로 돌려준다는 것은 뒤집어보면 돈을 재투자할 더 나은 곳을 예전만큼 쉽게 찾지 못한다는 신호일 수도 있습니다. 과거 애플이 팀 쿡 체제에서 배당을 재개했을 때는 성장주의 성격을 잃는다기보다는 재정비기에 걸맞은 판단으로 받아들여졌고 그래서 주가도 더 오를 수 있었습니다.
그런데 두 회사의 선택은 약간 차이가 있습니다. 배당은 한 번 시작하면 줄이기 어려워서 지속적 자신감의 표시입니다. 반면 자사주 매입은 언제든지 멈출 수 있는 유연한 카드입니다. 실적이 정점을 향해 달리는 멈추기 어려운 국면에서 엔비디아가 되돌리기 어려운 배당 확대가 아니라 되돌리기 쉬운 자사주 매입을 대규모 환원의 수단으로 택했다는 것은 미래를 확약하기보다 여지를 남겨둔 선택으로 읽을 수도 있습니다.
물론 엔비디아는 여전히 막대한 투자를 병행하고 있기 때문에 이것을 성장 둔화의 징후라고 단정할 수는 없습니다. 다만 주주환원을 성장의 증거로만 읽기는 다소 성급해 보인다는 말씀입니다.
자사주 매입 규모만큼이나 눈길을 끄는 숫자가 있습니다. 12개월 선행 PER, 흔히 Forward PER이라고 하죠. 이 선행 PER이 16.5배로 최근 15년 평균인 30배의 절반 수준으로 낮아졌다는 것입니다. 시가총액 세계 최대 기업이자 AI 대장주가 반값이라는 얘긴데 이 또한 마냥 싸서 좋다고만 하기 어렵습니다. PER이 낮다고 싼 것은 아니며 특히 선행 PER의 분모는 앞으로 벌 것으로 추정한 이익이기 때문입니다.
문제는 추정치가 AI 인프라 투자 열풍이 지금 속도로 이어진다는 전제 위에 서 있다는 점입니다. 전제가 흔들리면 지금의 낮은 PER은 싸다가 아니라 이익이 정점에 가깝다 라는 신호로 보여질 수 있습니다. 실적 변동성이 큰 반도체 같은 업종에서 고PER에 사서 저PER에 팔아라라고 하는 것이 합리적인 전략으로 통하는 이유이기도 합니다.
생태계 전체를 보면 더 흥미롭습니다. 앞서 AI를 주가가 아니라 채권으로 보자던 얘기에서 짚었듯이 데이터 센터를 짓는 하이퍼스케일러들은 점점 더 많은 빚을 내고 있습니다. 그런데 그들에게 칩을 파는 엔비디아는 반대편에서 남는 현금으로 자사주를 사들입니다. 돈이 도는 하나의 생태계 안에서 현금은 칩을 파는 쪽에 쌓이고 빚은 칩을 사는 쪽에 쌓이는 셈입니다.
엔비디아의 자신감 넘치는 현금 환원은 결국 반대편의 투자와 부채가 지금 속도로 이어진다는 전제 위에 서 있습니다. 전제가 흔들리면 엔비디아의 매출도 매출로 하는 자사주 매입의 근거도 함께 흔들릴 수 있습니다.
사상 최대, 반값, 이런 수식어는 분명 시선을 끄는 힘이 있습니다. 하지만 이런 것들이 실제로 호재가 되려면 밑에 지속성과 안정성이 깔려 있어야 합니다. 미래 전망을 누가 정확히 맞추느냐 하는 것은 생각보다 중요하지 않습니다. 많은 사람이 지속성을 의심하기 시작하면 의심 자체가 가격에 반영되기 때문입니다.
감사합니다.
핵심 키워드
배당 자사주매입 엔비디아 주주환원 선행PER 시가총액 매출 부채