
핵심 요약
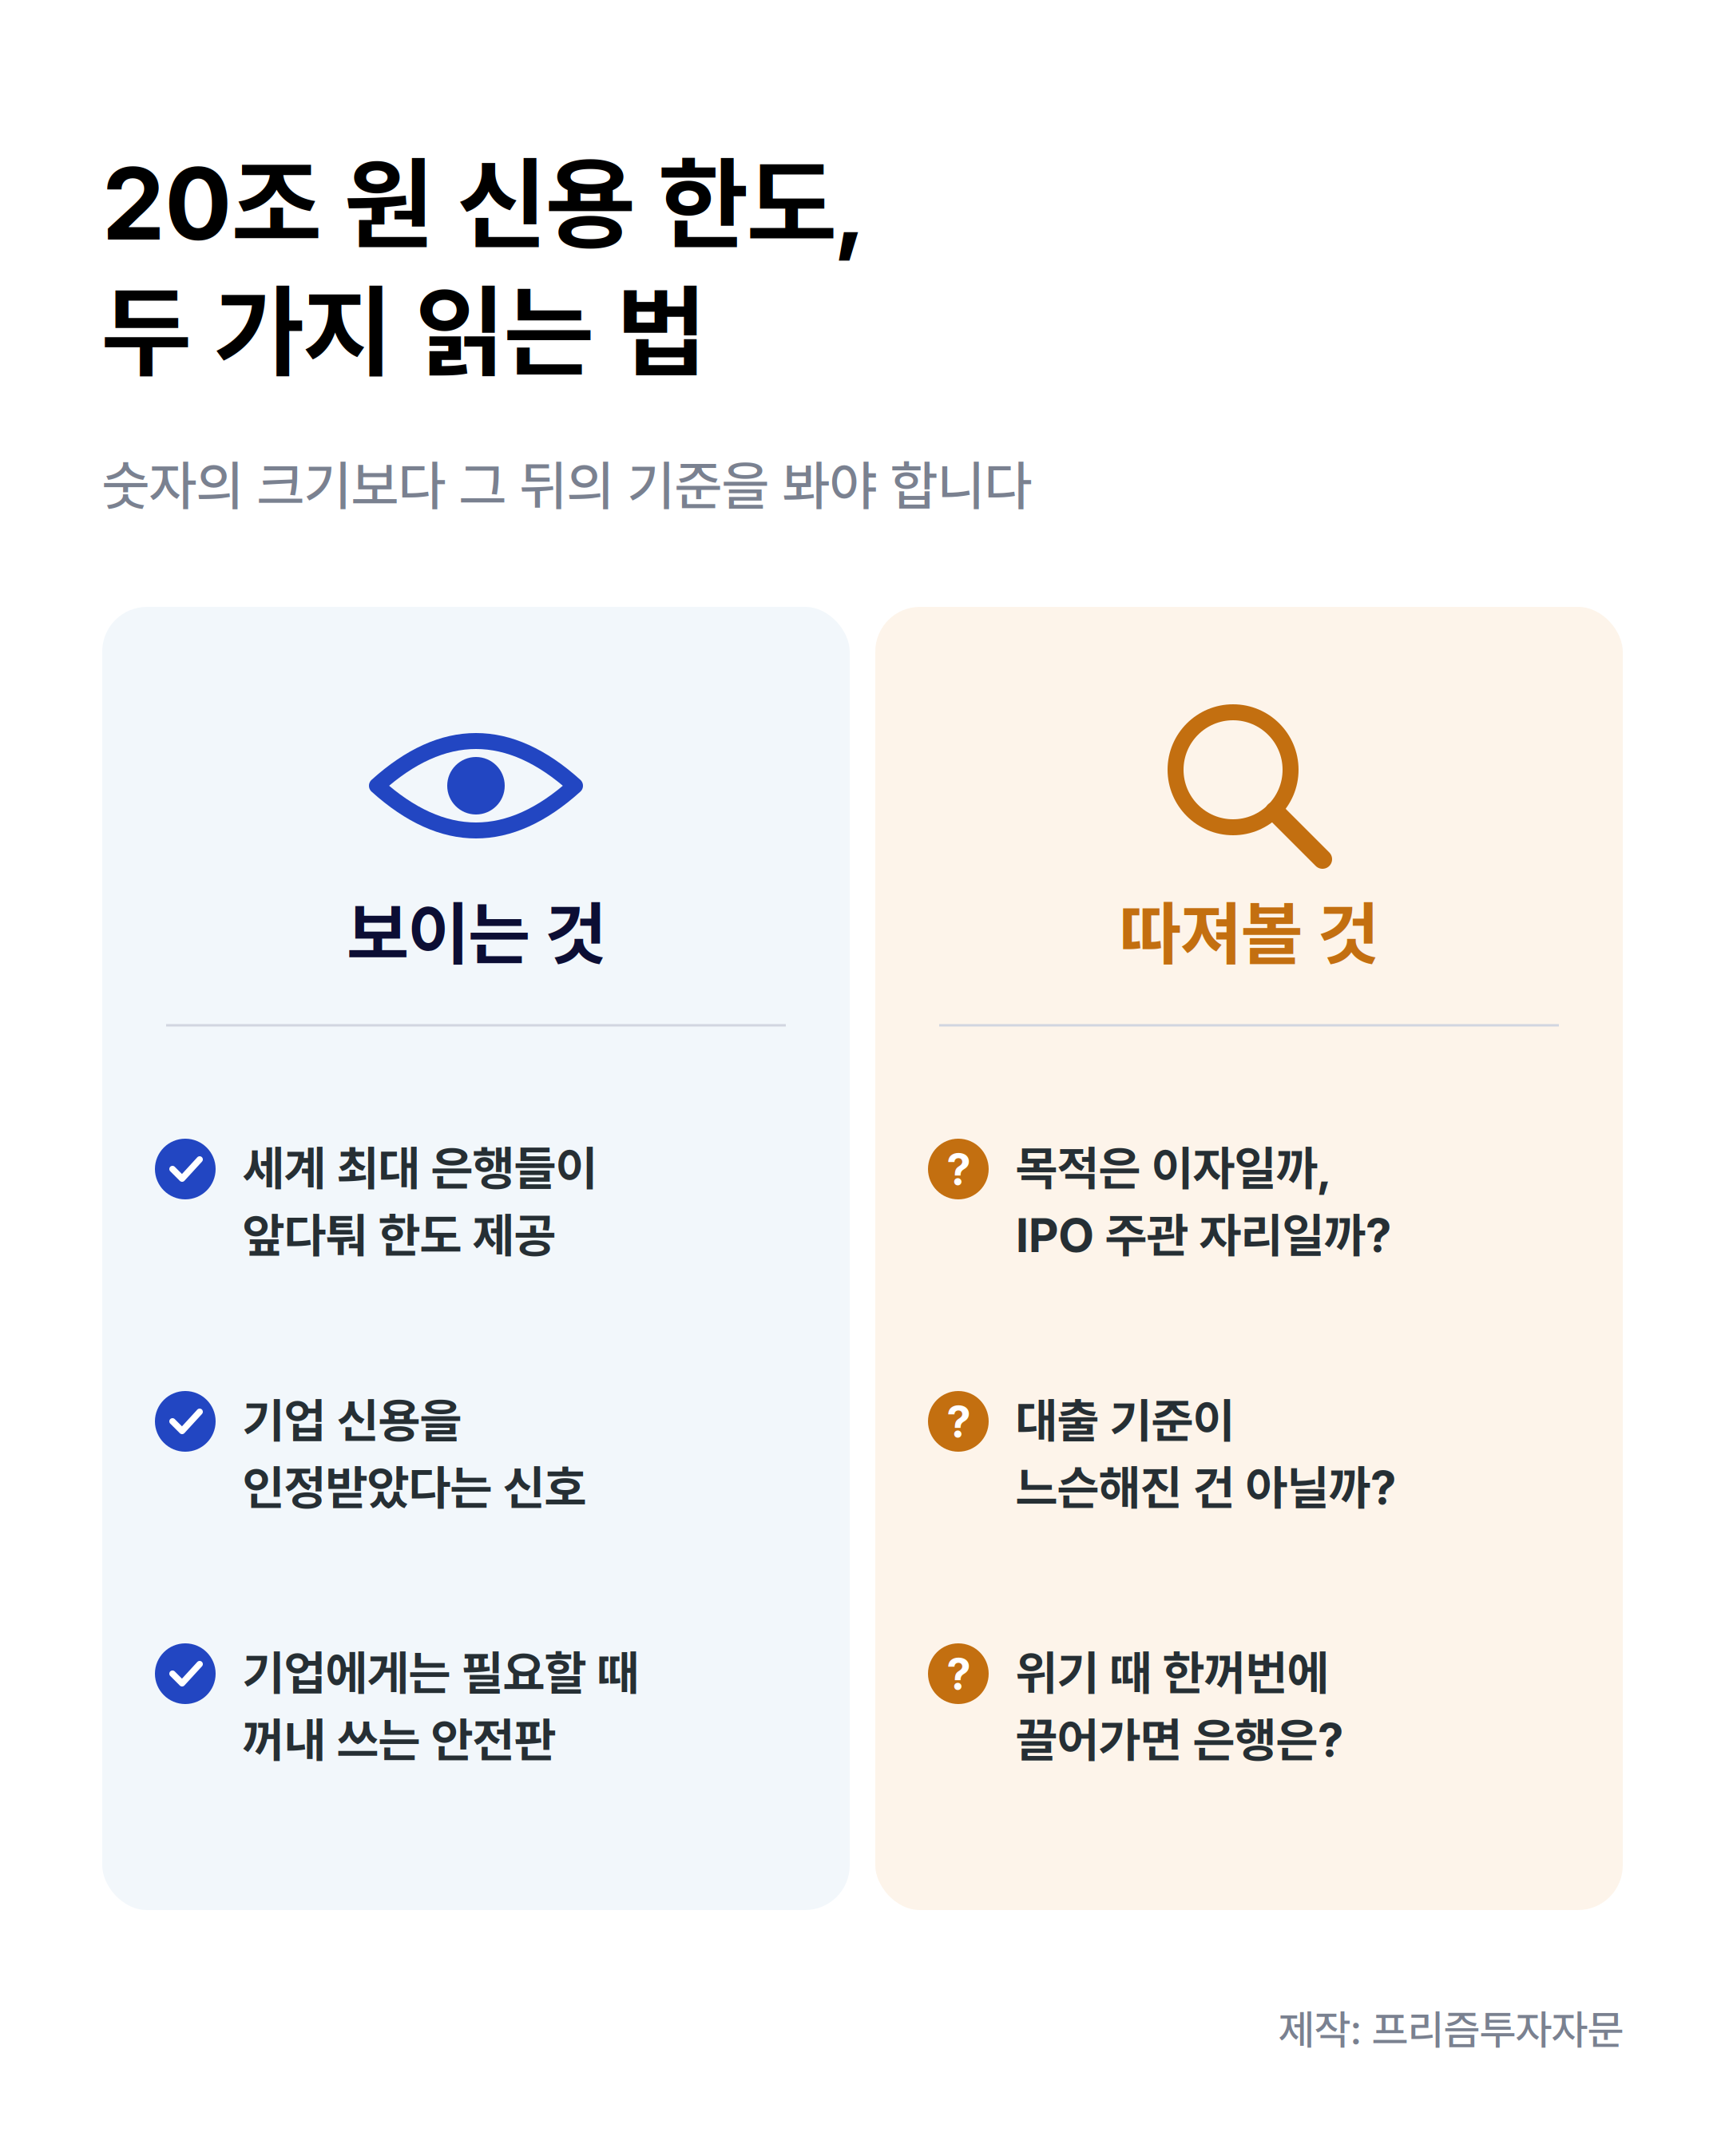
- 상장을 앞둔 앤트로픽이 세계 대형 은행들로부터 약 150억 달러(약 20조 원) 규모의 리볼빙 신용 한도를 확보할 예정입니다. 은행들이 앞다퉈 한도를 열어주는 것은 기업의 신용을 그만큼 인정한다는 뜻이기도 합니다.
- 다만 은행들의 목적은 이자 수입보다 IPO 주관사 자리에 있을 수 있습니다. 스페이스엑스 때도 대출 참여 은행과 주관사 명단이 대체로 겹쳤다고 하며, 신용 한도는 일종의 입장권인 셈입니다.
- 같은 대형 은행들이 스페이스엑스, 앤트로픽, 오픈AI에 반복해서 노출되면서 AI의 위험이 은행 장부로 스며들고 있습니다. 올해 IPO 조달액이 약 1,600억 달러를 넘는 가운데 투자자들의 현금은 역대급으로 적어, 테크를 팔아 테크를 사는 상황도 나타납니다.
- 리볼빙 대출은 빌리는 쪽에는 안전판이지만 빌려주는 쪽에는 의무라, 기업이 현금이 마를 때 한도를 한꺼번에 끌어 쓰면 은행의 부담이 커질 수 있습니다.
- 앤트로픽의 한도가 큰 것은 탄탄한 기업이기 때문일 수도 있습니다. 하지만 숫자의 크기보다 그 뒤의 대출 기준이 느슨해진 것은 아닌지 살펴볼 필요가 있습니다.
스크립트
안녕하세요.
프리즘투자자문 CIO 배재현입니다.
미국 증시에서 상장 대어 앤트로픽이 상장을 계획 중이죠. 이 앤트로픽의 상장과 관련해서 은행들이 하고 있는 행위에 대해서 오늘 얘기를 해보도록 하겠습니다.
아직 증시에 상장도 하지 않은 앤트로픽이 세계에서 가장 큰 은행들로부터 150억 달러, 우리 돈으로 약 20조 원에 이르는 리볼빙 신용 한도를 확보하게 될 예정입니다. 앤트로픽이 아쉬운 소리 해서 얻어낸 게 아니고 은행들이 줄을 서고 있습니다. 리볼빙 신용 한도는 개인의 마이너스 통장과 비슷하다고 보시면 되는데 20조 원을 빌릴 권한을 얻는 것이라고 볼 수 있습니다. 한 번에 20조 원을 빌리는 것이 아니라 한도 내에서 필요할 때 쓰고 갚는 예비 유동성 창구입니다. 그래서 대형 은행들이 이렇게 큰 한도를 앞다퉈 열어준다는 것은 기업의 신용을 그만큼 인정한다는 뜻이기도 합니다. 여기까지만 보면 지극히 정상적이고 든든한 소식입니다.
문제는 이 은행들이 한도를 열어주는 목적이 대출, 이자, 수입이 아니라는 점입니다. 신용 한도를 마련해 준 은행들은 기업이 상장할 때의 IPO 주관사가 되기 유리하고 큰돈은 바로 주관 수수료와 이를 통해 얻는 업계 순위, 명성 등에 있습니다. 스페이스엑스 때도 리볼빙 대출에 참여한 은행들과 IPO 주관사 명단이 대체로 겹쳤다고 합니다. 신용 한도는 일종의 입장권이자 미끼인 셈입니다. 은행은 손해를 볼 수도 있는 대출을 먼저 싸게 던져서 나중에 올 값진 IPO 주관 자리를 따내려는 것입니다.
우리는 보통 AI 붐을 주가로 지켜보지만 은행들은 이제 단계를 넘어 점점 신용을 통해서 이 붐에 올라타고 있습니다. 처음에는 하이퍼스케일러들이 기록적인 규모의 회사채를 찍었고 이제는 은행들이 상장도 안 한 기업에 20조 원짜리 신용 창구를 열어주고 있습니다. AI의 위험이 어느새 은행의 장부로 스며들고 있습니다.
게다가 은행은 늘 같은 은행들입니다. 이름만 들어도 아는 몇몇 대형 은행들이 스페이스엑스와 앤트로픽, 오픈AI에 반복해서 노출됩니다. 덩치들은 크지만 숫자는 적은 좁은 판인 거죠. 이 판 안에서 돈은 빙빙 돕니다. 반도체 기업이 AI 기업에 투자하면 기업은 투자자의 반도체를 삽니다. 은행은 커진 판에서 여기저기 신용을 열어주고 신용이 IPO로 이어집니다. IPO로 자금을 조달한 기업은 또다시 투자하거나 반도체를 사거나 합니다.
올해 미국 IPO로 조달된 금액은 약 1,600억 달러를 넘어선다고 합니다. 투자자들은 역대급으로 적은 현금만을 가지고 있고 상당한 비중을 테크 기업에 투자해 놓고 있습니다. 이런 상황에서 거대한 신용 신규 공모에 참여하려면 무언가를 팔아서 돈을 마련해야 되겠죠. 현금 활용도 업종 순환도 없는 테크 팔아 테크 사는 지경에 이르렀습니다.
리볼빙 대출이란 것은 돈을 빌릴 권리라고 말씀드렸죠. 은행 입장에서는 의무가 됩니다. 그리고 기업들은 대개 상황이 어려워지고 현금이 마를 때 이 한도를 한꺼번에 끌었습니다. 바로 순간 은행의 부담이 커지고 자칫하면 위기로 번지는 통로가 될 수도 있는 겁니다. 빌리는 쪽에서 안전판이라면 빌려주는 쪽에서는 위험일 수밖에 없는 것이죠.
지금까지 많은 버블의 끝에는 신용 사이클의 반전이 있었고 이 신용 사이클의 끝은 뜻밖에도 굉음이 아닌 부드러운 관대함에서 왔습니다. 즉 은행들이 서로 거래를 따내려고 경쟁하면서 대출 기준을 느슨하게 풀어주고 한도를 키워주면서 생깁니다. 예전 같으면 자격이 안 됐을 상대에게도 더 큰 돈을 더 쉬운 조건으로 내주는 거죠. 자신감처럼 보이지만 두려움에서 오는 관용입니다. 멀쩡하던 대출이 부실 대출로 바뀌는 것이 바로 이 지점입니다.
아직 공개 시장에서 검증조차 되지 않은 기업의 세계 최대 은행들이 앞다퉈 한도를 키워줄 때 우리는 이것이 막바지에 관대함은 아닌지 의심해야 합니다. 물론 리볼빙 대출 한도 자체는 정상적이고 흔한 유동성 관리 수단입니다. 앤트로픽의 한도가 크면 앤트로픽이 정말로 정도 탄탄한 기업이기 때문일 수 있습니다. 하지만 우리는 20조 원이라는 숫자의 크기가 아니라 뒤에 숨어 있는 기준을 보아야 합니다. 느슨해질 대로 느슨해진 것은 아닌지 정말 갚을 수 있는 기업에 빌려주는 것인지 물어야 합니다.
거대한 유동성이 항상 좋은 소식인 것만은 아닙니다.
감사합니다.
핵심 키워드
리볼빙 대출 신용공여 신용한도 은행 공모 앤트로픽 유동성 IPO 부실대출