
핵심 요약
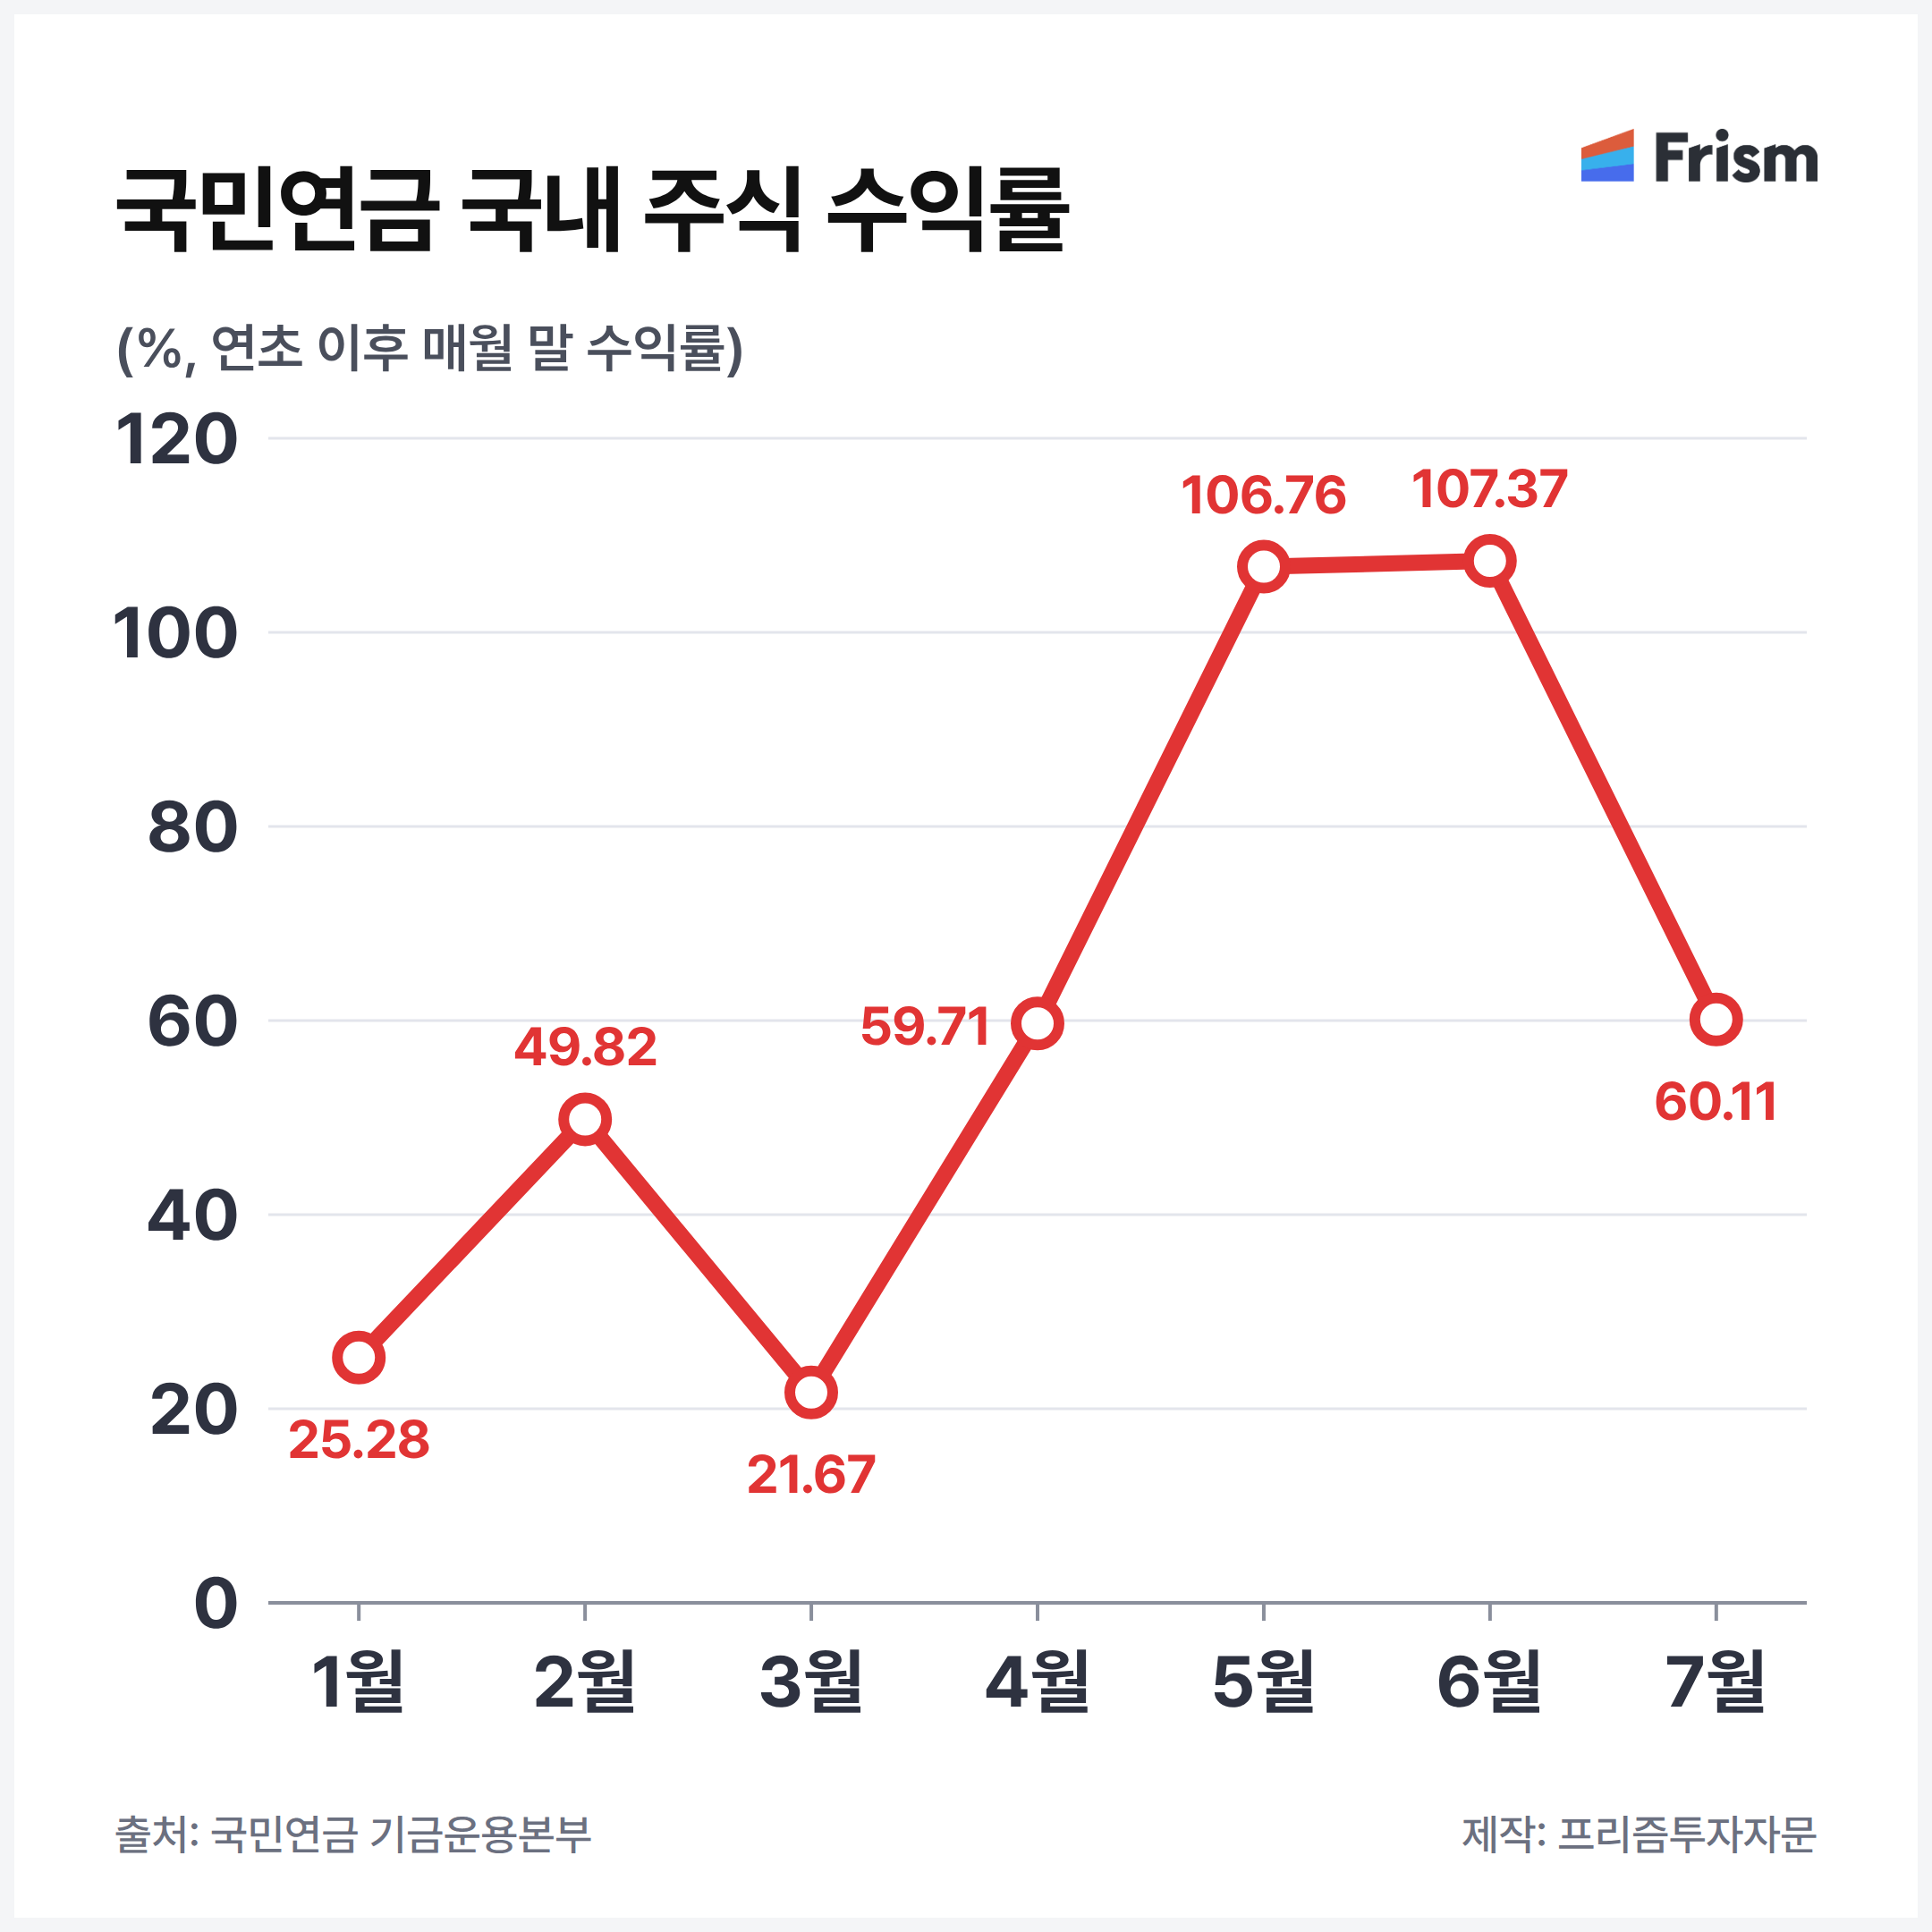
- 2026년 7월 말 기준 국민연금 운용 규모는 1,684조 원으로, 한 달 사이 181.4조 원 줄었습니다.
- 그 가운데 국내 주식 분야에서만 약 125조 원의 손실이 났고, 전체 손실의 약 70%를 차지했습니다.
- 손실이 컸던 이유는 7월의 폭락도 있지만, 목표 비중을 14.9%에서 20.8%로 올린 데다 비중이 높아졌는데도 팔지 못한 채 6월부터 시작된 시장 조정을 그대로 맞았기 때문입니다.
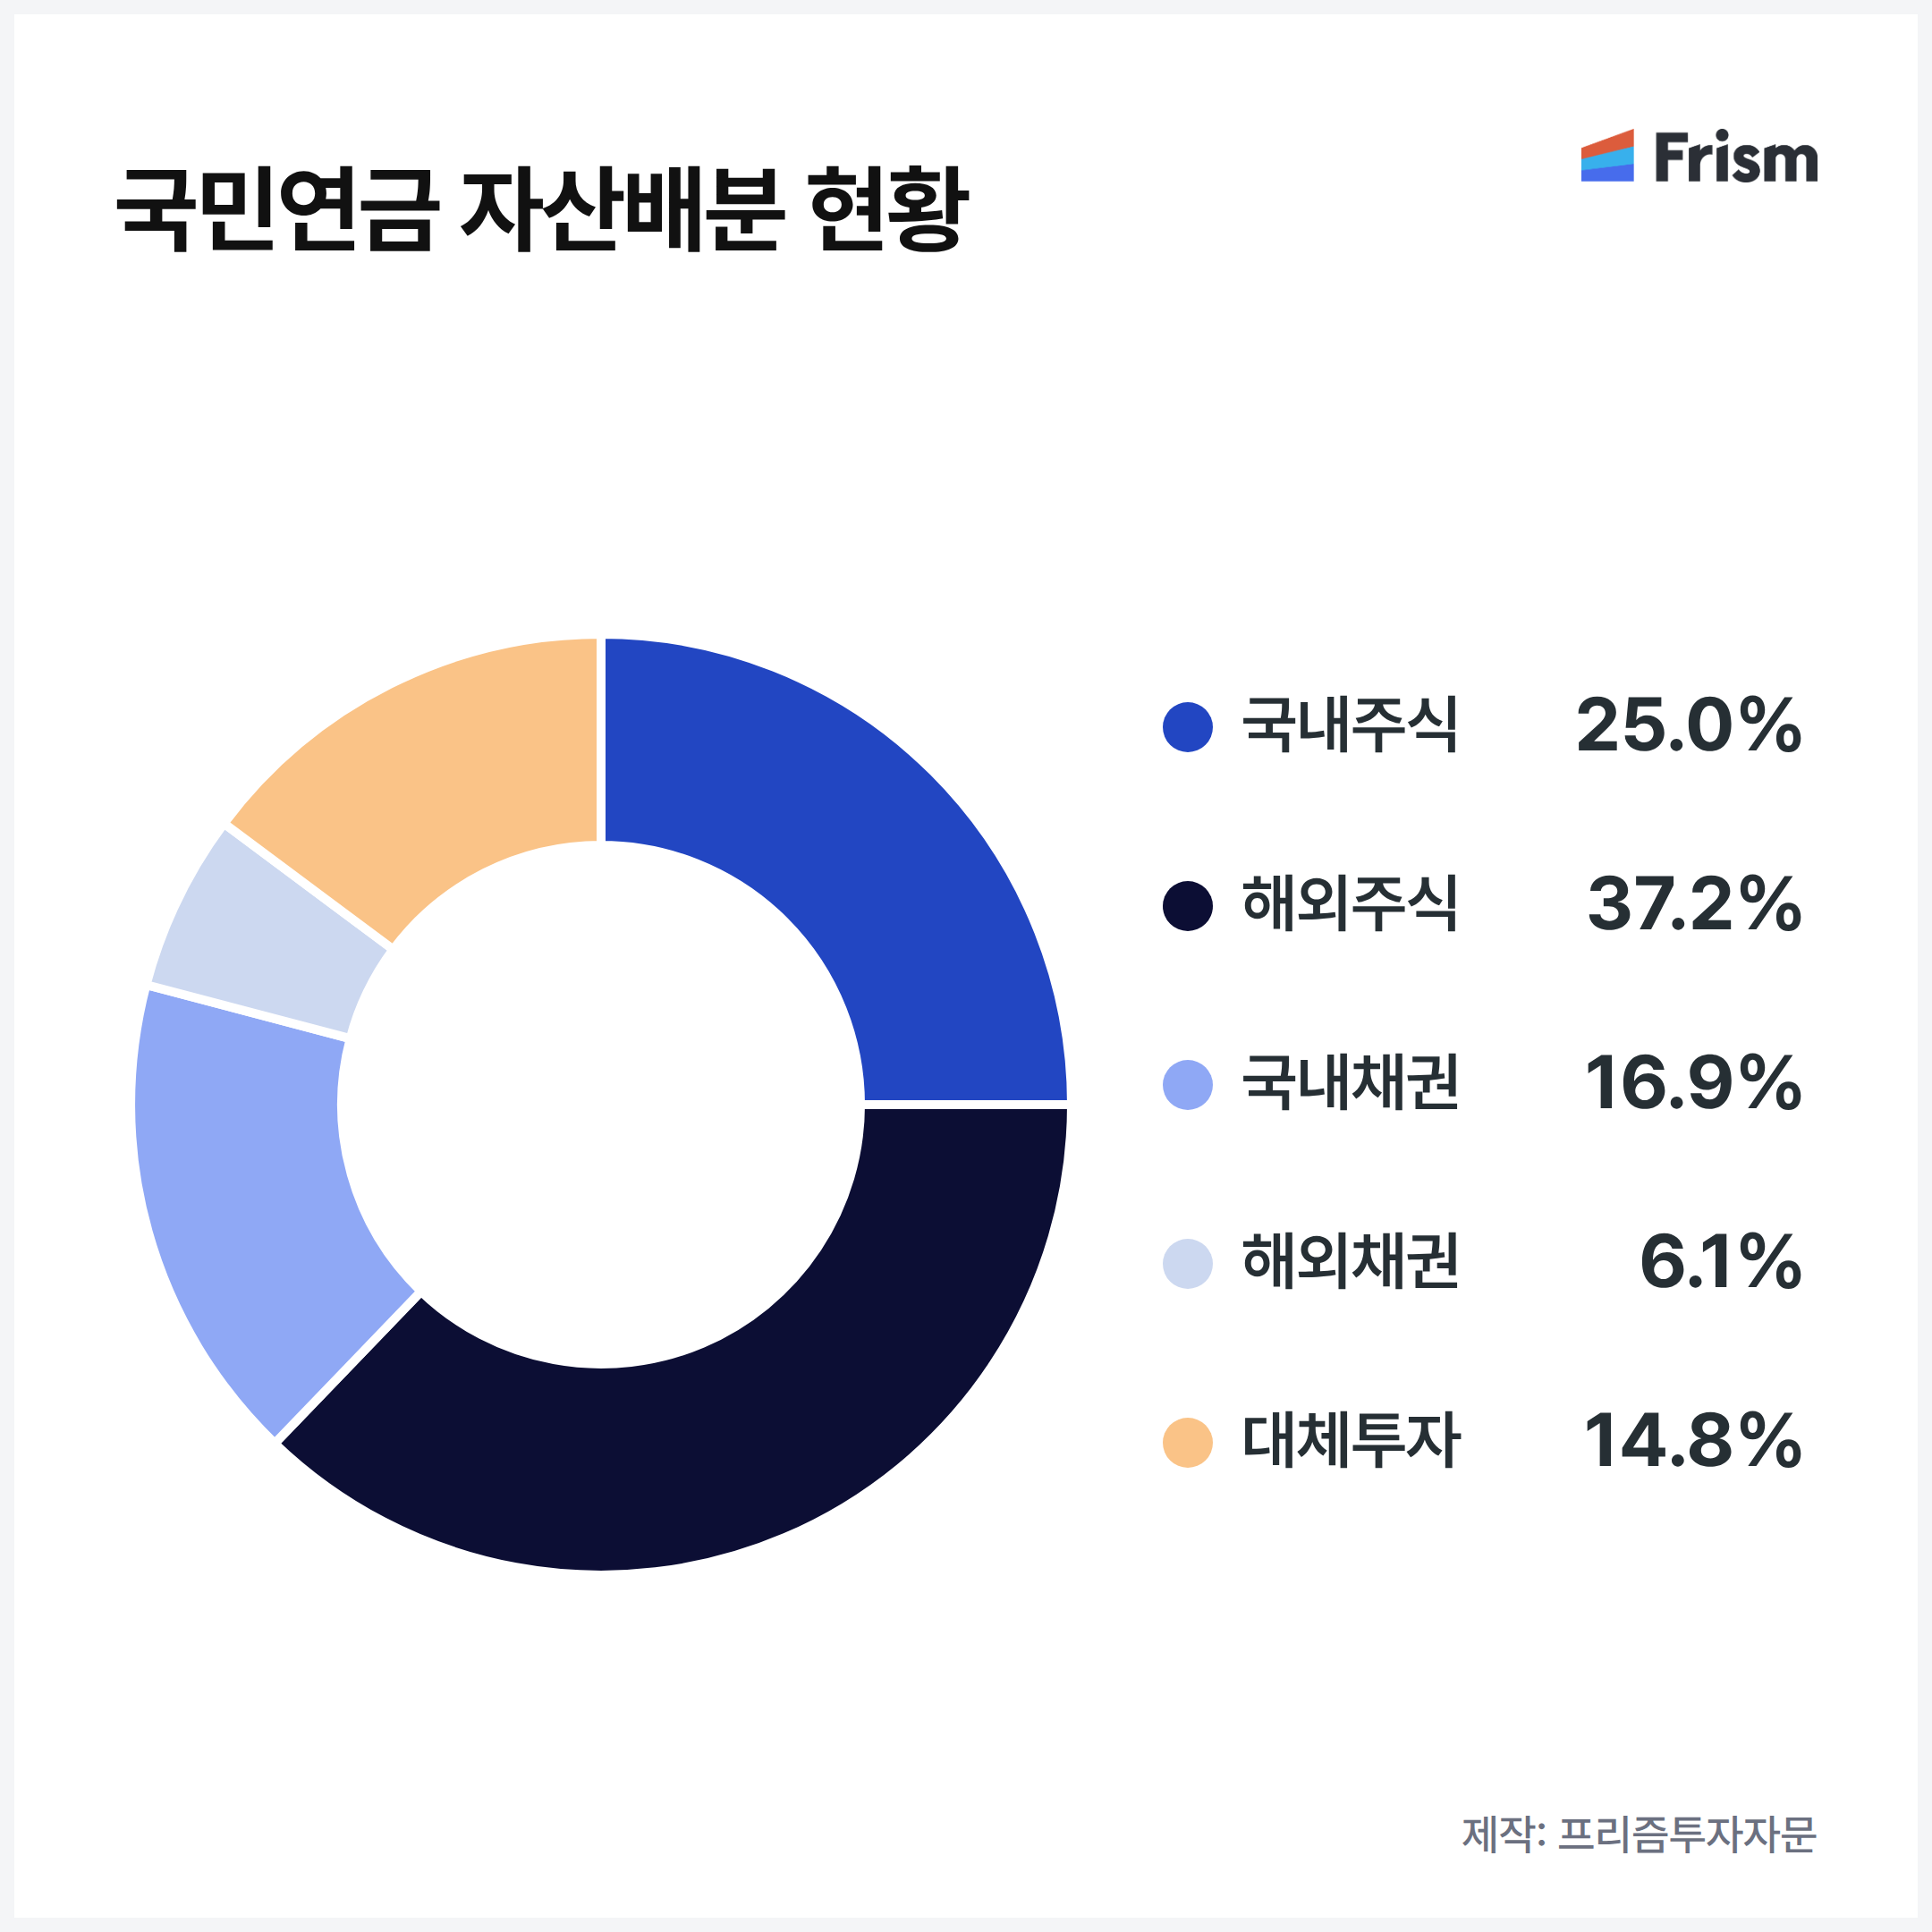
- 7월 말 기준 국내 주식 비중은 여전히 25%로 목표보다 4%포인트가량 높습니다.
- 그래서 과거 2008년이나 2020년처럼 국민연금이 저가 매수로 안전판 역할을 해주는 모습은 당분간 기대하기 어렵습니다.
- 국민연금 같은 자산배분 투자자도 리밸런싱 원칙을 지키지 못하면 두고두고 영향을 받게 되므로, 이를 반면교사로 삼아야 합니다.
스크립트
안녕하세요. 이코노미스트 홍춘욱입니다.
오늘은 국민연금의 2026년 7월 운영성과에 대해서 잠깐 이야기를 보도록 하겠습니다.
7월 말 기준으로 국민연금의 운영규모는 181.4조원 줄어들었습니다. 사실 이것도 굉장히 큰 거긴 한데 그 전에 평가액이 워낙 컸던 터라서 충격이 좀 큰 것 같습니다. 일단 국민연금의 총액은 1,684조인데 이번에 181조가 줄었던 거죠. 그러니까 사실 이대로만 갔으면 올해 2천조 그냥 발생이 가능했는데 손실이 크게 났다라는 겁니다.
일단 국내 주식 분야 한 분야에서만 무려 125조 정도의 손실이 발생을 해서 전체 손실이 한 70%를 국내 주식이 차지했습니다. 이렇게 국내 주식이 손실이 컸던 이유는 7월의 폭락도 폭락이지만 리밸런싱 안 하고 계속 버티다가 이걸 겪게 됐다라는 거죠. 그래서 국내 주식은 원래 목표 비중 한 15% 정도였던 게 올해 20%로 갑자기 상향 조정되고 또 여기에다가 리밸런싱, 그러니까 목표 수준보다 국내 주식 비중이 너무 높다 싶으면 좀 팔아야 되는데 그걸 못 팔게 했다가 6월부터 시작됐던 시장의 조정에 그냥 그대로 두들겨 맞았다라고 보실 수가 있겠습니다.
참고로 7월 말 기준으로 해서 국내 주식 비중이 여전히 25%입니다. 목표 비중보다 거의 5% 넘기 때문에 앞으로 웬만한 일이 있지 않고서는 국민연금이 국내 주식을 저가 매수해주는, 그러니까 국내 주식 리밸런싱은 기대하기 어려운 그런 상황이라고 봅니다. 옛날에는 주식시장이 붕괴될 때마다 2008년이라든가 또는 2020년 같은 때 국민연금이 주식시장의 안전판 역할을 했죠. 왜냐하면 그때는 국내 주식의 목표 비중보다 한참 또 주가 폭락으로 실제 밑으로 내려가니까 저가 매수를 해줬었는데 그걸 지금 기대하기 어려운 게 왜냐하면 이미 목이 그대로 차 있는 상태가 계속되고 있으니까 국민연금 입장에서 여기서 뭐 더 어떤 특별한 행동을 한다는 자체가 굉장히 부담스러운 상황이라고 볼 수 있겠습니다.
아무튼 국민연금을 비롯한 자산배분 투자자는 리밸런싱 원칙을 지켜야 되는데 이를 어긴 결과 두고두고 악의 영향을 받을 수밖에 없게 됐다라는 한탄 섞인 분석을 하게 됐고 우리는 저러지 말자가 오늘 이야기의 결론이 되겠습니다.
지금까지 경청해주셔서 대단히 감사합니다.
핵심 키워드
국민연금 자산배분 수익률 국내주식 폭락 주식비중 목표비중 리밸런싱