
핵심 요약
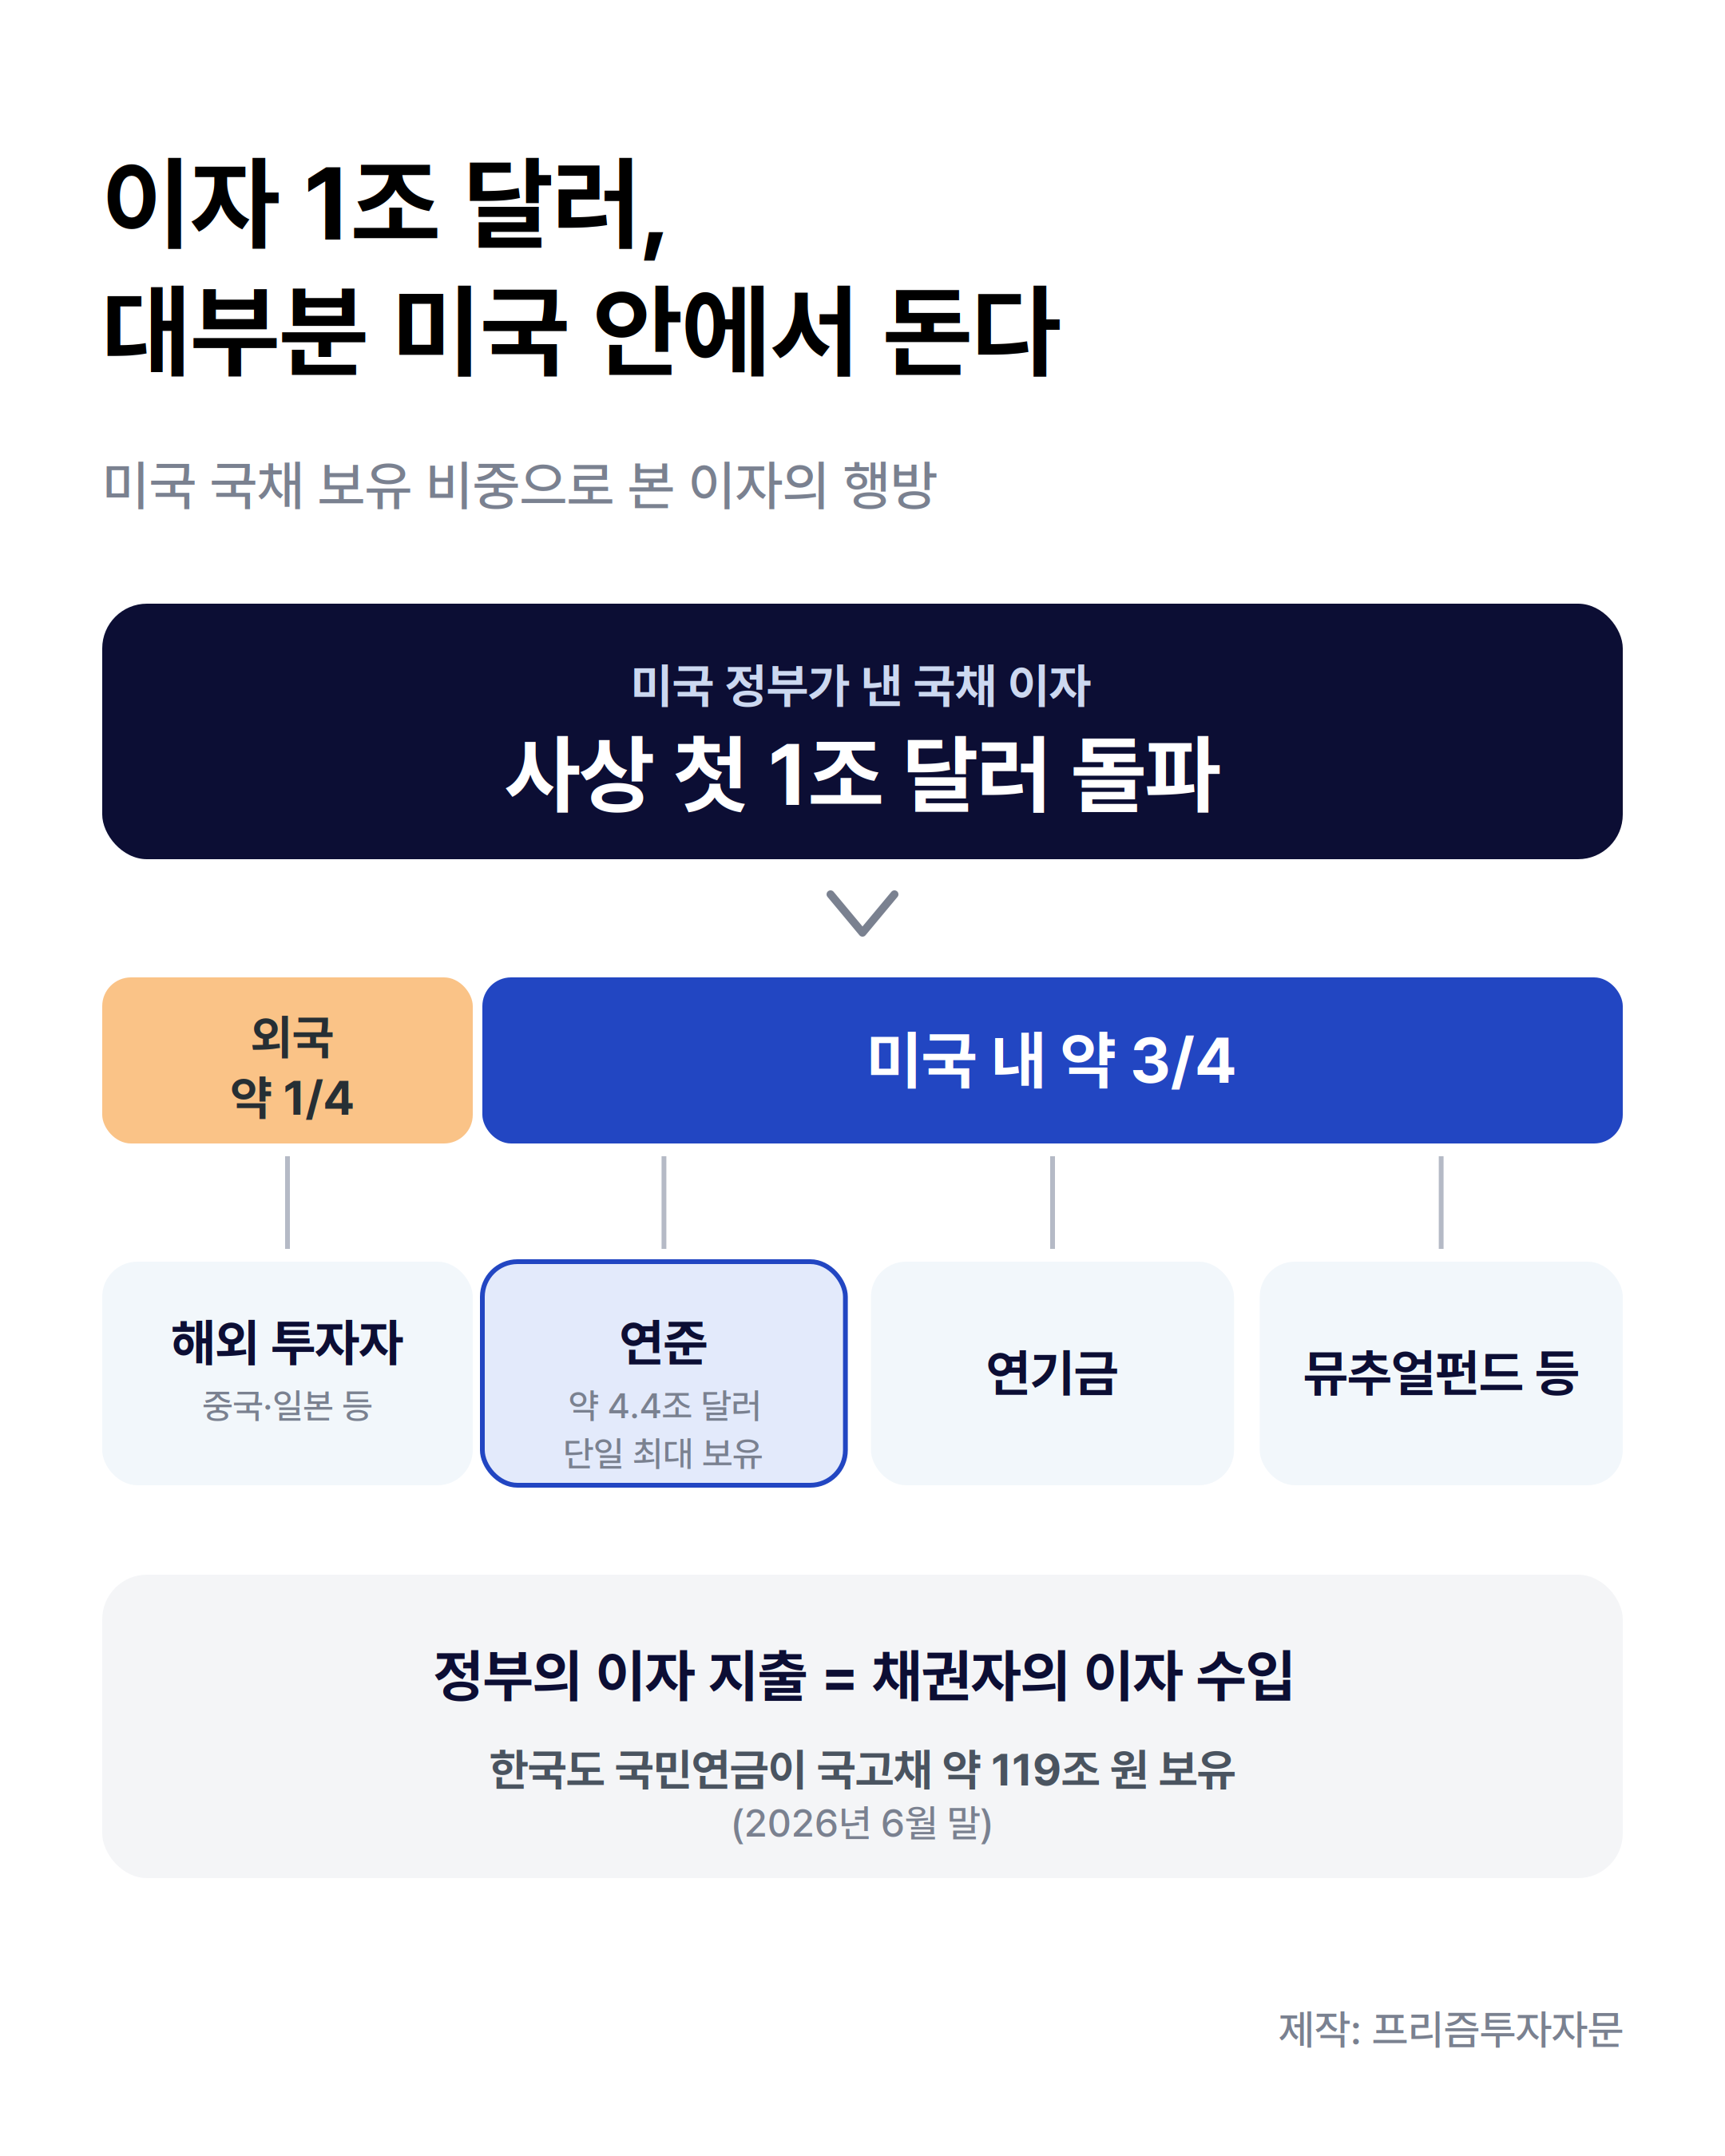
- 미국 정부의 국채 이자 지출이 사상 처음으로 1조 달러를 넘었습니다. 그런데 채무자의 이자 지출은 채권자에게는 이자 수입입니다.
- 미국 국채의 최대 보유자는 외국이 아니라 미국 자신입니다. 연준, 연기금, 뮤추얼 펀드가 많이 들고 있어 이자의 상당 부분은 자국민에게 되돌아갑니다. 한국 정부의 국고채 이자 상당 부분이 국민연금으로 돌아가는 것과 비슷한 구조입니다.
- 금리가 오르면서 국채와 예금에서 다시 4~5%대 이자가 나옵니다. 채권 투자자는 금리 상승으로 자본 손실을 입었지만, 쿠폰 수익은 늘어나고 있습니다.
- 결국 정부의 이자 부담은 채권자의 이자 수입이고, 자본 손실은 인내하는 투자자에게 높아진 이자로 돌아올 수 있습니다. 같은 사건도 보는 관점에 따라 달라질 수 있습니다.
스크립트
안녕하세요.
프리즘 투자자문 CIO 배재현입니다.
요즘 미국 국채 금리 때문에 걱정들이 많죠. 그런데 오늘은 좀 다른 측면에서 이 국채의 이자에 대해서 얘기를 해보도록 하겠습니다.
미국 정부 국채 이자가 사상 처음으로 1조 달러를 넘어섰습니다. 부채가 눈덩이처럼 불어난다. 이자가 예산을 잡아먹는다. 이런 식으로 자극적으로 소비하기에 안성맞춤인 뉴스입니다. 그런데 채무자의 이자 지출은 채권자에게는 이자 수입이죠. 누군가는 이 많은 돈을 벌고 있는 겁니다.
그럼 채권자는 누굴까요? 통념하고 좀 다릅니다. 흔히 중국을 생각하잖아요. 하지만 미국 국채의 최대 보유자는 흔히 생각하는 중국이나 일본 같은 외국이 아닌 미국 자신입니다. 외국 비중은 전체 공공 부위분의 약 1/4에 그칩니다. 나머지 대부분은 미국 자신이 들고 있습니다. 단일 최대 보유자는 약 4.4조 달러를 가진 미국 중앙은행. 흔히 연준이라고 하죠. 연방준비제도이고 그다음은 연기금, 뮤추얼 펀드들입니다. 다시 말해서 정부가 내는 이자의 상당 부분은 외국으로 새어나가지 않고 자국민에게 되돌아갑니다. 국내에서 돌고 돌고 있는 거죠.
그래서 정부의 이자 지출이 역대급이라는 말은 곧 채권자의 이자 수입이 역대급이라는 말과 같습니다. 10년 넘게 이어진 초저금리 시대에 안전 자산에서는 이렇다 할 이자가 나오지 않았습니다. 하지만 지금처럼 금리가 오르면서 국채와 예금, 머니마켓 펀드 같은 안전 자산에서 다시 4에서 5%대의 이자가 나오는 세상이 돌아왔습니다. 은퇴자나 안전자산 선호 투자자에게는 굉장히 반가운 변화입니다. 워런 버핏의 버크셔 해서웨이가 단기 국채를 산더미처럼 쌓아둔 채 이자를 받으면서 기회를 기다리는 것도 바로 이런 맥락입니다.
물론 금리 상승이 만드는 부정적 효과를 부정할 수는 없습니다. 이자 수입이 역대급이라지만 정작 채권에 투자한 사람들은 지난 몇 년간 금리가 올라서 손해를 봤기 때문이죠. 즉, 평가손인 자본 손실이 작지 않았습니다. 채권 투자의 수익인 이자 수입과 가격 변동에서 오는 자본 손익은 금리의 정반대로 반응합니다. 다만 금리 상승이 채권 시장의 재앙이라는 통념은 자본 손실이라는 한쪽 면에서만 보는 단기적인 시각입니다.
물론 모두가 이자 수익으로 부자가 되지는 않습니다. 특히 최대 수익자인 연준은 얘기가 좀 다른데요. 상식대로라면 사상 최대의 이자를 받는 최대 채권자는 큰 이익을 봐야 합니다. 하지만 편의상 연준도 일반 투자자처럼 간주할 때 2022년 9월부터 2025년 말까지 순손실을 기록했습니다. 연준은 보유한 국채에서 이자를 받는 동시에 시중은행이 맡긴 지급 준비금 등에는 이자를 지급하기 때문인데요. 금리가 오르자 지급하는 이자가 받는 이자를 넘어서 버린 것입니다. 결과 연준이 매년 정부에 넘겨 줬던 수익 환류가 1934년 이후 처음으로 거의 0으로 끊겼습니다. 연준은 3년 연속 일종의 영업 손실을 냈고 누적액은 2,400억 달러를 넘어서서 정부로의 환류가 재개되기까지는 앞으로 여러 해가 걸릴 것으로 전망됩니다. 정부의 이자 부담이 커진 데는 최대 채권자인 연준이 더는 정부를 도와주지 못하게 된 점도 있습니다.
한국도 좀 비슷합니다. 우리 정부가 내는 국고채 이자의 상당 부분은 국민연금으로 돌아갑니다. 국민연금은 2026년 6월말 기준 약 119조 원의 한국 국채를 보유하고 있습니다. 정부의 이자 지출이 곧 국민의 노후 자산 수입이 되는 구조입니다. 그리고 금리 상승의 이중성 역시 동일합니다. 2022년 국민연금은 금리 급등에 따른 국고채 가격 폭락으로 큰 폭의 평가 손실을 봤습니다. 다만 중앙은행이 아닌 국민연금은 이후에 시장 금리가 높은 수준에 머무르면서 양호한 이자 수익에 힘입어 성과를 좀 회복했습니다.
결국 하나의 사건도 보는 관점에 따라 달라집니다. 정부의 이자 부담은 채권자의 이자 수입이고 금리 상승의 자본 손실은 인내하는 자에게는 높아진 이자로 되돌아옵니다. 금리 상승은 채권 투자자의 기회입니다. 모든 지출의 청구서 뒤에는 수입 명세서가 있다는 것을 잊어서는 안 될 것 같습니다.
감사합니다.
핵심 키워드
미국정부 국채 국채이자 채무자 연준 연기금 뮤추얼펀드 예금 이자수입 자본손실