
핵심 요약
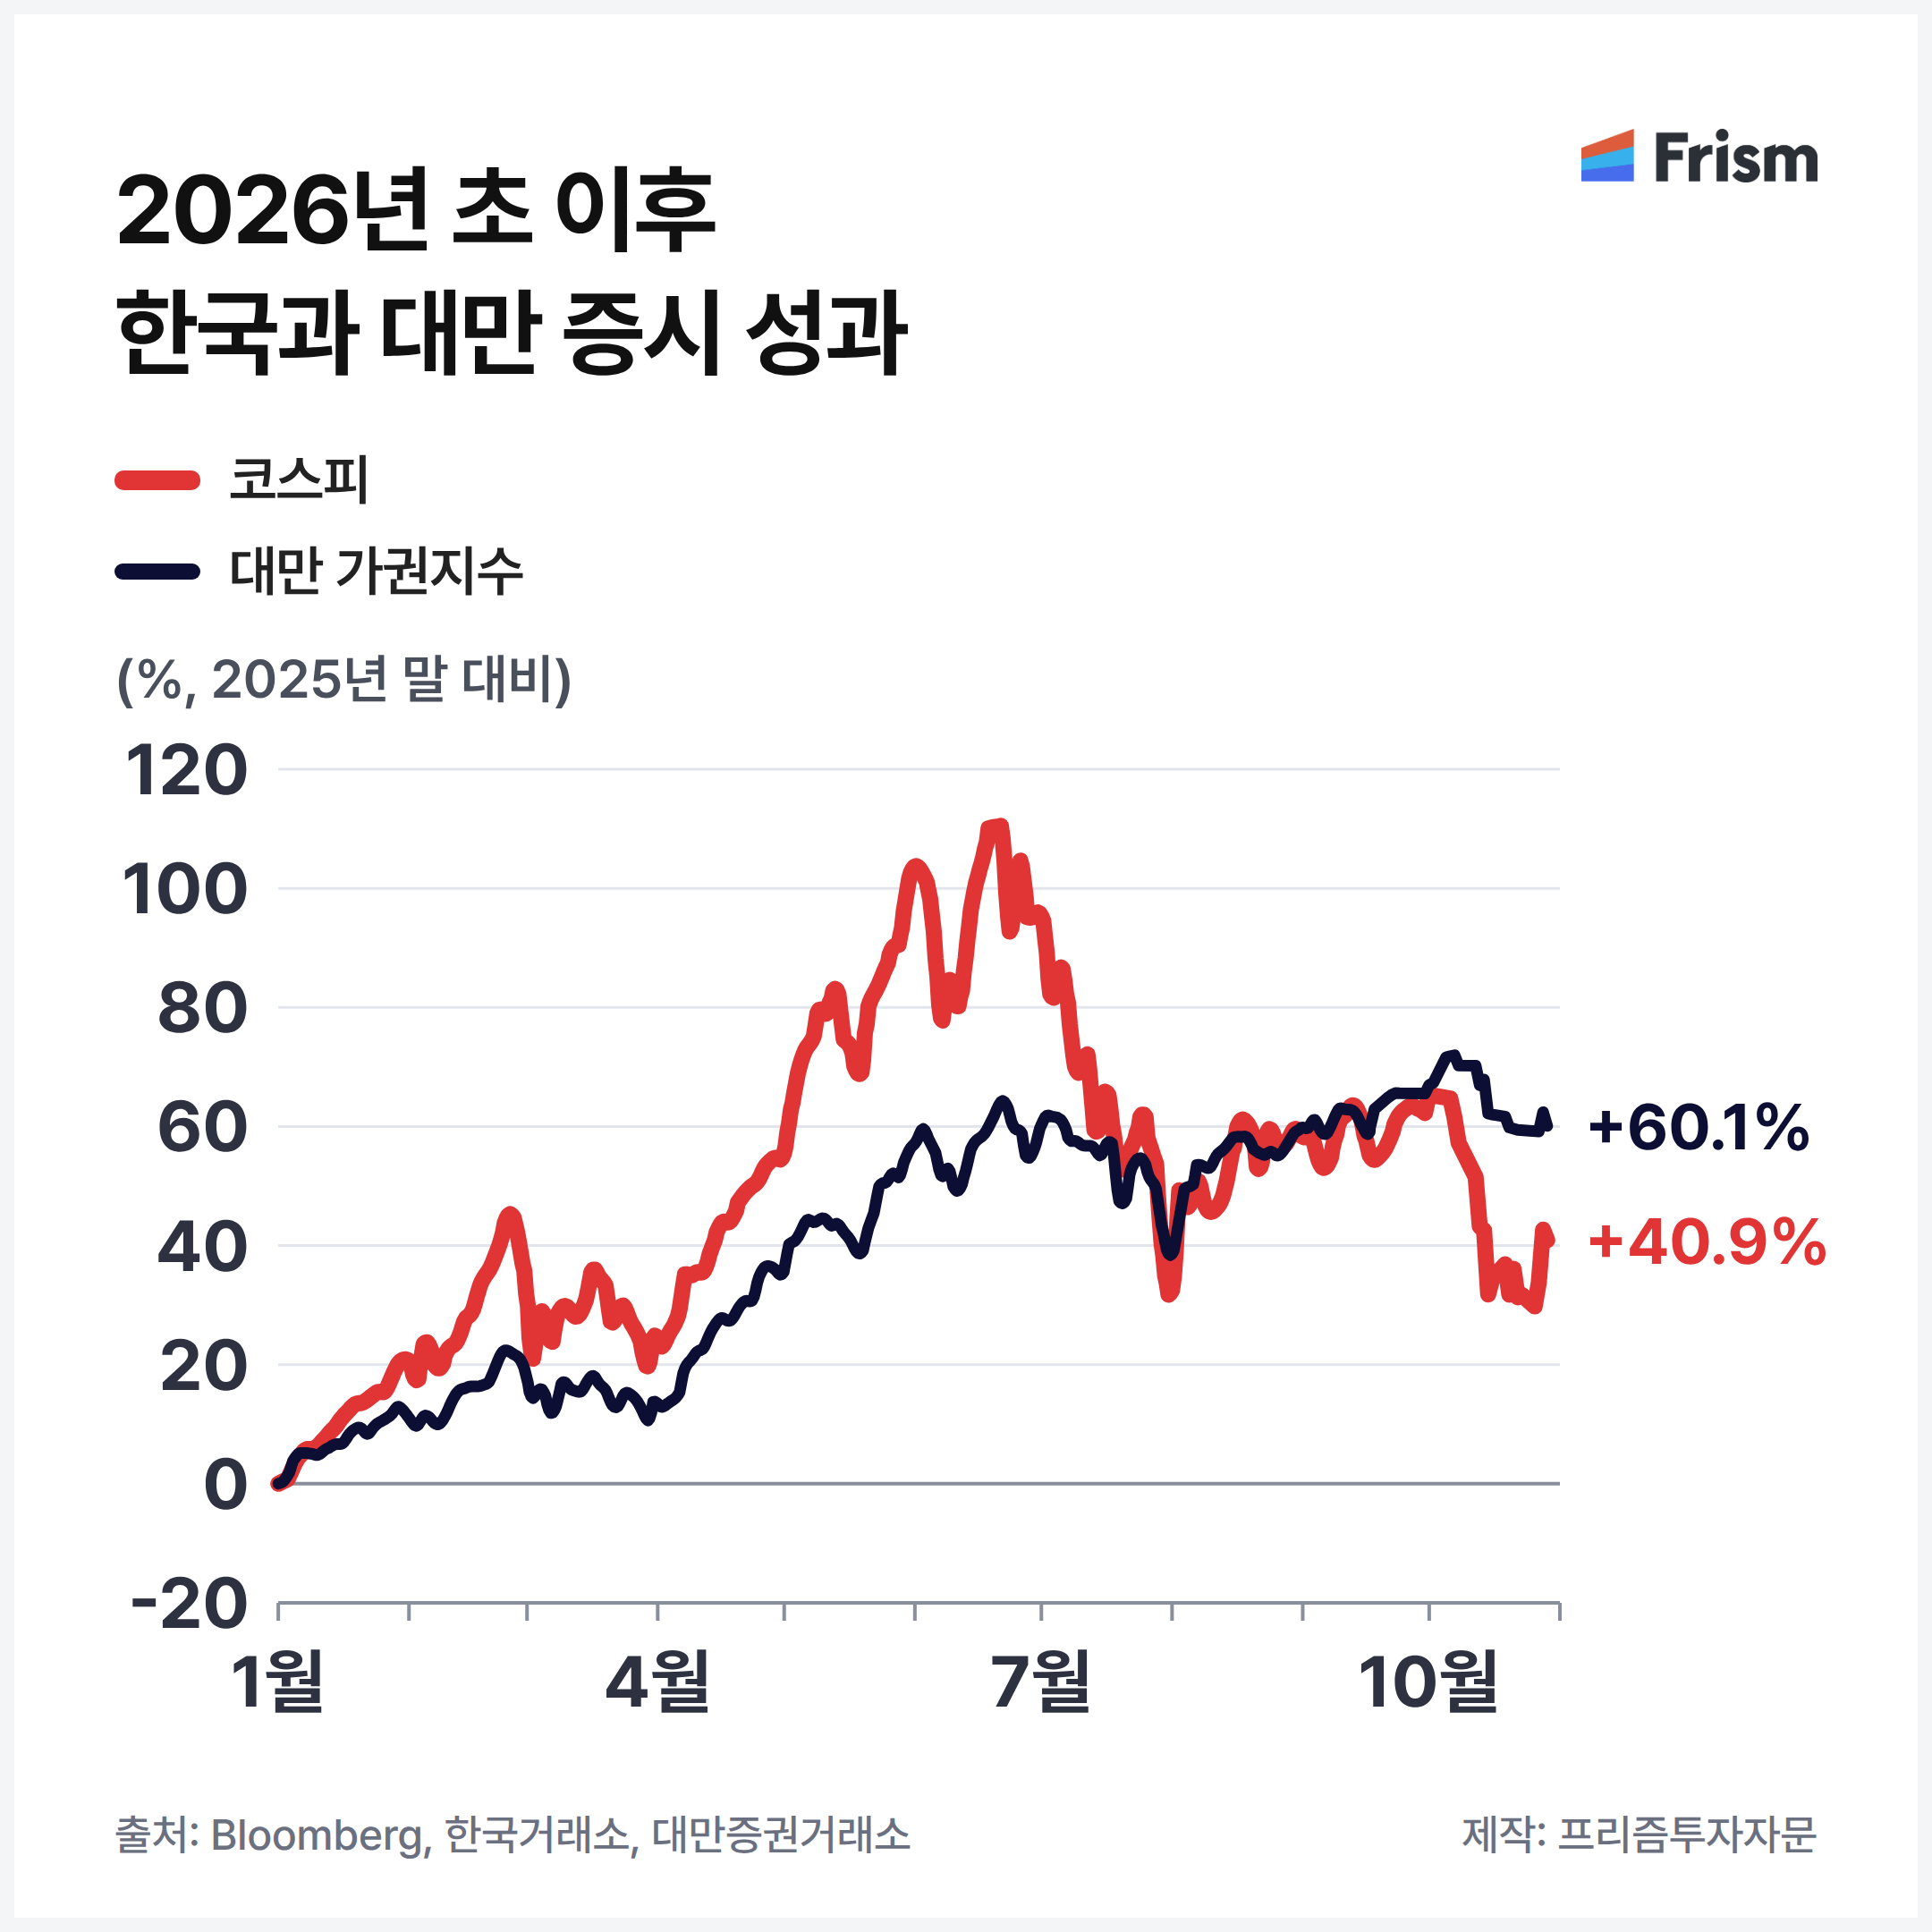
- 블룸버그는 2026년 초 이후 성과에서 대만 가권지수가 한국 코스피를 역전했다고 전했습니다.
- 이유로는 한국이 삼성전자와 SK하이닉스 두 기업에 크게 쏠려 있다는 점이 거론됩니다. 두 회사는 물량은 늘지 않는데 가격만 급등한 면이 있어 실적 개선의 신뢰성이 떨어진다는 주장이고, 대만은 IT 분야에서 더 잘 분산되어 있다는 평가입니다.
- 한국에도 매력은 있습니다. 향후 1년 실적 기준 PER이 대만은 18배인데 한국은 5.5배 수준이어서, 시티은행처럼 한국이 더 싸다고 보는 의견도 있습니다.
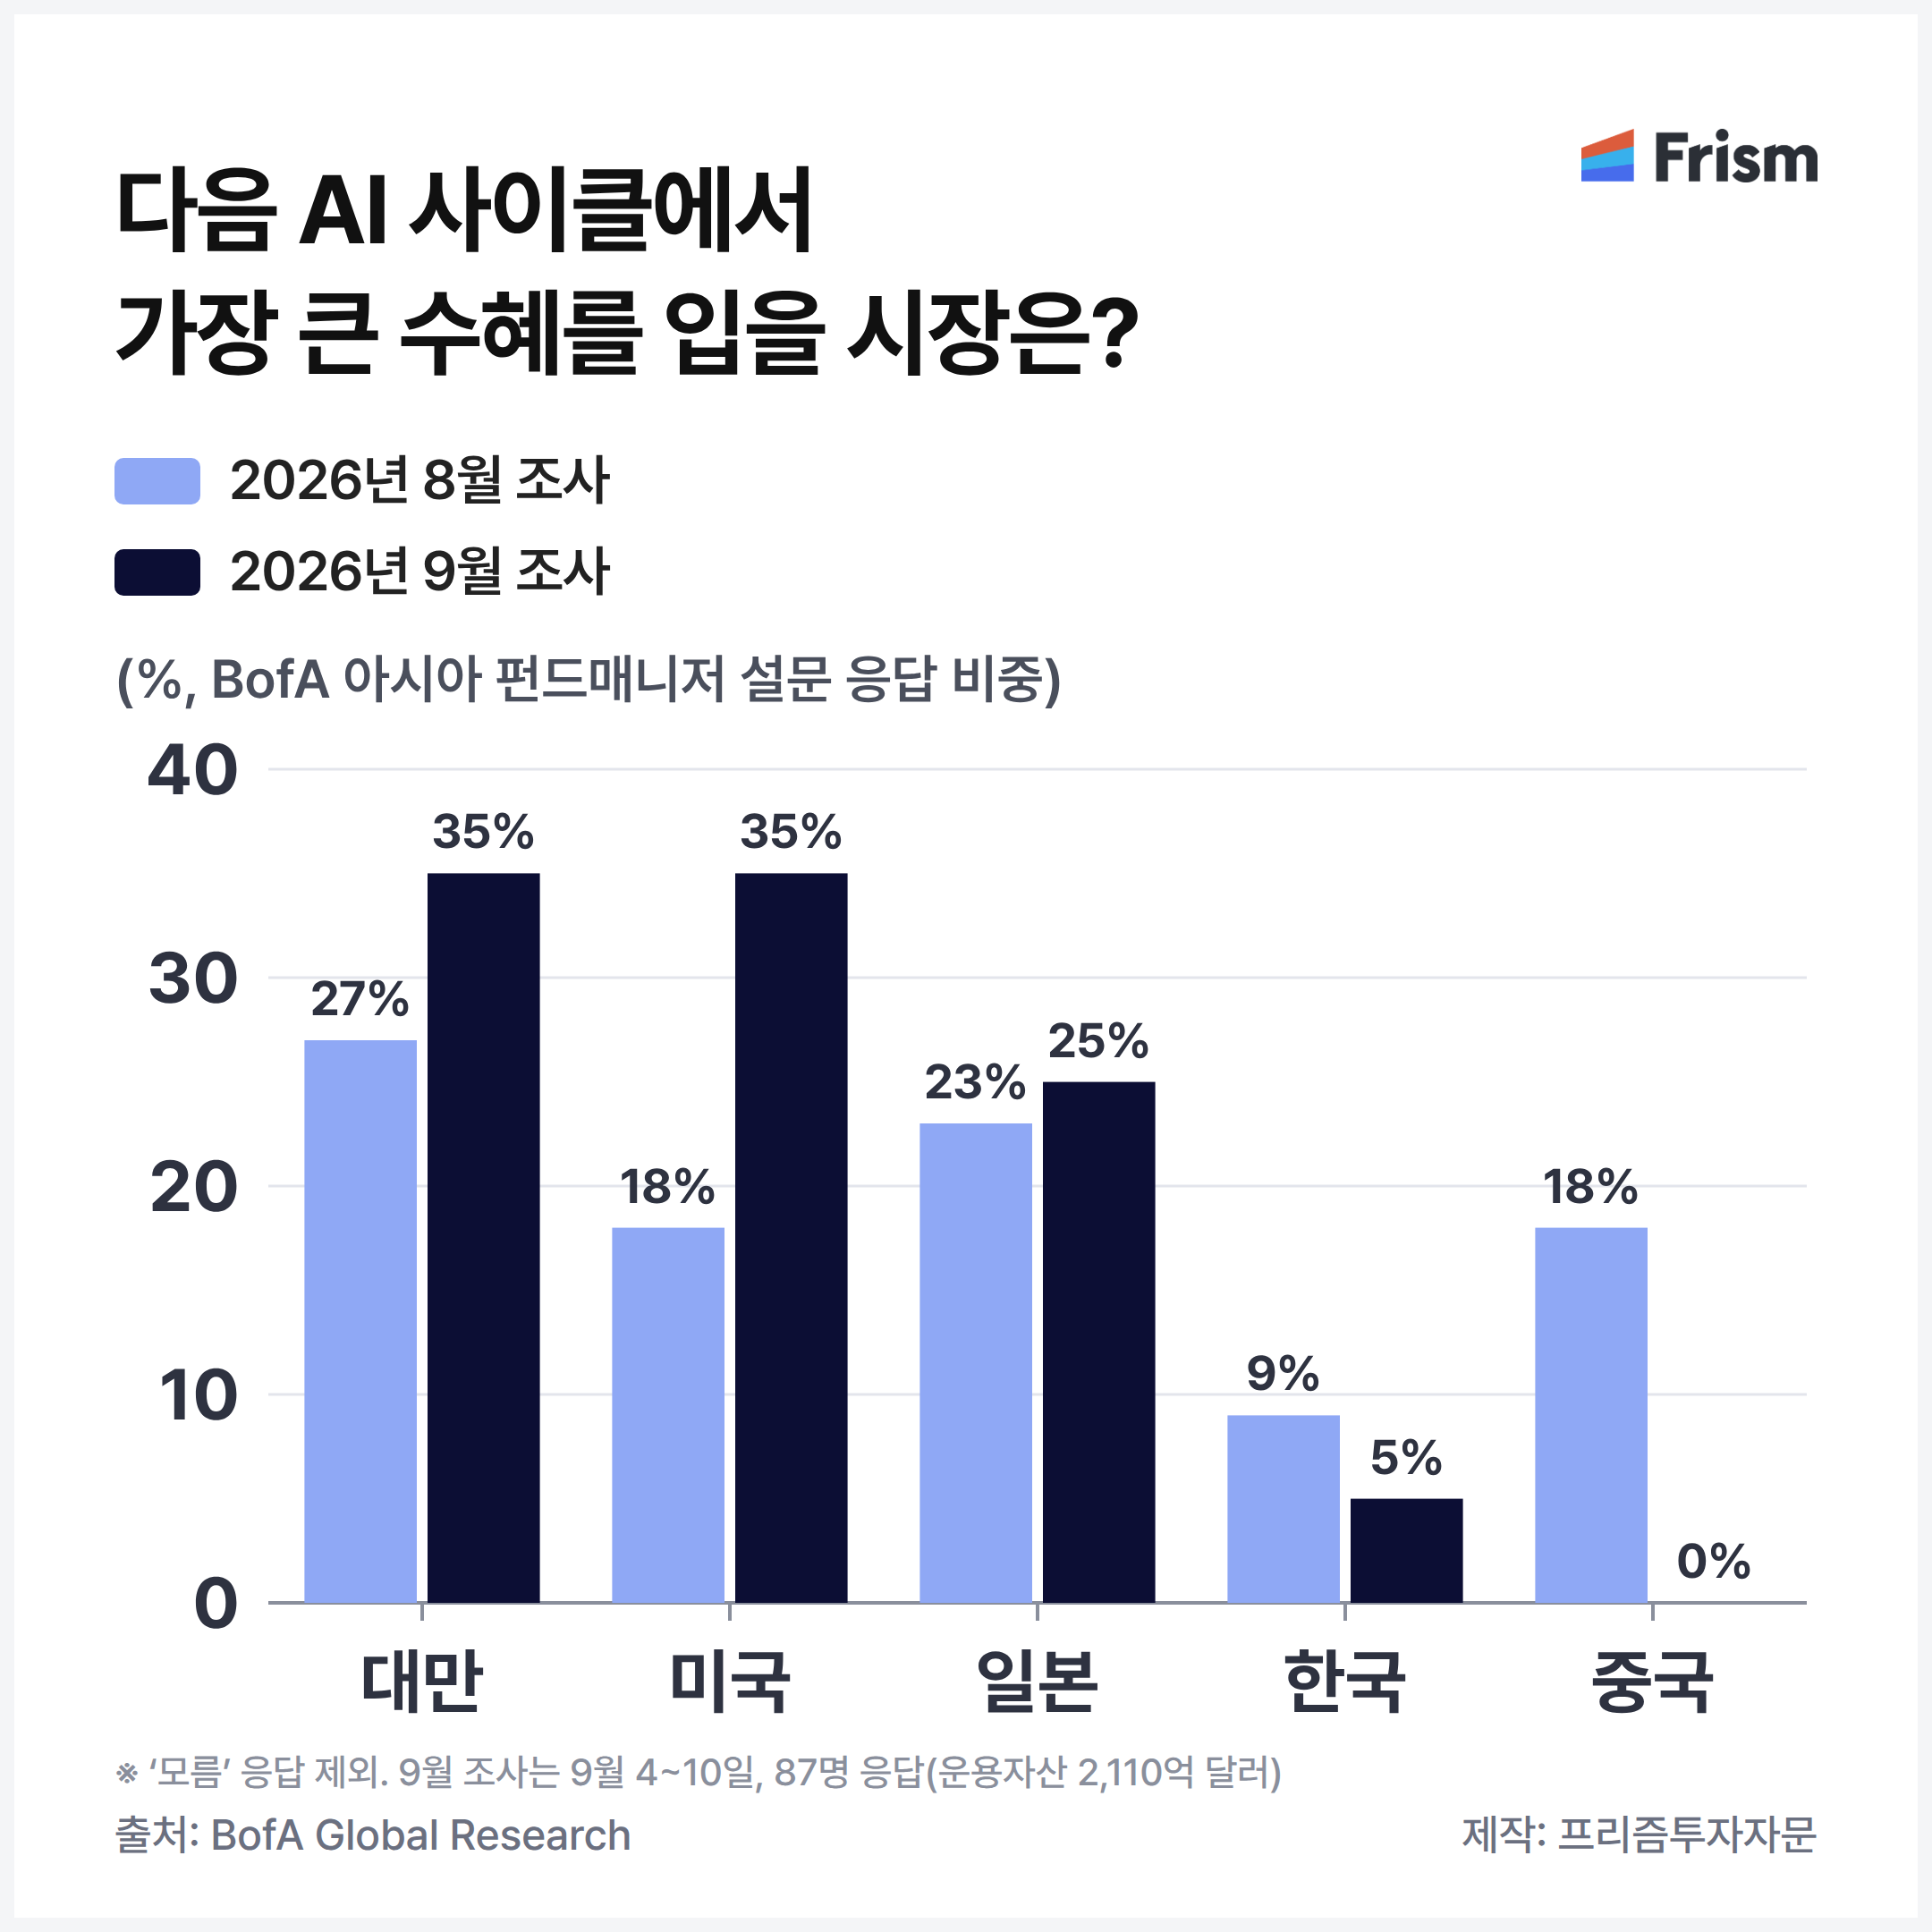
- 다만 뱅크오브아메리카 설문에서 다음 AI 사이클의 최대 수혜 지역으로 대만 35%, 미국 35%, 일본 25%가 꼽혔고 한국은 5%에 그쳤습니다. 글로벌 투자자들 사이에서 한국에 대한 열기가 식은 모습입니다.
- 여기에 수급 불균형과 코리아 디스카운트 요인도 영향을 미쳤다는 분석입니다. 기업 실적이 좋은데도 외국인이 매도하는 이유를 이해하는 데 참고가 되는 비교입니다.
스크립트
안녕하세요. 이코노미스트 홍춘욱입니다.
오늘은 한국과 대만 증시를 비교한 블룸버그의 흥미로운 기사를 하나 소개할까 합니다. 블룸버그의 기사 내용을 봤더니 좀 우리 입장에서 기분이 나쁘죠. 일단 2026년 초 이후에 한국의 코스피와 대만의 가권지수, TWSA 지수라고 하죠. 이런 대만의 가권지수와의 성과를 비교했더니 대만이 한국을 최근에 역전했다 라는 그런 소식이 되겠습니다.
왜 이렇게 우리랑 거기랑 차이가 크냐 이렇게 물어봤더니 일단 가장 집중적인 주장들은 한국은 삼성전자랑 SK하이닉스라는 두 개의 거대 반도체 기업에게 너무 집중되어 있고 또 이 두 회사가 물량은 늘지 않는데 가격만 급등하고 있는 상황이어서 생산량보다는 가격 변화에 치우쳐 있는 주가 상승이 없고 실적 개선이기 때문에 약간 신뢰성이 떨어진다. 더 나아가서 대만은 잘 분산된 포트폴리오를 특히 IT 분야에서는 그런 면이 있기 때문에 대만이 더 낫다 이런 주장입니다.
물론 우리가 매력적인 부분도 있습니다. 대만 가권지수 TWSA 지수는 향후 1년 기업 실적으로 기준으로 했을 때 PER이 18배. 오 비싸네요. 미국 레벨입니다. 한국은 5.5배. 삼성전자가 분기 100조 이익을 내고 있으니까 충분히 가능한 상황입니다. 그래서 일부 전략가들 특히 시티 은행 같은 데는 아 한국이 더 싸다 한국을 사라 이런 콜도 하고 있습니다.
그러나 최근 분기마다 하는 그 뱅크오브아메리카의 원래 설문조사에서 다음 AI 사이클에서 가장 큰 수혜를 볼 시점은 어디냐 라는 질문에 대해서 응답자의 무려 35%가 대만. 그 다음 35%가 미국. 그 다음 25%가 일본. 그러면 이제 남는 경우가 없죠. 그래서 한국은 5%. 한마디로 말해서 글로벌 투자자들 사이에서 최근에 대만이나 일본의 인기는 대단히 뜨거운데 한국에 대한 열기가 많이 식어버렸다라는 것을 느끼고 있습니다.
결국 이게 이제 수급 불균형도 있고 또 우리 기업들의 만성적인 코리아 디스카운트를 유발하는 그런 요인들도 영향을 미쳤으리라 생각됩니다만 아무튼 최근 우리나라 시장 그렇게 한국의 기업들 실적이 잘 나오는데도 왜 외국인이 그렇게 팔고 있냐를 이해하는 데 조금 도움 되는 지표인 것 같아서 오늘 소개해 보았습니다.
지금까지 경청해주셔서 대단히 감사합니다.
핵심 키워드
블룸버그 한국증시 외국인매도 대만 TWSE 코리아 디스카운트 펀드매니저 가권지수