
핵심 요약
- 신임 한국은행 총재는 잭슨홀 컨퍼런스에서 부동산도 한국은행의 중요한 고려 사항이라고 강조했습니다. 거품 위험에 적시 대응하지 못하면 나중에 더 큰 충격이 올 수 있다는 것입니다.
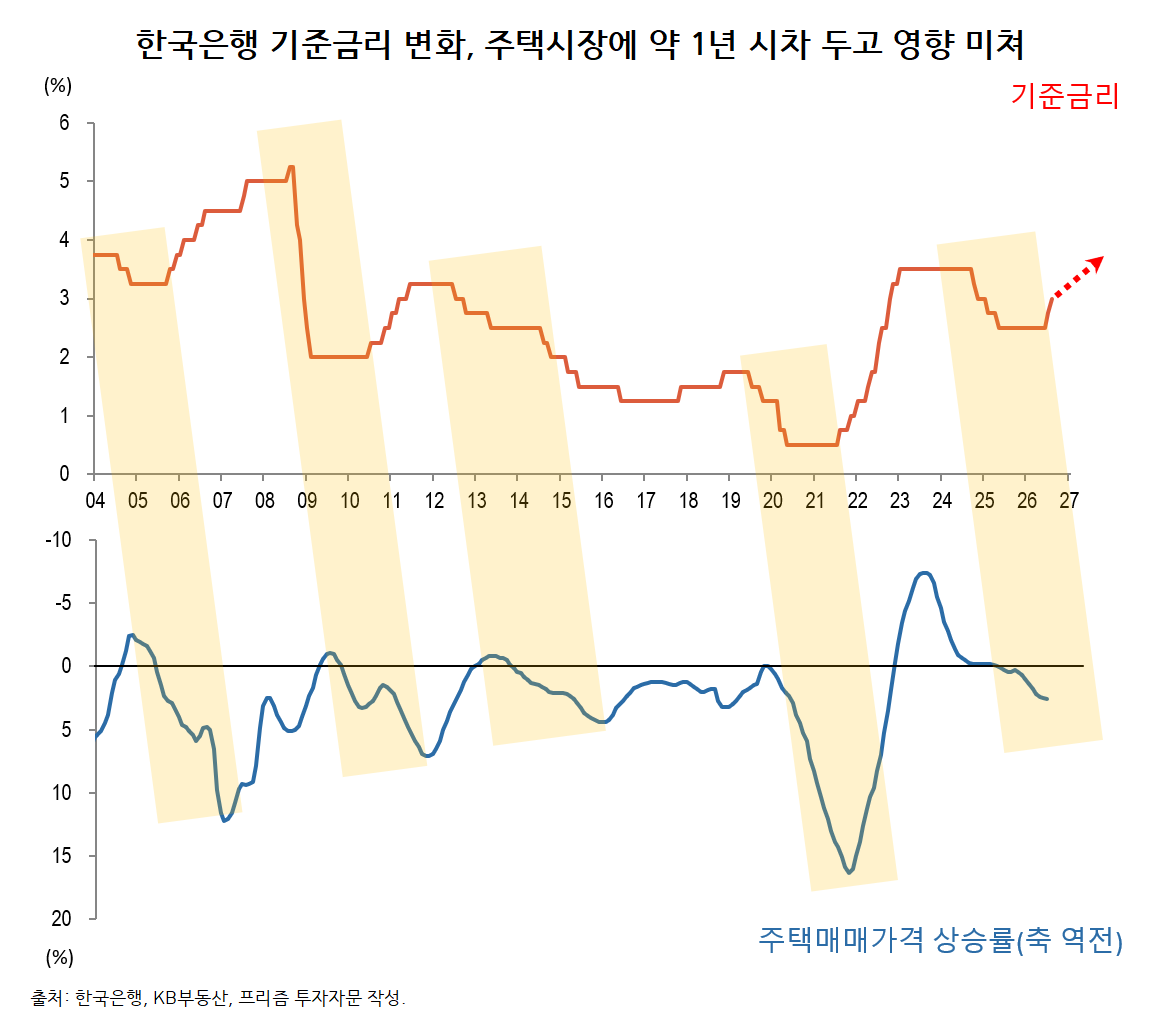
- 주택 보유의 기회비용은 금리에 따라 달라집니다. 저금리일 땐 포기하는 이자소득이 작아 다주택 수요가 자극되고, 금리가 오르면 기회 비용이 커져 시차를 두고 집값 하락 압력으로 작용합니다.
- 앞으로 금리 인상 기조가 이어지면 채권 보유에 따른 손실도 커질 수 있습니다. 하지만 국내 채권을 포트폴리오에서 완전히 포기하기는 어렵습니다. 중국처럼 부동산 시장이 붕괴될 경우, 장기 국채 금리가 제로 수준으로 크게 떨어질 가능성이 높기 때문입니다.
스크립트
안녕하세요.
이코노미스트 홍춘욱입니다.
오늘은 한국은행의 금리 인상이 부동산 시장에 미치는 영향에 대해서 말씀을 드리겠습니다.
지난 주말에 열렸던 잭슨홀 컨퍼런스에서 신한국은행 총재는 부동산이 매우 중요한 요소다. 한국은행의 주된 책무는 물가 안정이지만 부동산도 아주 중요한 고려 사항이라고 이야기를 했습니다. 더 나아가서 부동산 시장의 거품 위험이겠죠. 이 위험에 대해서 적시 대응을 못하는 것은 바늘로 풍선을 터뜨린 것 같은 충격을 줄 수 있다. 호미로 막을 수 있을 때 막지 못하면 나중에 가래로도 막을 수 없다고 강조를 했습니다.
이러한 이야기를 한 이유는 결국 부동산 시장이 금리에 너무나 민감하기 때문에 그럴 수 있죠. 통상 저금리 환경일 때는 주택 보유의 기회비용이 감소하고 주택담보대출 금리가 내려가서 주택시장에 대한 수요를 자극하는 경향이 있습니다. 예를 들어서 시세 10억원짜리 아파트를 보유하는데 예금금리가 3%면 이 집을 소유하고 계신 분은 3천만 원 정도의 이자소득을 포기하고 주택가격의 상승을 기다리고 있는 셈입니다. 그런데 어느 날 금리가 1%로 내려간다면 이 집을 보유한 데 따르는 기회비용은 연간 천만 원밖에 안 되겠죠. 그렇기 때문에 더 많은 집을 사더라도 다주택자들 입장에서는 집 한 채 더 가지고 있지 뭐 이런 생각들을 가질 가능성이 높다는 것입니다.
반대로 정책금리가 3%를 넘어서 4%, 5%로 높아지게 되면 10억짜리 주택을 보유한 데 따르는 포기하는 이자 비용이 4천만 원, 5천만 원 정도로 올라가겠죠. 죄송합니다. 이자소득이 올라가는 거죠. 결국 주택시장은 금리의 함수다라는 것을 알 수 있고요. 금리가 인상되는 경우에 즉각 집값이 떨어지지는 않습니다만 약간의 시차를 두고 떨어지는 그런 모습들이 나타난다는 것 알아두시면 좋겠습니다.
아무튼 한국은행이 이렇게 부동산 시장에 대해서 적극적인 어떻게 보면 중요성을 밝히는 걸 보면서 에고, 앞으로 더 금리 인상이 계속되겠구나라는 그런 우려를 갖게 되는 것 같습니다. 물론 자산 배분하는 투자자 입장에서 안 좋은 소식입니다. 금리가 인상되는 경우에 채권을 보유한 데 따르는 손실들이 더욱 커질 수 있기 때문이죠.
다만 우리가 채권을 보유한 데 따르는 그런 비용들은 분명히 존재함에도 불구하고 이걸 계속 가져가는 이유는 지금 바로 옆 나라 중국에서 벌어지는 것처럼 부동산 시장이 잘못해서 정말 터져버리는 경우 채권 말고는 경제에 투자할 만한 자산이 실종되어버리는 일도 종종 벌어지거든요. 이런 요인으로 인해 자산 배분해서 우리 국내 채권을 완전히 또 포기하기는 어려운 상황이 아닌가 생각됩니다.
지금까지 경청해주셔서 대단히 감사합니다.
핵심 키워드
한국은행 총재 잭슨홀 부동산 주택시장 기회비용 금리 금리인상 국내채권 중국