
핵심 요약
- 최근 채권은 금리가 올라 가격이 떨어지고, 주식과 같은 방향으로 움직이면서 완충 역할을 제대로 못 하고 있습니다.
- 하지만 채권을 보유하는 진짜 이유는 평소 수익률이 아니라, 주식시장 전체가 무너지는 위기 상황에서 낙폭을 줄여주는 보험 기능에 있습니다.
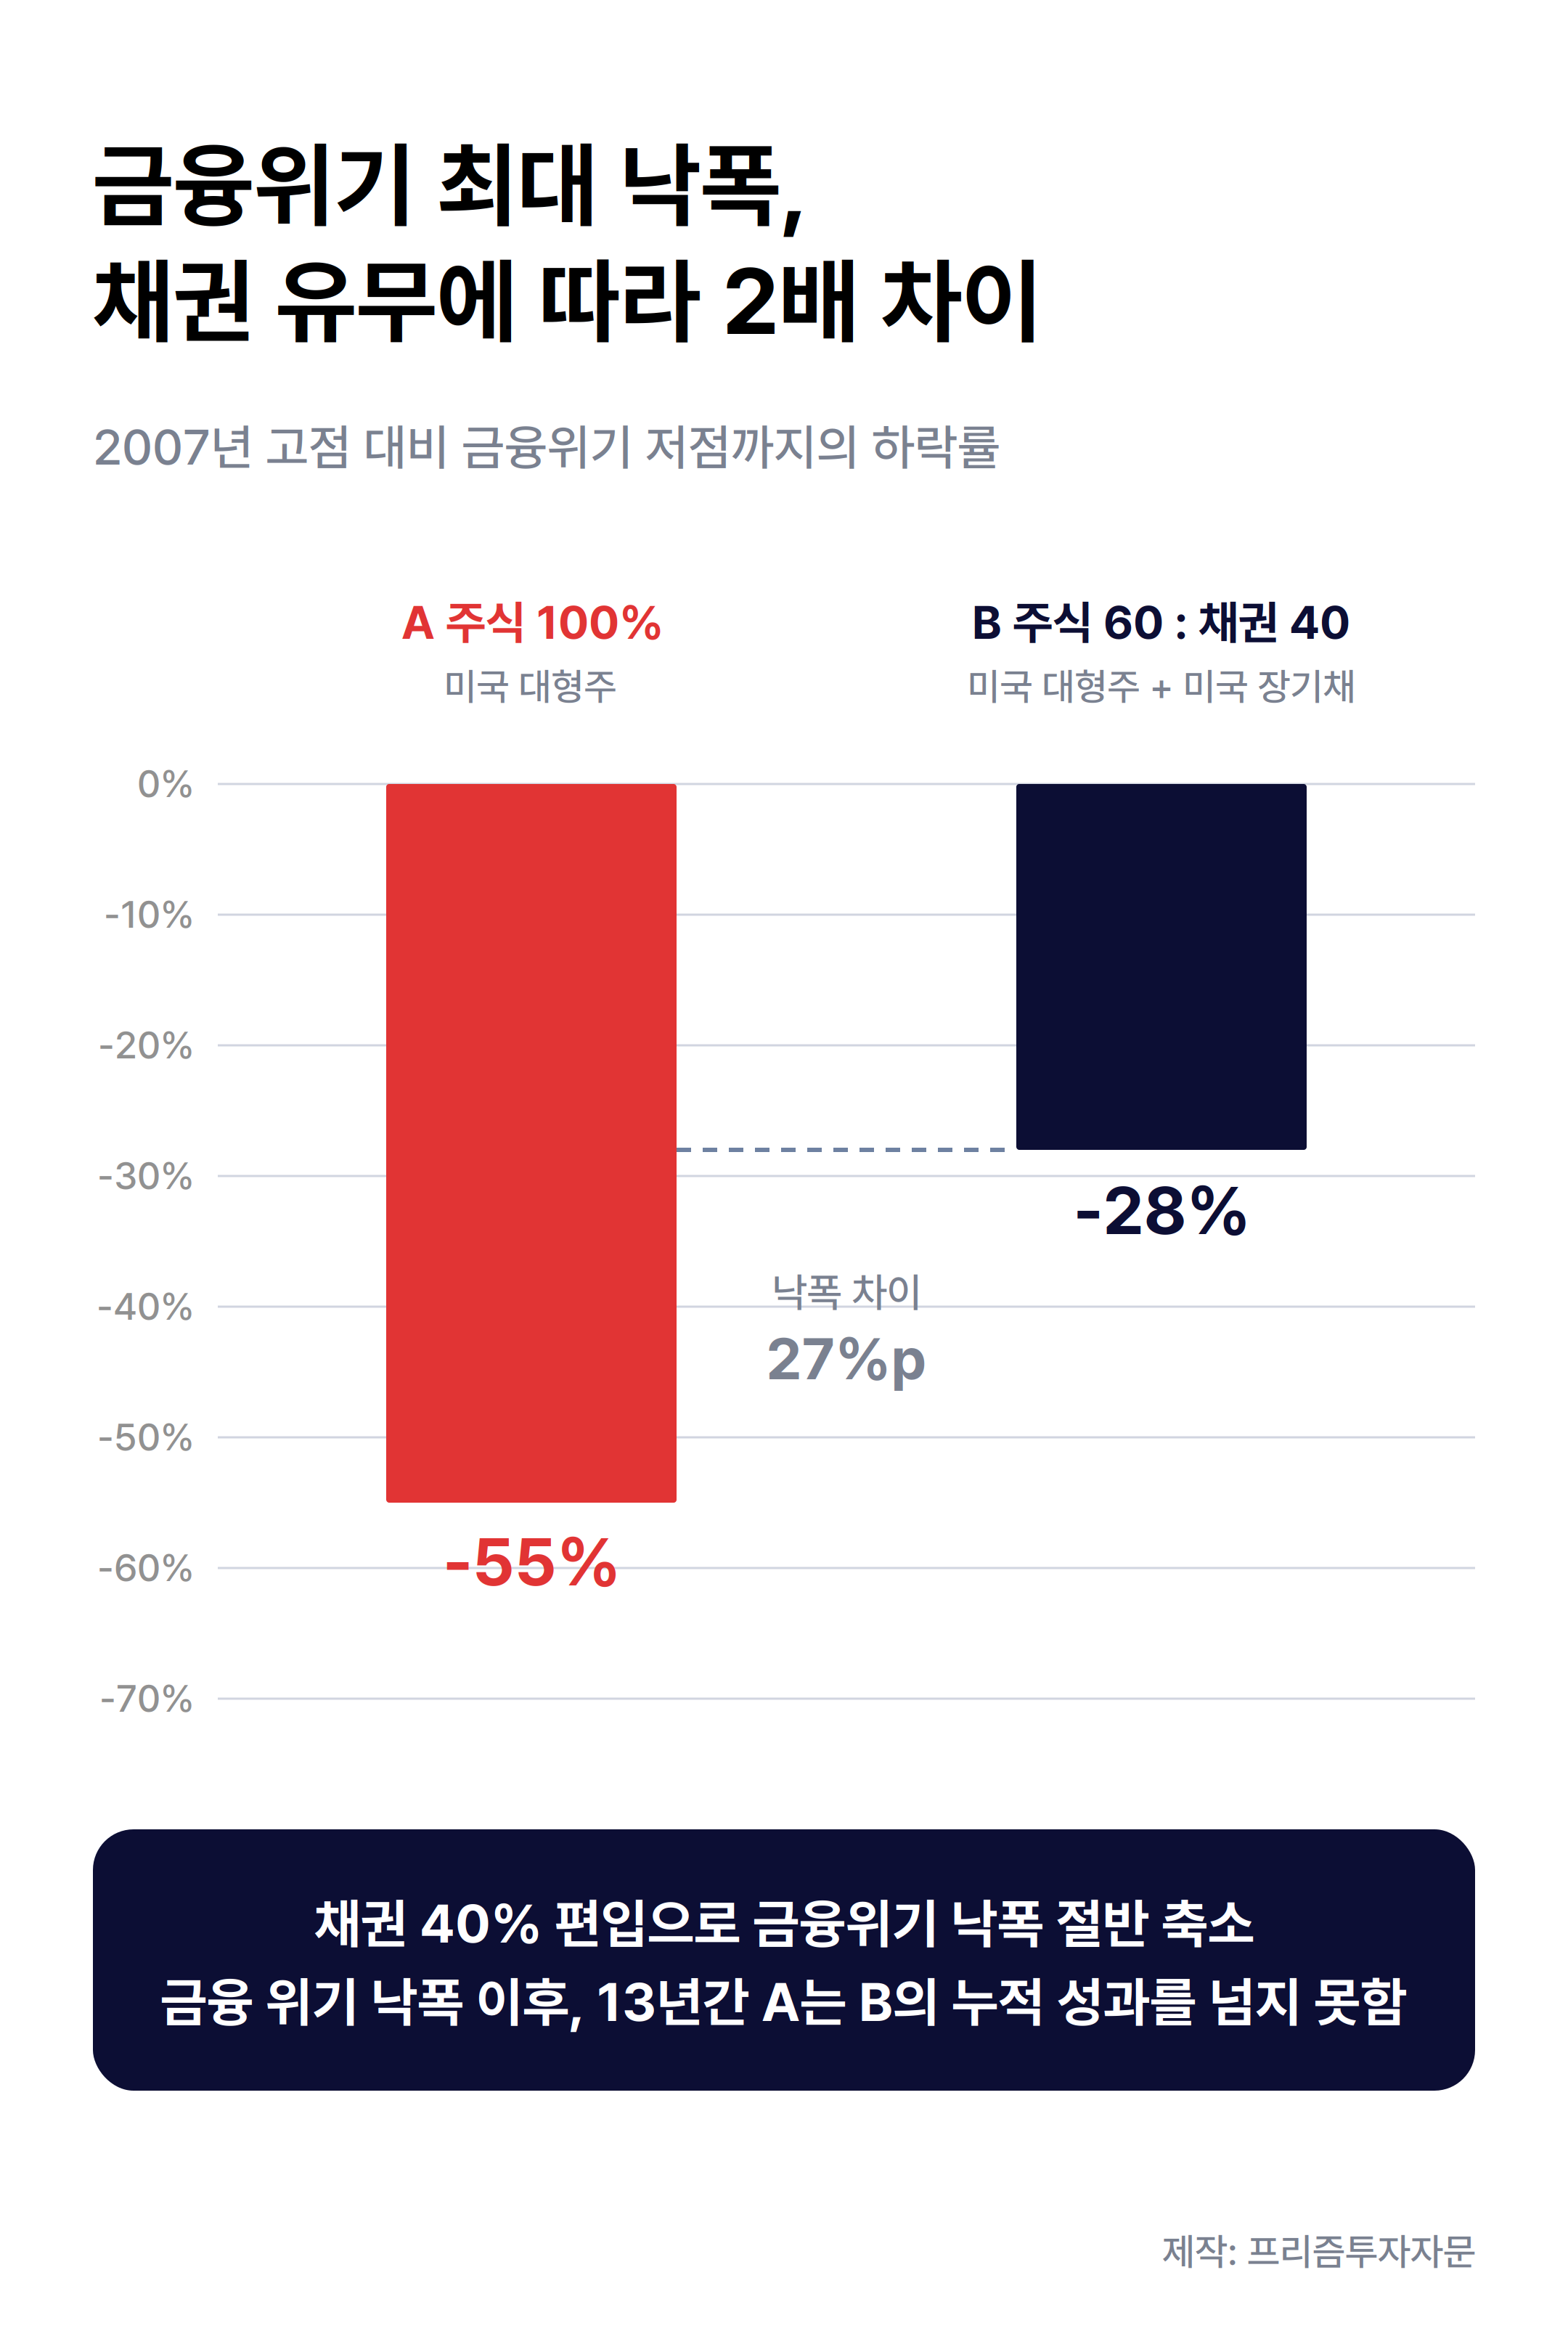
- 실제로 미국 대형주 100%(A) 포트폴리오는 2007년 금융위기 때 -55% 하락했지만, 여기에 장기채를 60:40으로 섞은 포트폴리오(B)는 -28%에 그쳤습니다.
- 낙폭이 클수록 회복에 필요한 상승률이 기하급수적으로 커지기 때문에, 이 차이는 이후 13년간 뒤집히지 않았습니다.
- 지금 주식과 채권이 같이 움직이는 것은 인플레이션 국면의 일시적 특징일 뿐입니다. 경기가 꺾이면서 위험자산을 피해 안전자산으로 돈이 움직이는 진짜 위기가 오면 둘의 상관관계는 다시 반대로 돌아섭니다. 그러니 최근의 채권 손실은 위기에 대비해 미리 낸 보험료로 봐야 하며, 가격이 떨어졌다는 이유로 파는 것은 현명한 선택이 아닙니다.
스크립트
안녕하세요.
프리즘투자자문 CIO 배재현입니다.
오늘은 미운 오리 새끼 채권에 대해서 얘기를 해볼 텐데요. 솔직히 요즘 채권은 미워도 너무 미운 자산입니다. 금리가 올라서 가격이 많이 떨어졌죠. 최근 성과는 대부분 마이너스입니다. 게다가 평소라면 주식이 흔들릴 때 채권이 받쳐줘야 되는데 근래에는 둘이 같은 방향으로 움직입니다. 오르면 같이 오르고 빠지면 같이 빠집니다. 완충 역할조차 제대로 못하는 셈입니다. 여기에 미국과 이란의 충돌로 유가가 뛰고 인플레이션 걱정까지 겹치니까 금리는 더 오를 거라고 다들 걱정이 태산입니다. 이쯤 되면 채권을 이제 그만 놓아버리고 싶은 마음이 지극히 자연스럽다고 할 수 있겠습니다.
다만 정말 중요한 질문이 하나 있습니다. 채권 보유하는 이유가 수익률 단 하나일까요? 절대 그렇지 않습니다.
물론 금리가 떨어지면 자본이득, 즉 가격 상승으로 인한 수익이 생깁니다. 금리가 높은 상태에서 유지되면 쿠폰, 즉 꼬박꼬박 들어오는 이자 수익이 생깁니다. 하지만 평소에 채권을 주식과 함께 갖고 있는 이유는 변동성이 줄어들기 때문입니다. 서로 완전히 같은 자산이 아닌 한 분산하면 분산할수록 포트폴리오의 변동성은 줄어듭니다. 서로 다르게 움직이는 자산이면 훨씬 더 효과가 좋습니다. 포트폴리오를 안정적으로 가져갈 수 있는 겁니다.
하지만 무엇보다 큰 이유는 주식 자산 전체를 크게 망가뜨릴 수 있는 단 한 번의 위기에 대해서 채권이 보험이 되기 때문입니다. 보험은 사고가 없는 해의 수익률로 평가되지 않습니다. 사고가 났을 때 무엇을 해주는지로 평가됩니다. 채권은 사고의 낙폭을 줄여줍니다. 그리고 정도는 생각보다 훨씬 큽니다.
포트폴리오 구성 내역과 운용 방식에 따라 크게 달라지겠지만 간단한 예를 하나 들어보겠습니다. 미국 대형주로만 구성된 포트폴리오 A와 여기에 미국 장기채를 60:40으로 섞은 포트폴리오 B가 있습니다. 이 두 포트폴리오의 2007년 고점 이후 금융 위기 저점까지의 낙폭을 보면 채권이 없는 A는 -55%. 채권이 있는 B는 -28%. 2배나 차이가 났습니다. 그리고 무려 13년 동안 A는 B를 이기지 못했습니다. 그간의 주식 강세가 상당히 길고 이례적이었음을 감안하면 다음 사이클에서는 13년보다 더 길어질 수도 있겠죠.
왜 이렇게 잔인한 차이가 날까요? 낙폭의 산수 때문입니다. 50%를 잃으면 원금을 되찾는 데 100%의 수익률이 필요합니다. 그런데 절반인 25%만 잃으면 33%만 오르면 됩니다. 구덩이가 깊어질수록 빠져나오는 데 필요한 상승은 그보다 훨씬 더 가팔라진다는 데 문제가 있습니다. 근데 채권은 구덩이를 얕게 만들어 줍니다. 그리고 구덩이가 얕아진다는 것은 회복의 시간을 크게 앞당겨준다는 뜻입니다. 여기에 만약에 사람의 마음까지 더해지면 어떨까요? 낙폭을 못 견디고 팔아버린다면 손실을 영구히 확정하게 되는 거겠죠. 채권은 이런 벼랑 끝에서 우리를 한발 물러설 수 있게 해줍니다.
지금은 주식과 채권이 같이 갑니다. 그래서 같이 빠지는데 무슨 분산이냐 하는 반론도 이해는 갑니다. 최근처럼 인플레이션이 주도하는 하락 국면에서는 둘이 함께 빠지게 돼 있습니다. 그러나 이 양의 상관관계는 영구적인 것이 아니라 인플레이션 국면의 특징일 뿐입니다. 정작 진짜 위기, 곧 경기가 꺾이고 신용이 얼어붙어서 자금이 안전한 곳으로 피신하는 국면이 오면 둘의 관계는 다시 음으로 뒤집힙니다. 즉 주식이 무너질 때 채권은 오르는 거죠. 채권이 대비하는 상황이 바로 위기고, 위기에서 상관관계는 되돌아옵니다.
그러니 지금의 양의 상관관계는 채권이 쓸모없다는 증거가 아니라 아, 우리가 아직 위기 국면이 아니라 인플레이션 국면에 있구나 라는 표시일 뿐입니다. 그리고 위기 국면은 채권을 들고 있길 잘했다고 느끼게 될 때 바로 그때입니다.
금리라는 것은 무한정 오를 수 없는 천장이 있는 지표입니다. 아무리 많은 걱정이 프리미엄이라는 이름으로 쌓여도 결국 고금리가 경기를 둔화시키고 위험 자산을 피해서 안전 자산으로 돈이 움직이기 시작하면 금리는 떨어지고 채권은 수익을 만듭니다. 인플레이션이 걱정되면 채권의 만기를 줄이거나 물가 연동채를 섞는 등 어떻게를 고민해야지 버릴까 말까를 고민해서는 안 됩니다. 게다가 채권은 항상 이자를 주고 이자는 현금이기 때문에 리밸런싱 같은 투자의 재원이 됩니다.
투자자는 항상 왜 손실난 자산을 계속 들고 있어야 하나요 라고 묻습니다. 하지만 더 좋은 질문은 만약 채권 없이 다음 위기를 맞으면 내 포트폴리오는 어떻게 되나요? 입니다. 불이 나고 나서 화재보험 드는 사람은 없죠. 보험은 불이 날 수 있기 때문에 미리 드는 겁니다. 가격이 떨어졌다는 이유로, 그리고 정작 그것이 필요해질지 모르는 순간을 앞두고 채권을 파는 것은 현명한 선택이 절대 아닙니다.
최근 채권의 마이너스 수익은 아직 쓰지 않은 보험에 치른 보험료라고 생각을 하셔야 됩니다. 보험 없이 위기를 맞았을 때의 결과는 한두 푼도, 하루 이틀도 아닙니다. 수십 퍼센트의 낙폭과 수십 년의 기다림이 될 수도 있습니다.
감사합니다.
핵심 키워드
채권 금리 수익률 주식 낙폭 인플레이션 상관관계 위험자산 안전자산