
핵심 요약
- 하버드대 기금은 사모펀드와 벤처 같은 비상장 자산 비중을 늘려 왔는데, 올해 민간 기술 기업의 가치가 급등하며 27%대 수익률을 기록했습니다.
- 하지만 2025년 미국 세법 개정으로 대학기금의 투자 소득세율이 일률 1.4%에서 최고 8%로 바뀌었고, 하버드는 그 최고 세율을 맞습니다.
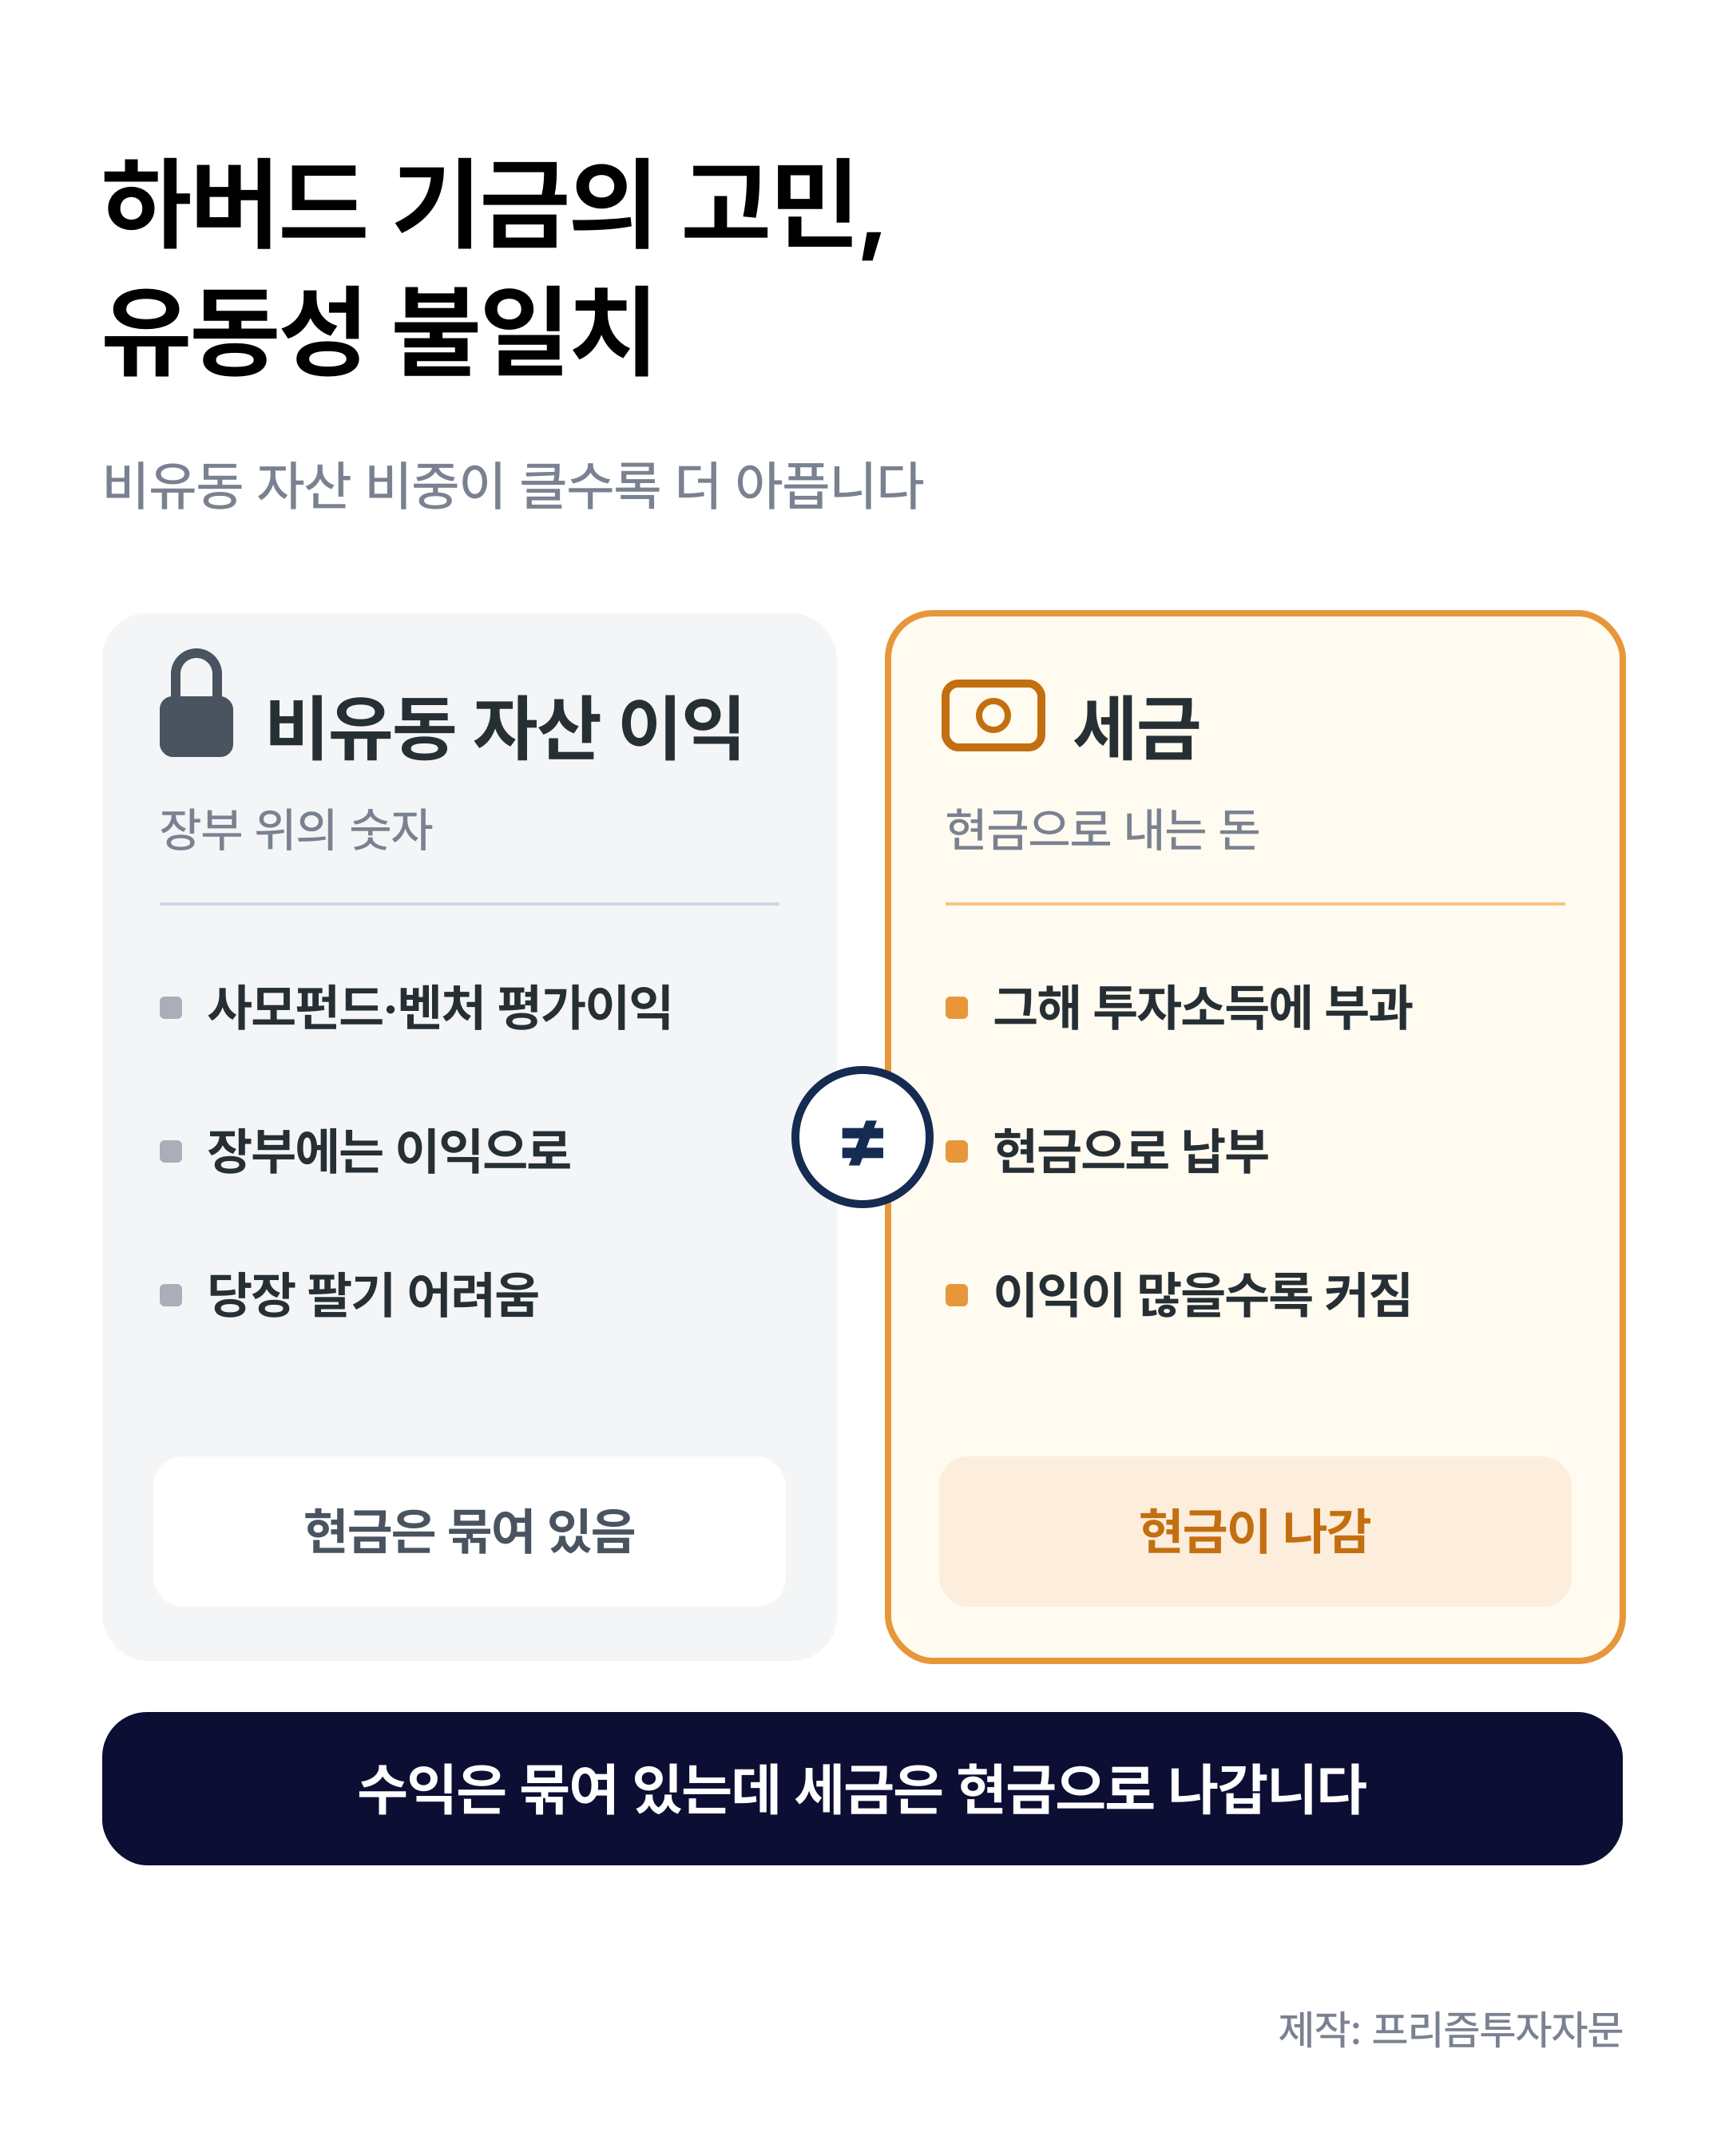
- 게다가 수익의 상당 부분이 당장 현금화하기 어려운 비상장 자산의 평가이익인데, 세금은 현금으로 내야 해서 ‘유동성 불일치’가 생깁니다. 최근 비상장 자산이 개인에게도 조금씩 문을 열고 있지만, 높은 수익 기회에는 필요할 때 팔지 못하는 위험과 좋은 해일수록 커지는 비용이 따라옵니다.
- 향후 하버드는 포트폴리오 방향성을 크게 바꾸어야 할 수도 있을 정도로 투자에서 세금은 중요한 문제입니다. 투자 대상을 넓히고 노후와 상속까지 생각할수록 세금의 중요성은 더욱 커집니다.
스크립트
안녕하세요. 프리즘투자자문 CIO 배재현입니다. 오늘은 투자할 때 주의해야 될 요인 중 하나인 세금에 대해서 얘기해 볼 텐데요. 상장 주식에 대한 것은 아니지만 비상장주식이나 사모펀드에 투자하실 때 참고하실 만한 내용이라서 상식 차원에서 한 번 들어보시면 좋을 것 같습니다.
미국 하버드 대학 기금이 올해 27%대의 수익률을 기록하면서 자산이 구조 원을 훌쩍 넘어섰습니다. 비결은 AI가 이끈 미국 증시의 상승, 그리고 스페이스엑스 같은 비상장 기술 기업에 넣어둔 벤처투자였습니다.
그런데 이 성적표에서 눈에 띄는 과목들이 평소와 좀 다릅니다. 하버드 기금은 오래전부터 누구나 사고 팔 수 있는 상장 주식 대신 사모펀드와 벤처캐피털 같은 비상장 자산으로 무게중심을 옮겨왔습니다. 지금 하버드 포트폴리오는 거의 절반이 사모펀드고 성장주와 벤처에 대한 투자도 3분의 1에 가까워졌습니다. 당장 사고 팔기는 어렵지만 장기적으로 높은 수익을 노리는 비유동 자산을 늘려왔는데 올해 민간 기술 기업의 가치가 급등하면서 대성공을 거둔 것입니다.
하지만 문제가 있습니다. 세금입니다. 2025년 미국이 통과시킨 대규모 세법 OBBBA 속에는 의외로 대학기금에 대한 항목도 있었는데 큰 대학기금의 투자 소득에 매기는 세율을 기존의 일률 1.4%에서 학생 1인당 기금 규모에 따라 최고 8%까지 올리는 차등구조로 바꿨습니다. 하버드처럼 학생 수 대비 기금이 가장 두꺼운 학교는 최고 세율인 8%를 맞습니다. 5배가 넘는 인상입니다. 이 세금 하나로 나가는 돈이 학생 재정 지원 지출의 약 40%에 육박하는 것으로 추정되고 있습니다.
자세히 보면 더 까다롭습니다. 세금은 해에 벌어들인 투자소득에 붙는데 수익이 좋은 해에는 세금도 커진다는 뜻입니다. 게다가 하버드의 수익은 상당 부분 비상장 자산의 평가이익에서 나왔습니다. 장부에는 이익으로 찍히지만 자산은 당장 팔아서 현금으로 바꾸기가 어렵죠. 그런데 세금은 현금으로 내야 됩니다. 수익은 묶여있는데 세금은 현금으로 나가는 이른바 유동성 불일치가 생기는 것입니다. 비유동 자산 비중이 크게 늘어난 지금 아픔은 훨씬 더 크고 현실적일 수 있는 거죠.
이 세법의 설계에는 의외의 디테일도 숨어 있습니다. 학생 1인당 기금을 계산할 때 국제 학생을 학생 수에서 빼지 않기로 해서 결과적으로는 특정 학교에 더 불리하게 작용합니다. 공립대학은 아예 이 세금을 물지 않아서 형평성 문제도 있습니다. 당초 논의되던 최고 세율이 20%를 넘었다가 8%로 깎인 정치적 타협의 흔적도 남아있습니다. 거대한 법안의 눈에 띄지 않는 조항 하나가 특정 기관의 투자 환경을 통째로 바꿔 놓은 셈입니다.
기관일이 남의 일 같지만 개인 투자자도 관심을 가져야 할 것이 세 가지 있습니다. 첫째, 세제가 바뀌면 거대 기금의 자산 배분도 바뀔 수 있다는 겁니다. 제도는 수익률만큼이나 강력한 변수입니다. 둘째, 높은 수익률이 곧 좋은 투자는 아닙니다. 특히 누진세의 경우에 더욱 그렇습니다. 셋째 유동성과 집중도는 매우 중요합니다. 평가 이익은 훌륭한데 정작 필요할 때 현금화하지 못한다면 수익은 장부상의 숫자일 뿐이기 때문입니다.
마침 요즘은 사모펀드와 벤처 같은 비상장 자산이 개인에게도 조금씩 문을 열고 있죠. 그래서 큰손들이 재미를 봤다는 소식이 많이 들리니까 개인들도 욕심이 날 수밖에 없습니다. 하지만 비유동 자산의 높은 수익 기회에는 필요할 때 팔지 못하는 위험과 좋은 해일수록 커지는 비용이 따라옵니다. 하버드 기금을 이끄는 책임자 본인도 AI와 벤처에 집중된 투자가 우리의 아킬레스건일 수 있다라고 인정하고 있습니다. 달라진 세법 아래 앞으로 포트폴리오의 장기 방향성이 바뀔 가능성이 생긴 것입니다.
결국 교훈은 단순합니다. 세금은 포트폴리오 전체를 뒤흔들 정도로 중요하다는 겁니다. 단순한 국내 주식 매매 차익을 넘어서 다양한 자산으로 투자 대상을 넓힐수록 소득의 형태가 다양해질수록 노후가 가까워지고 증여, 나아가 상속까지 생각할 때는 더욱더 그렇습니다. 감사합니다.
핵심 키워드
세금 상장주식 비상장주식 하버드 사모펀드 벤처투자 세법 포트폴리오