
핵심 요약
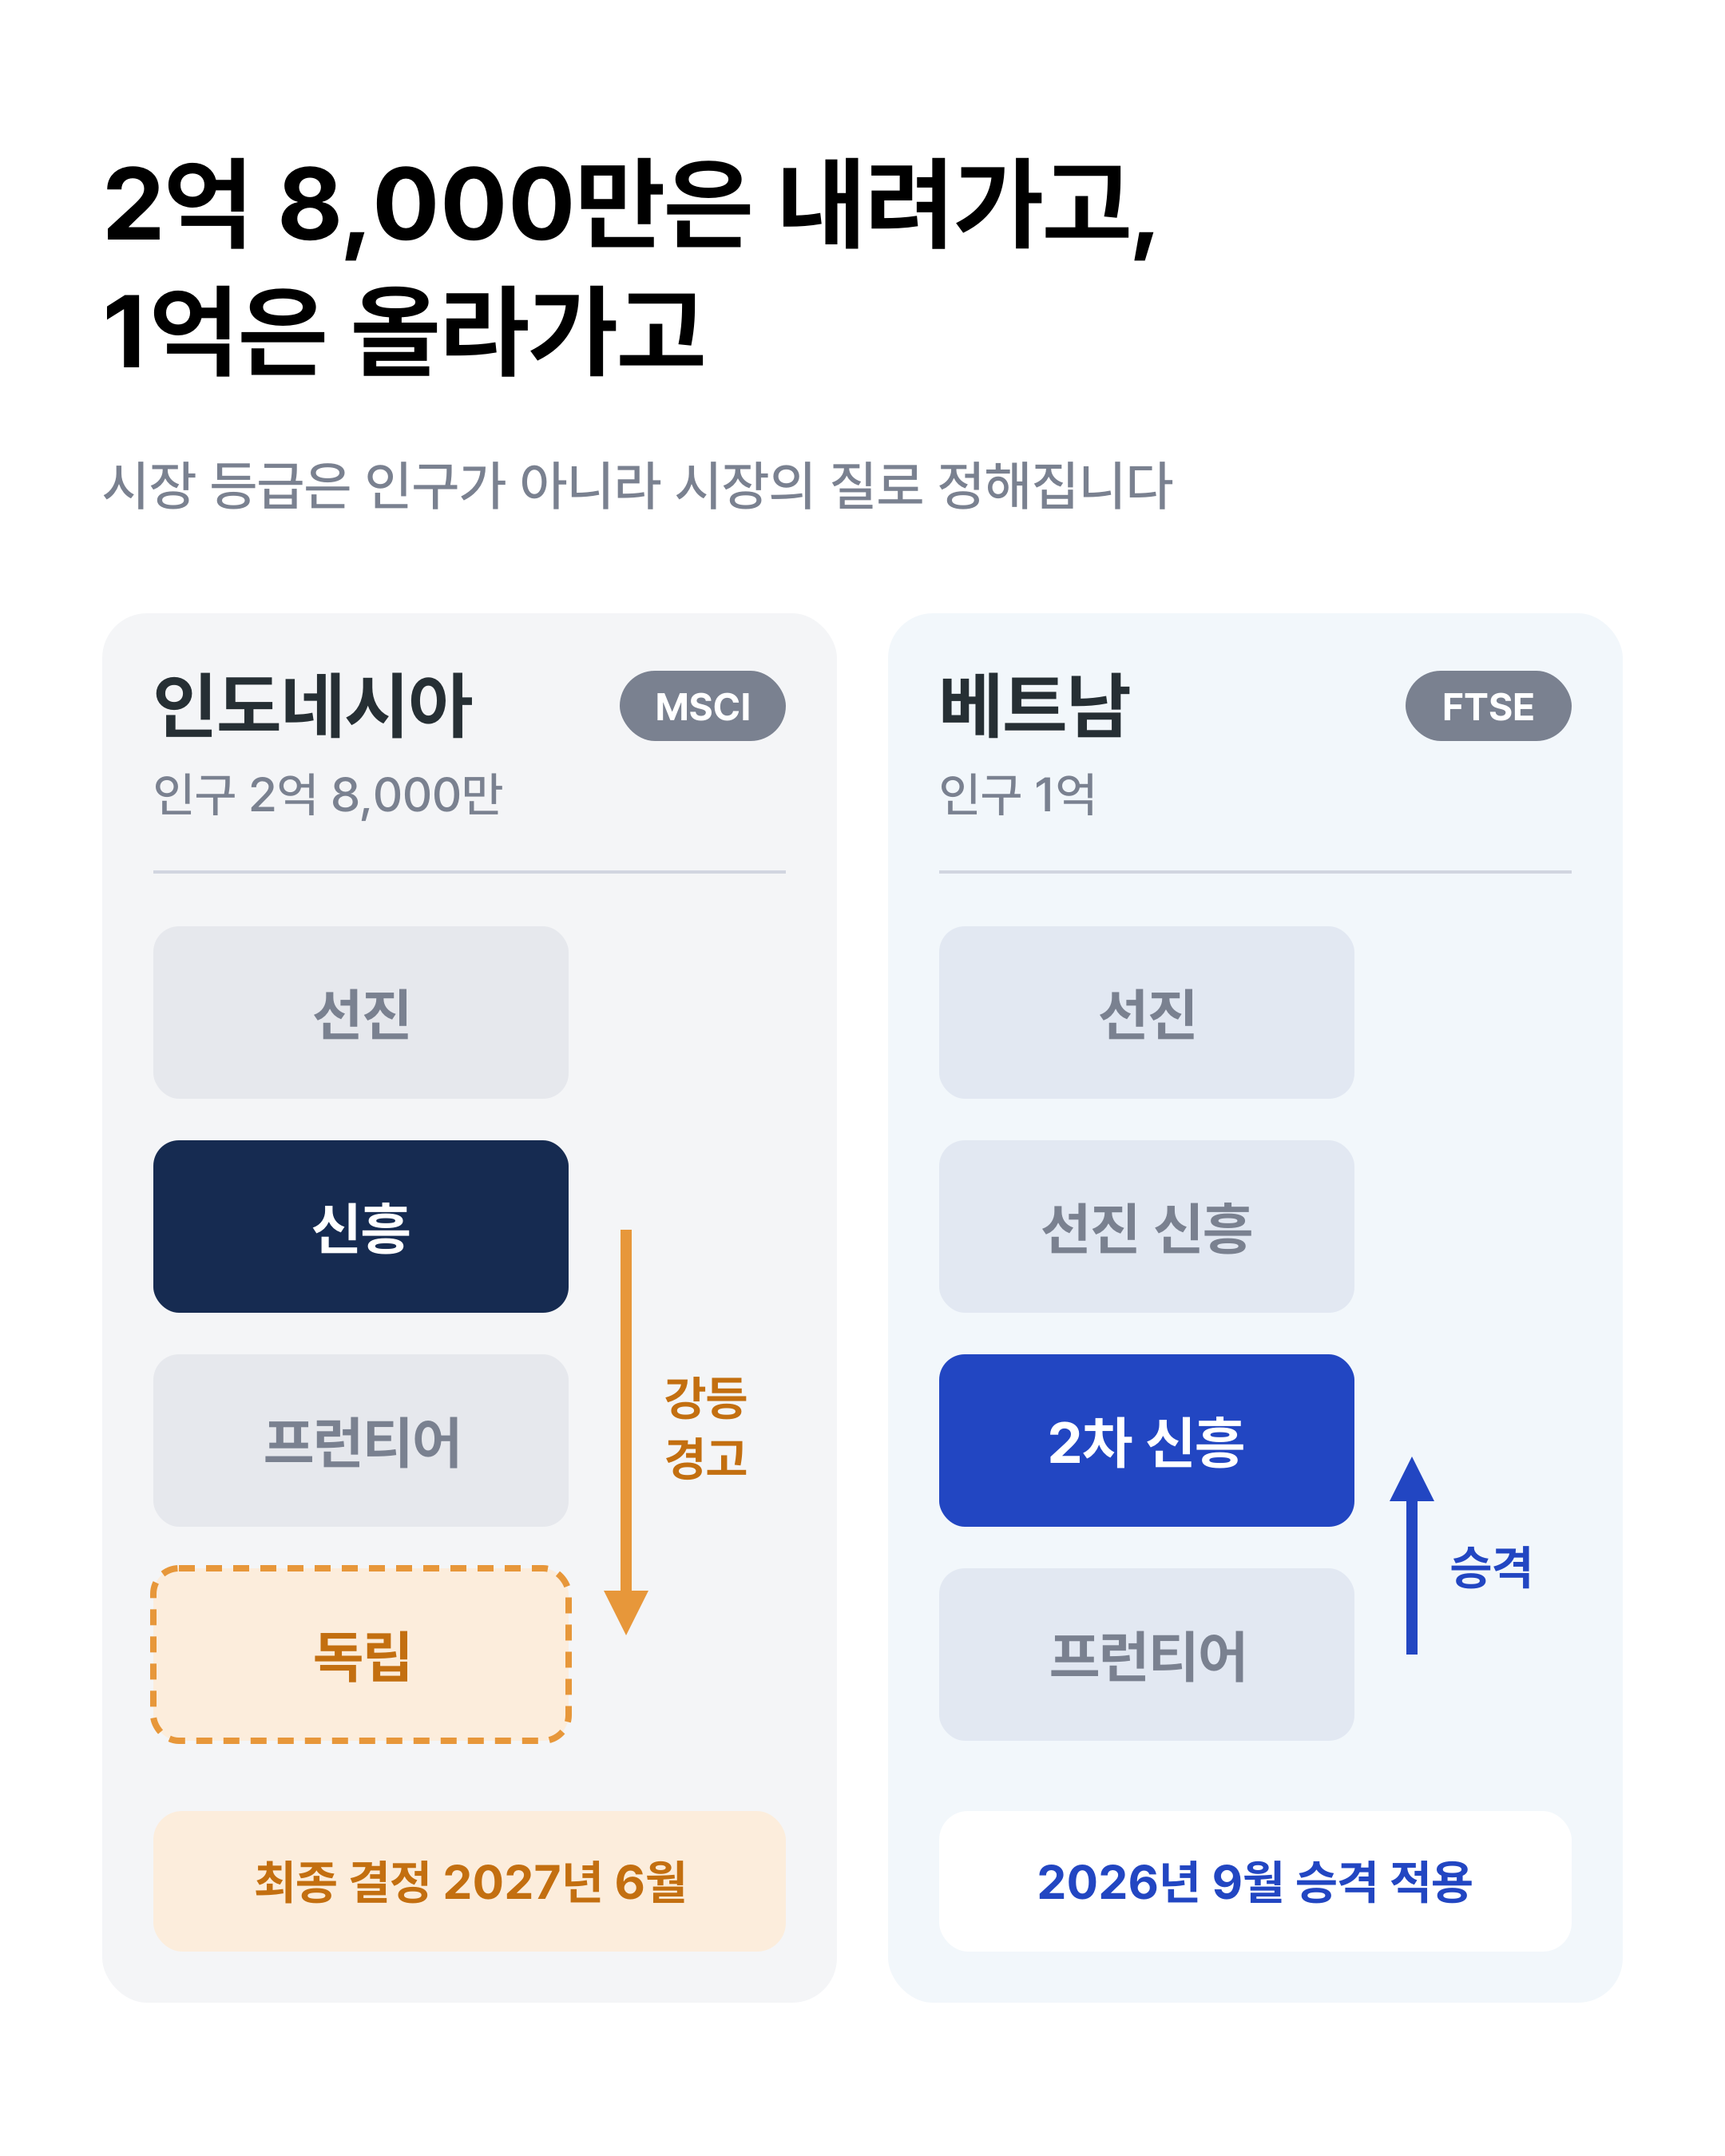
- MSCI가 인도네시아 증시를 신흥 시장에서 ‘독립 시장’으로 강등할 수 있다고 경고하자, 자카르타 종합지수는 이틀 만에 15%가량 빠졌습니다. 반면 같은 시기 FTSE는 인구 1억의 베트남을 신흥 시장으로 승격시켰습니다.
- 배경은 시장의 질입니다. 유통 주식 비율 요건을 채운 기업은 사실상 늘지 않았고, 주가 조작 의혹도 끊이지 않았습니다. 2027년 6월 최종 결정까지 외국인 자금이 빠져나가면 실물경제까지 위축될 수 있습니다.
- 인도네시아는 세계 4위 인구로 주목받아 왔지만, 이를 생산성과 첨단 산업으로 바꾸지 못했습니다. 반면 인도와 베트남은 IT와 제조업 등으로 머릿수를 성장으로 바꿔 내고 있습니다.
- 인도네시아를 장기 투자처로 보는 시각을 부정하려는 것은 아니지만, 투자의 근거가 인구 하나가 되어서는 안 됩니다. 인구는 잠재력이지 운명이 아닙니다.
스크립트
안녕하세요. 프리즘투자자문 CIO 배재현입니다. 오늘은 인도네시아에 대해서 얘기해 보도록 하겠습니다.
최근 지수 산출 기관 MSCI는 인도네시아 증시를 신흥 시장에서 스탠드얼론, 즉 독립 시장으로 강등할 수 있다고 경고했습니다. 발표 이틀 만에 자카르타 종합 지수는 15%가량 빠졌고 1998년 외환 위기 이후에 최대 낙폭을 기록했습니다.
그런데 거의 같은 시기에 또 다른 지수 기관인 FTSE, 흔히 프찌라고 부르는데요. 이 FTSE는 정반대의 결정을 내렸습니다. 베트남을 한 단계 위, 그러니까 프런티어에서 신흥 시장으로 승격시킨 겁니다. 인구 2억 8,000만은 내려가고 1억은 올라가는 것을 보면 머릿수로 시장을 줄 세우지 않는 것이 분명해 보입니다.
MSCI는 증시를 선진, 신흥, 프런티어, 독립의 네 단계로 나눕니다. 독립 시장은 프런티어보다 더 아래로 사실상 글로벌 지수에서 빠지는 자리나 마찬가지입니다. 올해 초에 MSCI가 프런티어로 낮출 수 있다고 했던 것보다 수위가 더 높아진 셈이죠.
배경은 복잡한 거시지표가 아니라 시장의 질입니다. 거래를 활발하게 하기 위해서 유통 주식 비율을 7.5%에서 15%로 올리겠다고 했지만 요건을 채운 기업 비중이 2월말 60%에서 9월말 61%로 사실상 제자리였습니다. 조직적인 주가 조작 의혹도 끊이지 않는데 당국의 제재는 미흡하다고 합니다.
최종 등급 결정은 2027년 6월입니다. 사이 패시브 펀드를 중심으로 적게는 448억, 많게는 1550억 달러의 외국인 자금이 빠져나갈 수 있다는 추정이 나옵니다. 인도네시아의 신흥 지수 내 비중은 0.4%로 2021년 비슷하게 강등된 아르헨티나의 0.1%보다도 많이 커서 충격도 그만큼 클 겁니다. 중앙은행이 자금 유출을 막으려고 금리를 올리면 실물경제까지 위축될 수 있습니다.
인도네시아는 오랫동안 다음 신흥시장의 중심으로 거론돼 왔습니다. 근데 근거는 거의 언제나 하나 세계 4위의 인구였습니다. 2억 8,000만 명의 젊은 나라, 인구 보너스, 거대한 내수 숫자만 보면 그럴 듯합니다.
반대로 인도네시아에 대한 걱정 중에는 이 나라의 땅이 가라앉고 있다는 점도 있습니다. 비유가 아니라 말 그대로 생각보다 빠른 속도로 지반 침하가 진행되어서 수도까지 옮기려는 중입니다. 이번 등급 하향 검토는 인도네시아의 땅만 가라앉는 것이 아니라 펀더멘털도 가라앉고 있음을 여실히 보여줍니다. 많은 인적 자원을 생산성으로 바꾸지 못했고 산업 경쟁력, 특히 미래를 끌고 갈 첨단 산업의 뿌리가 깊지 않습니다.
결국 인구는 자체로 경제도 시장도 아닌 셈입니다. 머릿수가 부로 바뀌려면 인적 자본과 산업이라는 변환 장치를 거쳐야 하는데 인도네시아는 변환에 성공하지 못했습니다.
여기에 비교 대상으로 적절한 두 국가가 있는데 인도와 베트남입니다. 인도는 인구 많은 거 충분히 알고 계시죠. 세계 1위의 인구 대국입니다. 하지만 IT와 서비스 그리고 조금씩 쌓아 올린 첨단 제조로 머릿수를 생산성으로 바꿔내는 데 성공하고 있습니다. 물론 특유의 문화 때문에 걸림돌은 많이 있지만 경제 성장은 지속되고 있고 MSCI 신흥 지수에서도 두 자릿수 비중을 차지합니다. 인도네시아는 자원 수출과 내수에 기댄 채 성장이 더디고 신흥 지수 비중은 0.4%에 그칩니다.
베트남은 인구가 1억으로 인도네시아의 3분의 1 수준이지만 제조업과 외국인 직접 투자, 글로벌 공급망 편입 등을 통해서 견조하게 성장했고 성장률은 인도와 유사한 수준입니다. 신뢰가 FTSE의 신흥 시장 승격으로 돌아온 겁니다.
이들 경쟁국과 비교하면 인도네시아는 여러모로 못 미칩니다. 특히 증시는 소수의 재벌과 창업자 종목이 좌우하는 조작에 취약한 시장으로 남았습니다. 그러니 MSCI의 등급 검토는 돌발 사고라고 보기가 어렵죠.
인도네시아를 장기 투자처로 보는 시각은 전 세계적으로 굉장히 많은 편입니다. 국내 투자자들 중에서도 많을 겁니다. 하지만 이를 함부로 부정하려는 것이 아닙니다. 다만 투자의 근거가 인구 하나가 되어서는 안 됩니다. 인구는 잠재력이지 운명이 아닙니다. 감사합니다.
핵심 키워드
MSCI 인도네시아 인도 신흥지수 인구 생산성 내수 베트남