
핵심 요약
- 전환사채(CB)는 주식으로 바꿀 수 있는 회사채입니다. 투자자는 주가가 오르면 정해둔 전환가액으로 주식을 받아 차익을 얻고, 오르지 않으면 채권으로 두어 원금과 이자를 챙깁니다. 회사도 은행 대출보다 낮은 금리로 돈을 조달할 수 있어, 여기까지는 모두가 득을 보는 것 같습니다.
- 문제는 그 이득의 출처입니다. 전환사채가 주식으로 바뀌면 신주가 생겨 기존 주주의 지분이 희석됩니다. 게다가 주가가 떨어지면 전환가액을 낮춰 주는 리픽싱으로 희석이 더 커질 수 있습니다.
- 전환하지 않아도 부담은 남습니다. 언제든 신주가 쏟아질 수 있다는 수급 부담, 이른바 ‘오버행’이 주가 상승의 천장이 됩니다. 주가가 빠지면 투자자는 조기상환청구권으로 회사가 가장 약할 때 원금을 돌려달라고 요구할 수도 있습니다.
- 결국 회사는 싸게 돈을 빌린 것이 아니라, 돈을 대준 사람에게 주식으로 바꿀 수 있는 유리한 권리를 판 것입니다. 그 대가를 기존 주주들이 나눠서 치르기 때문에 싸 보일 뿐입니다.
스크립트
안녕하세요. 프리즘투자자문 CIO 배재현입니다. 오늘은 흔히 CB라고 부르는 전환사채에 대해서 얘기를 해볼 텐데요. 분명 기업 입장에서 좋은 점도 있습니다만 주로 걱정되는 일들이 많기 때문에 오늘은 투자자가 유의해야 될 것이 무엇인지에 대해서 중점적으로 얘기를 해보도록 하겠습니다.
가끔 공시를 보면 운영 자금 조달을 위해서 수백억 원 규모의 전환사채를 발행한다 라는 얘기가 있습니다. 내용을 들여다보면 회사가 낮은 금리로 자금을 싸게 조달했다라고 설명하는 경우가 많습니다. 회사가 자금을 싸게 조달했다는 말은 빌려준 사람 즉 채권자는 싸게 빌려줬다는 뜻이죠. 채권자는 누구고 또 왜 싼 값에 돈을 빌려준 것일까요?
전환사채 CB는 컨버터블 본드의 약자로 주식으로 전환 가능한 회사채라는 뜻입니다. 투자자에는 크게 돈을 빌려주는 채권자 즉 채권 투자자와 돈을 내고 주주의 권리를 사는 주식 투자자가 있는데 전환사채는 채권에서 주권으로 전환될 수 있기 때문에 전환사채입니다. 채권 발행 조건에 전환 권리와 조건이 붙어 있습니다. 전환사채 투자자는 주가가 오르면 미리 정해둔 전환가액으로 채권을 주식으로 바꿔서 시세 차익을 얻고 주가가 오르지 않으면 전환하지 않고 채권으로 남겨서 원금과 이자를 챙깁니다. 채권으로 하방을 막고 주식으로 상방은 열어두는 구조이기 때문에 투자자에게 당연히 유리하겠죠. 회사 입장에서도 표면 금리가 보통 은행 대출보다 낮기 때문에 여기까지만 보면 모두가 득을 보는 윈윈인 것 같습니다.
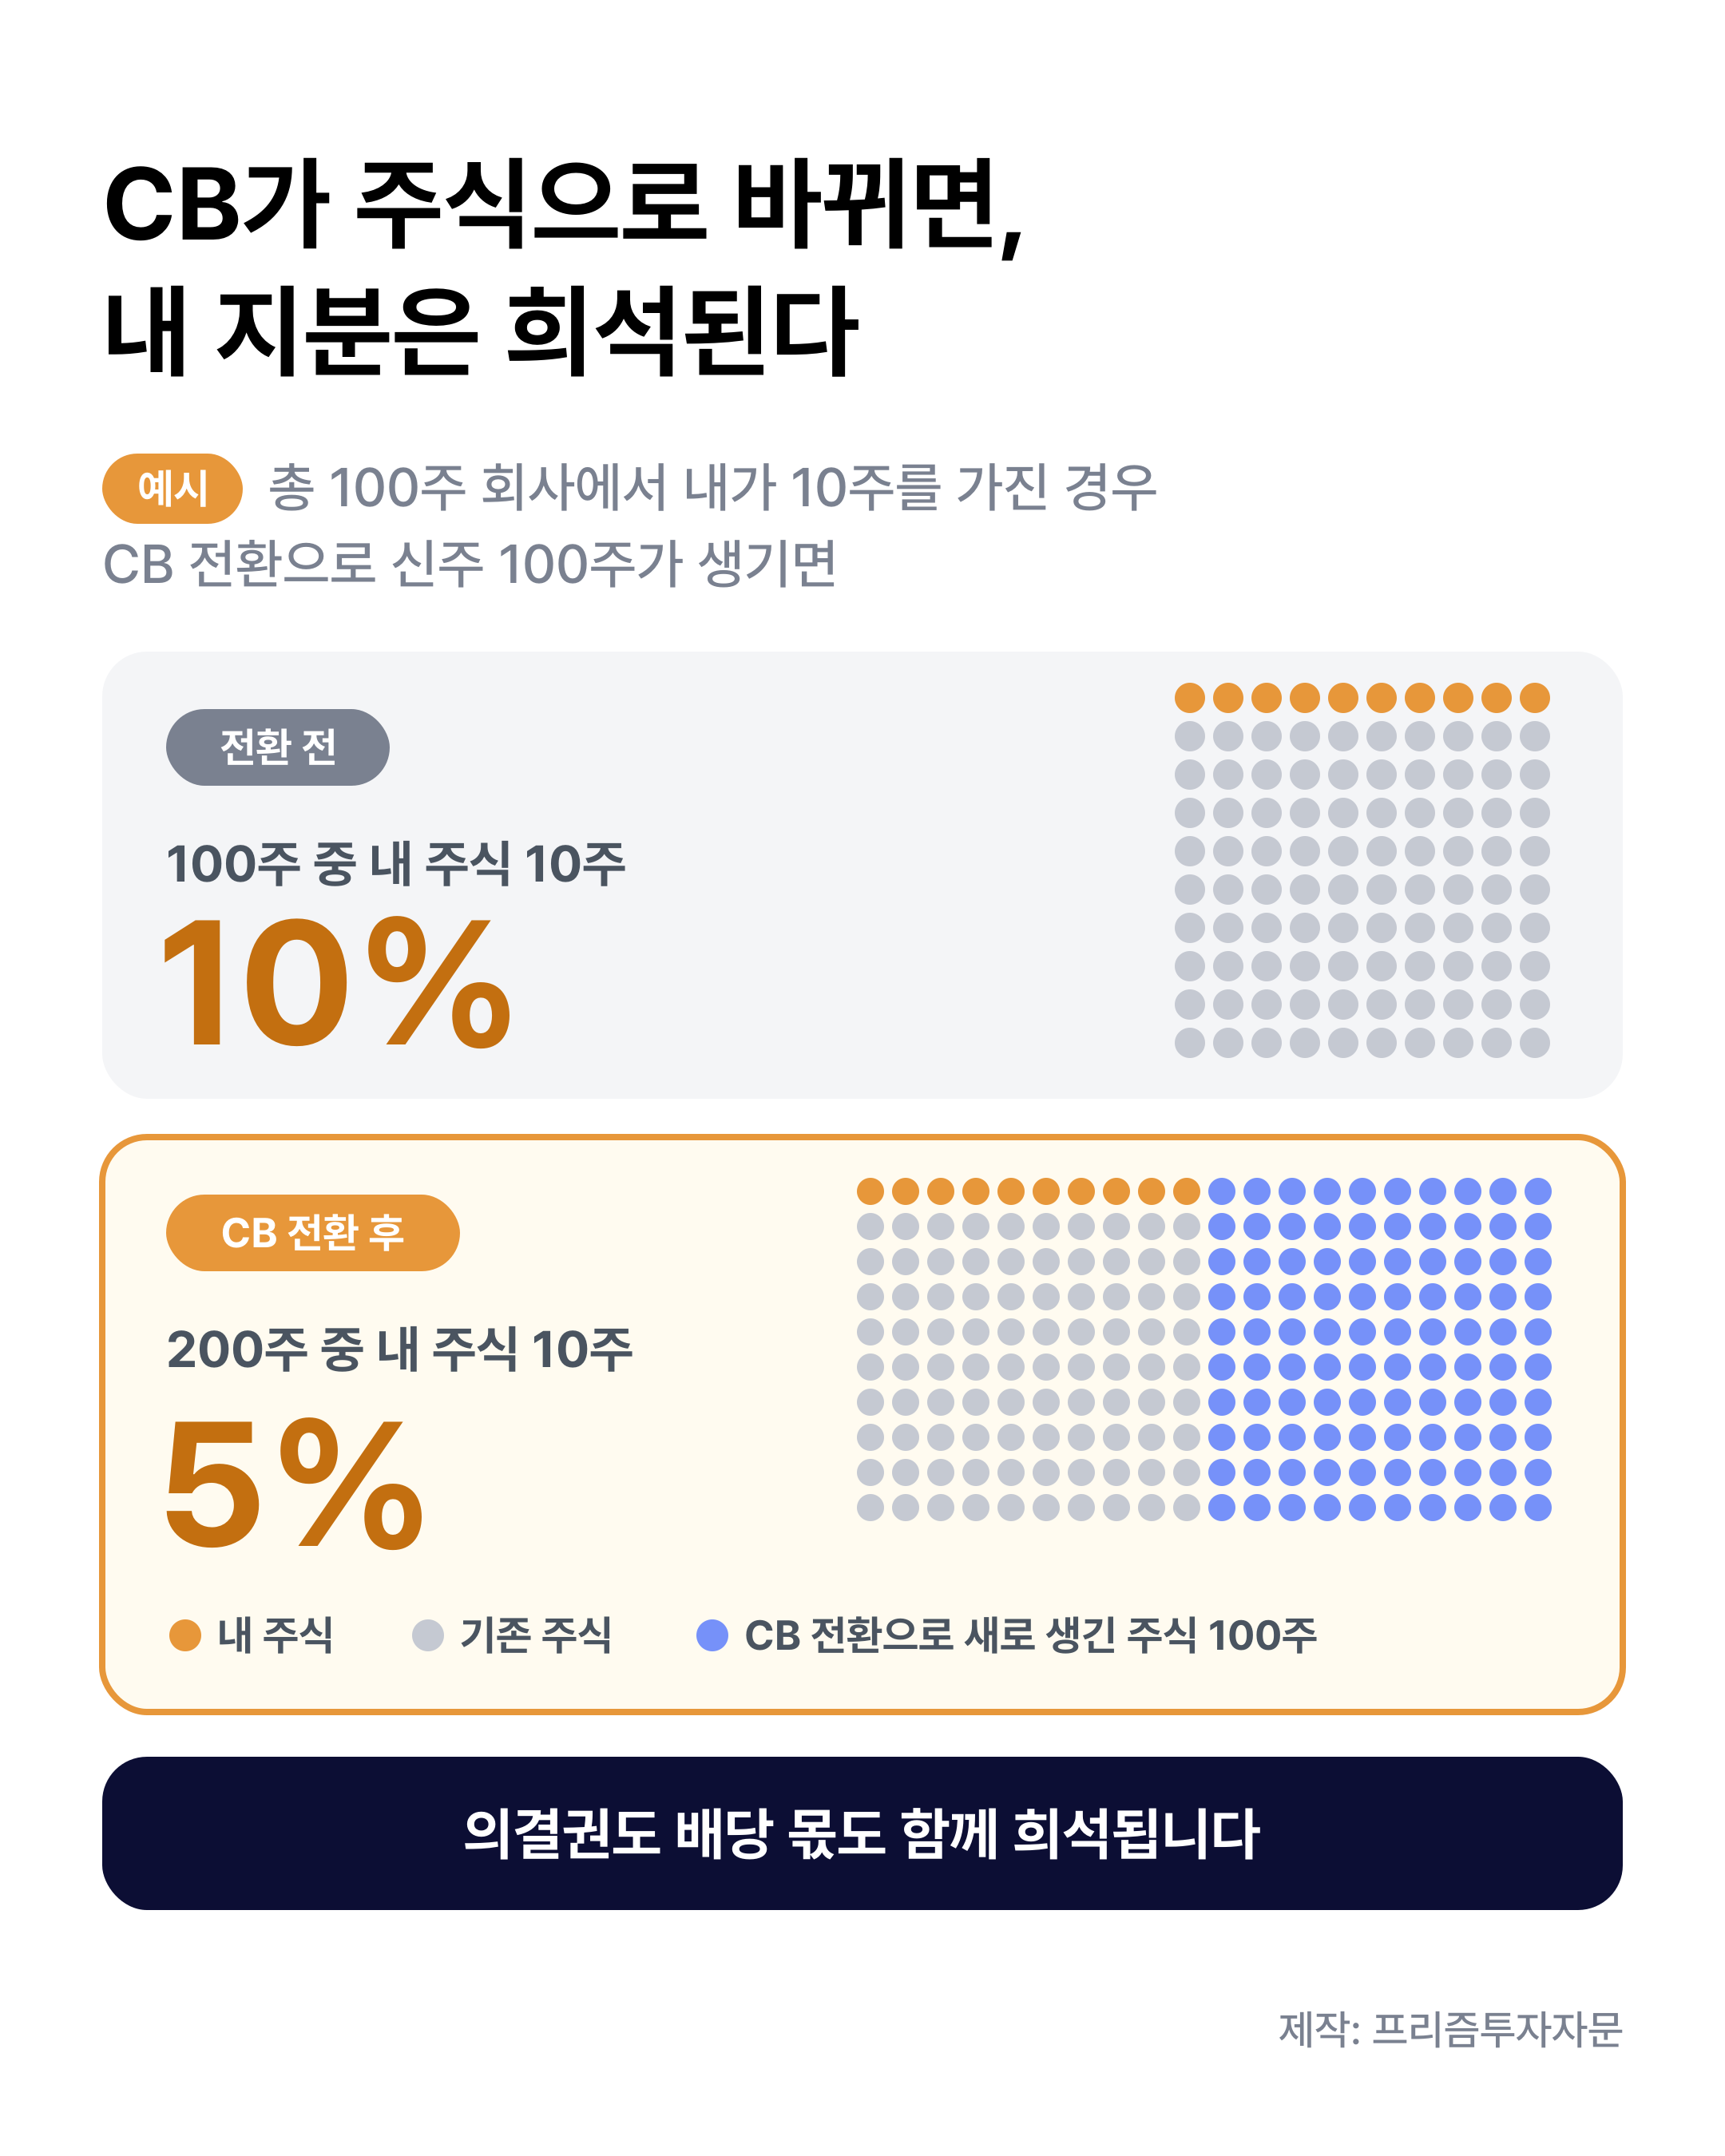
문제는 이득의 출처입니다. 전환사채가 주식으로 바뀌면 없던 주식, 즉 신주과세로 생기는데 회사의 부채가 자본으로 바뀌는 과정에서 기존 주주의 지분율이 희석됩니다. 회사의 총 주식수가 100주고 내가 10주를 갖고 있으면 내 지분율은 10%죠. 그런데 12 전환으로 100주가 더 생긴다고 해 봅시다. 그러면 100주가 총 200주가 되고 내가 갖고 있던 10주는 그대로이기 때문에 내 지분율은 10%에서 5%로 줄어듭니다. 의결권도 내가 받을 배당 몫도 이 권리를 따라서 희석됩니다. 한마디로 회사가 내는 이자가 쌌던 만큼 전환사채 투자자가 아닌 기존 주주가 손해를 보는 것입니다. 잡은 고기는 신경 안 쓰는 것이 전환사채라고 볼 수 있습니다.
기존 주주의 손해는 또 있습니다. 바로 리픽싱이라고 부르는 전환가액 조정 조항입니다. 주가가 떨어지면 전환가액을 낮춰주는 것을 리픽싱이라고 하는데 전환가액이 내려가면 같은 금액의 전환사채라도 바꿀 수 있는 주식수가 늘어납니다. 주가가 빠지면 기존 주주들은 손실을 보고 있는데 리픽싱으로 희석의 정도도 커지니 손해는 더 커지는 겁니다. 주가가 오를 때는 전환사채 투자자의 주식 전환으로 상방을 나눠갔는데 주가가 떨어질 때는 리픽싱으로 기존 주주만 손해를 보는 거죠.
전환사채를 주식으로 전환하지 않고 있어도 문제입니다. 언제든지 전환돼서 신주가 쏟아질 수 있다는 점 자체가 주식 투자자를 망설이게 만드는 요인입니다. 오버행이라고 부르는 수급 부담입니다. 주가가 전환가액보다 높으면 차액만큼이 전환사채 투자자의 이득이기 때문에 주가가 오르면 오를수록 수급 부담이 커져서 주가 상승을 제약하는 요인이 됩니다. 전환사채의 존재 자체로 매물대 즉 천장이 생기는 셈입니다.
주가가 빠져도 문제입니다. 전환사채 투자자는 주가가 전환 가격보다 낮으면 전환할 이유가 없죠. 그래서 채권인 채로 갖고 있게 되는데 이때 풋옵션 조기상환청구권을 행사해서 만기 전에 원금을 돌려달라고 요구할 수가 있습니다. 주가가 쌀 때는 보통 회사가 약해졌을 때죠. 그럴 때 전환사채 투자자는 주주가 돼서 한 배를 타는 대신에 채권자로서 원금 상환을 요구합니다. 회사로서는 가장 약한 순간에 돈이 없는데 돈을 돌려달라고 하니 부담이 커집니다. 언젠가 전환될 수 있으니 부채가 아니라 자본이라고 생각했던 전환사채가 가장 힘들 때 뒤통수를 노리는 겁니다.
게다가 전환사채 발행으로 돈을 조달한 회사가 빚 갚느라고 전환사채를 또 찍는 돌려막기에 나서면 희석은 더 심해지고 그만큼 기존 주주들이 손해를 보게 됩니다. 한국 전환사채 시장의 평판이 나쁜 이유와 리픽싱 관련 규제 변화 그리고 반대로 장점은 무엇인지 등에 대해서는 다음에 이야기하기로 하고 처음의 질문으로 다시 돌아가 보겠습니다.
회사가 전환사채를 발행하는 것은 자금이 급하니 돈 대주는 사람에게 주식으로 바꿀 수 있는 유리한 권리를 판 것이나 다름없습니다. 결국 회사는 싸게 돈을 빌린 것이 아닙니다. 대가를 기존 주주들이 나눠서 치르기 때문에 그렇게 보일 뿐입니다. 감사합니다.
핵심 키워드
전환사채 공시 운영자금 채권 전환가액 표면금리 지분율 의결권 배당