
안녕하세요. 프리즘 투자자문 CEO 홍춘욱입니다. 지난 6월 중순을 고점으로 KOSPI가 40% 이상 하락했고, 8월부터는 원/달러 환율마저 200원 넘게 떨어졌습니다. 계좌를 열어보실 때마다 마음이 무거우셨을 것입니다. 저희도 같은 무게로 이 시장을 지나고 있습니다. 지금 무슨 일이 벌어지고 있는지, 프리즘은 어떻게 대응하고 있는지 제가 직접 말씀드리는 것이 맞다고 판단해 글을 드립니다.
8월에 있었던 일
아래 그림은 2023년 3월 7일, 프리즘 투자자문의 첫 번째 상품 출시 이후 9월 17일까지의 성과를 보여줍니다. 가장 많은 고객님이 투자하고 있는 CMA성장형인데, 2026년 6월 이후 약 10% 전후의 수익률 하락이 발생한 것을 확인할 수 있습니다(참고로 실제 계좌 성과가 아닌, 모델 포트폴리오의 가상 성과임을 밝혀둡니다).
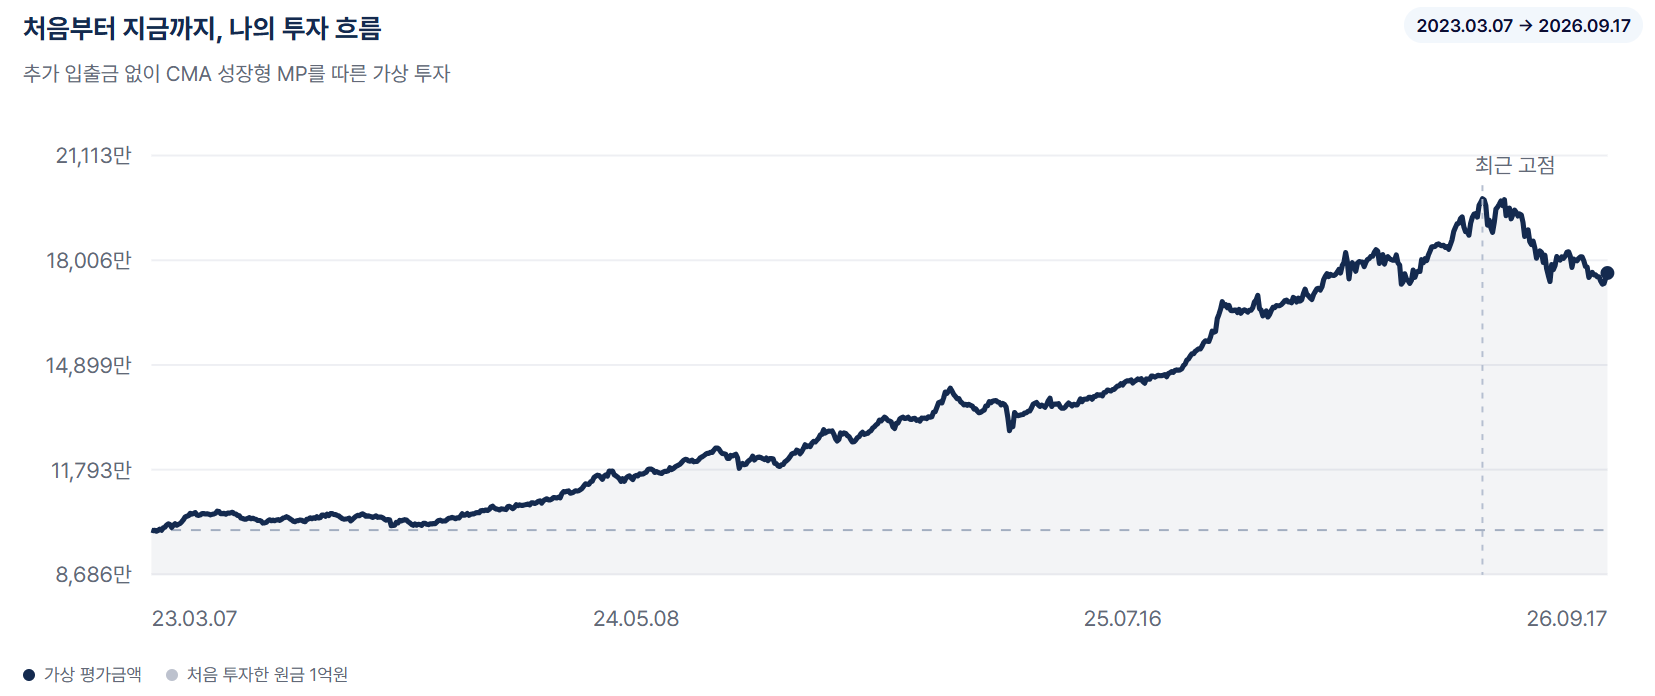
1월 말 국내 금값이 급등할 때 리밸런싱을 단행해 금 매도를 단행하는 한편 국내외 주식 등 저평가 자산을 적극 매수했고, 6월 초 국내 주식이 폭등할 때에는 반대로 국내 주식을 적기에 매도하고 금과 채권을 저가 매수한 바 있습니다. 그러나 이 두 번의 성공적인 리밸런싱 이후, 8월부터 시작된 환율 급락과 채권 가격 급락에 대해서는 적절한 대응을 하지 못했습니다.
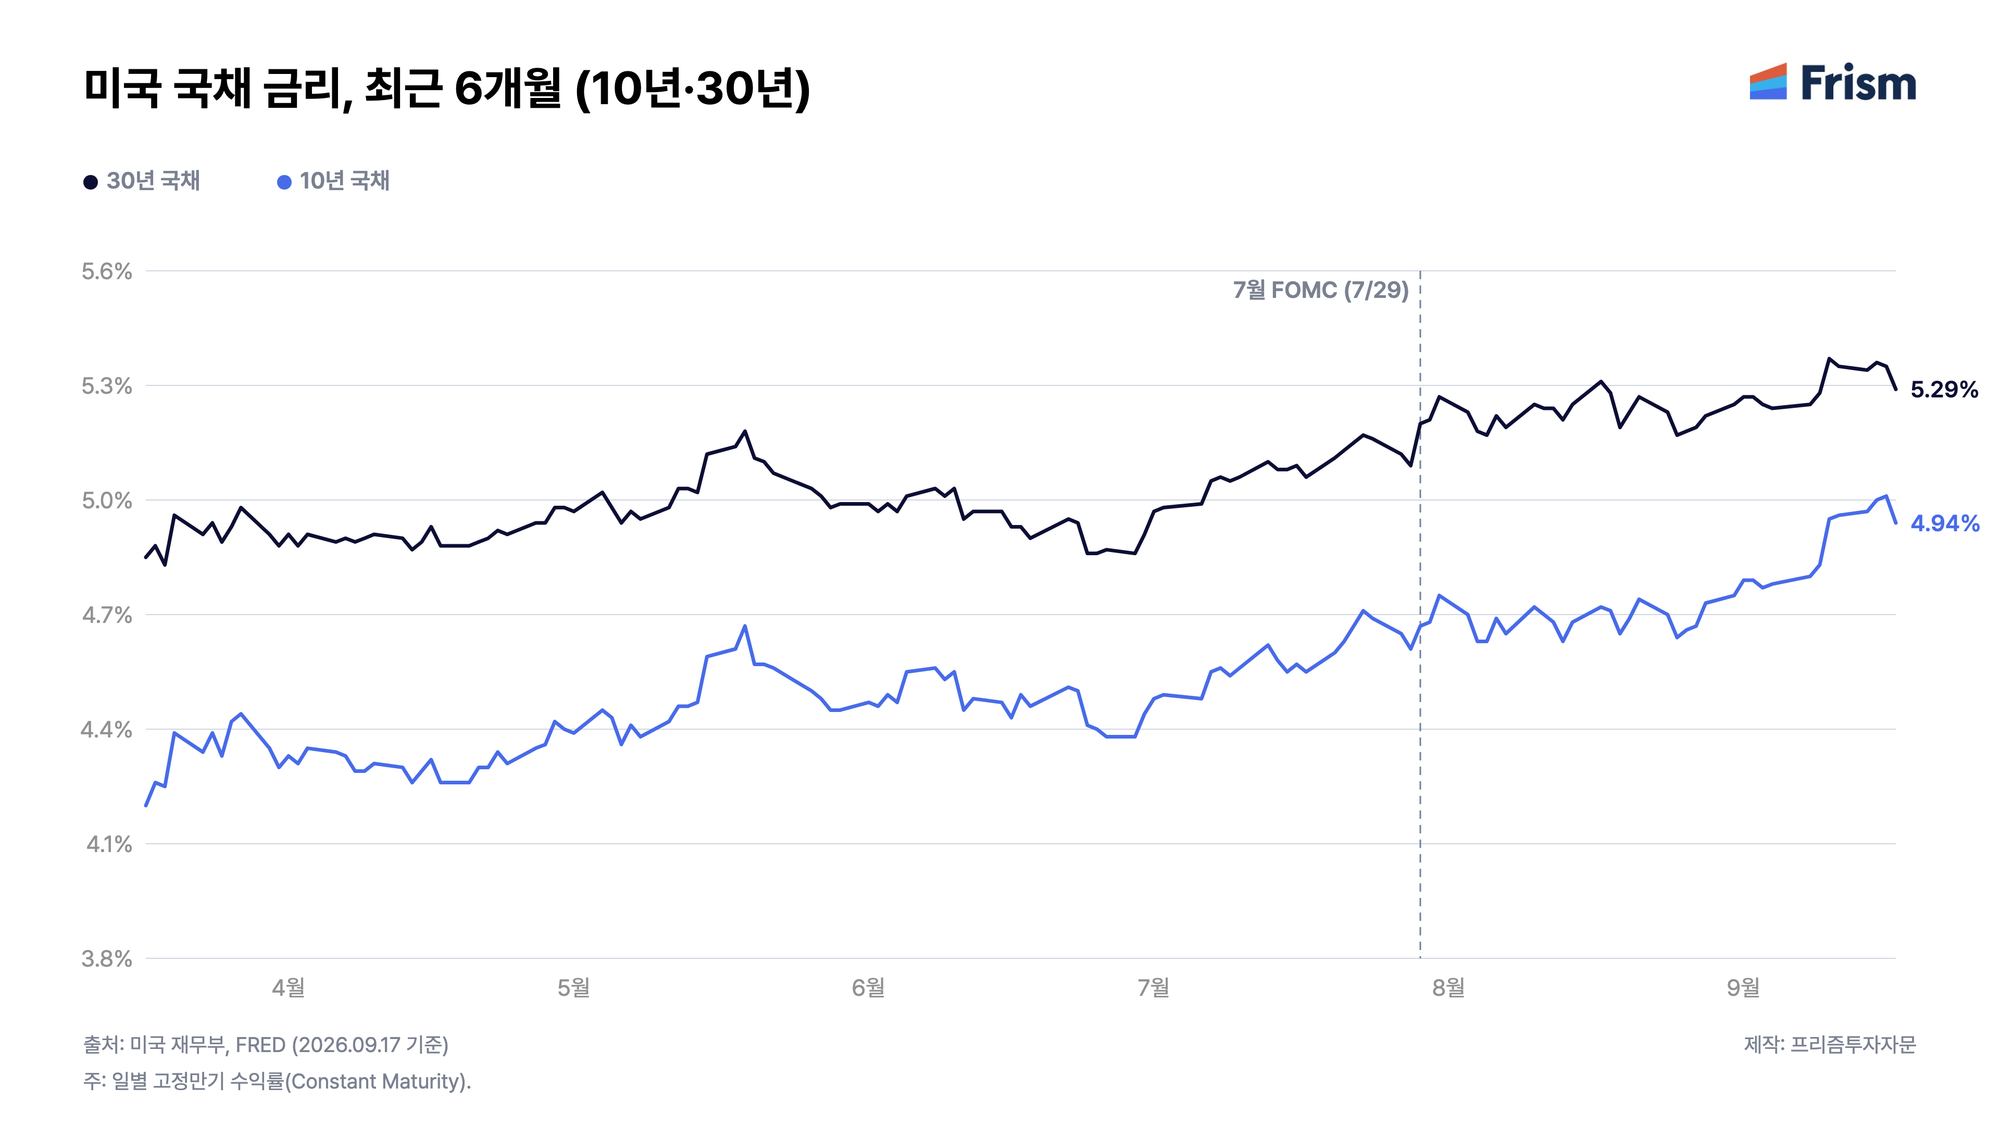
8월의 수익률 하락은 미국과 일본이 26년 만에 외환시장에 공동 개입하고, 7월 말 연방공개시장위원회(FOMC) 이후 캐빈 워시 연준 의장이 큰 실수를 저지른 데에서 비롯되었습니다. 특히 FOMC에서 금리를 동결한 후, 캐빈 워시 의장은 금리를 동결한 배경을 묻는 기자의 질문에 대해 "지난 42일 동안 시장이 이미 긴축을 단행했다"고 설명한 것이 시장 참가자들에게 큰 충격을 주었습니다. 미 연준은 시장 금리가 아닌 기준금리. 즉 은행의 예금 금리를 결정하는 곳인데, '시장이 이미 긴축했으니 연준은 금리를 동결한다'는 식으로 설명하니 "이제는 연준도 믿을 수 없다"는 생각이 확산된 것입니다.
지금의 자산 배분을 지키는 이유
물론 외부 여건이 아무리 맘대로 되지 않더라도, 저희들은 최선을 다해 운용을 해야 합니다. 어떻게 해야 최선의 운용이 될까요?
많은 고객님들은 '국채 수익률 하락이 큰 데, 이걸 그대로 두어도 되는가'라고 질타하십니다. 국채 비중을 줄이자는 의견에 동의하기 어렵습니다. 왜냐하면 글로벌 연기금의 자산 배분 전략이 대폭 수정될 것이라고 생각하기 때문입니다. 한국을 비롯한 글로벌 연기금의 연 목표 수익률은 4.6% 전후입니다. 이 정도 수준을 유지해야 약 40~50년 연금 자산의 고갈을 막을 수 있기 때문이죠(출처: 국회예산정책처 NABO).
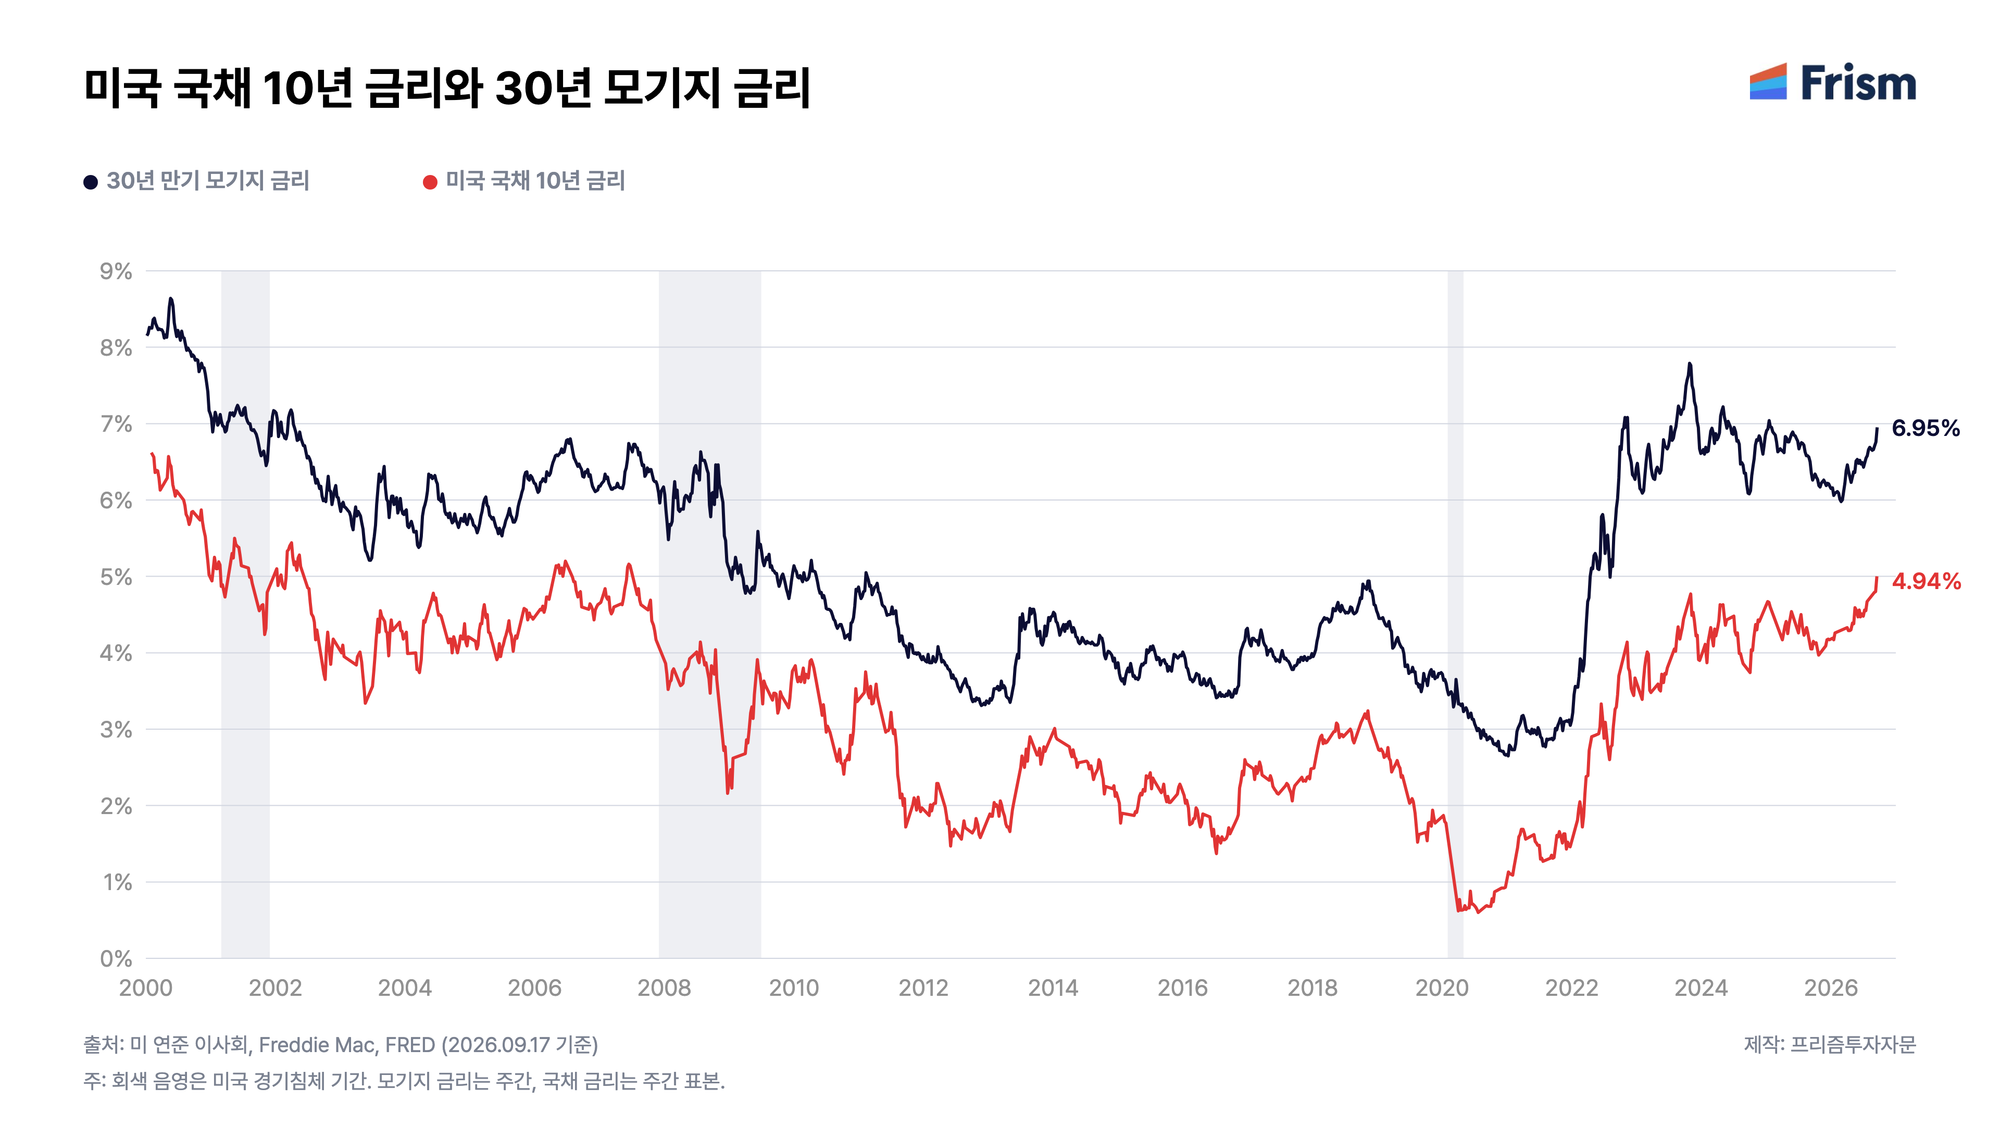
그런데 미국의 30년 만기 국채 금리가 9월 18일 5.33%에 이르고, 30년 만기 부동산 담보 대출 금리는 6.97%까지 치솟았습니다. 2008년 글로벌 금융위기 이후 미 연준이 여러 차례 부동산 담보 증권(MBS)을 매수해주었음을 감안하면, 미국 정부가 사실상 지급 보증하는 상품이라고 볼 수 있죠. 제가 지금 글로벌 연금에서 일하는 포트폴리오 매니저라면, 투자의 위험이 크지 않으면서 거의 7% 가까운 이자를 지급하는 MBS에 대한 투자 비중을 높였을 것 같습니다.
더 나아가, 금리 상승으로 인해 위험자산의 기대 수익이 낮아지는 것도 문제가 됩니다. 매그니피센트 7로 대표되는 미국의 대형 기술주는 '지금 당장의 이익'보다 '먼 미래의 이익'을 내다 보면서 공격적인 투자를 단행하고 있습니다. 그런데, 지금 이 흐름대로 시장금리가 상승하면 미래 프로젝트의 기대 성과가 뚝뚝 떨어지지 않겠습니까? 3~4%로 돈 빌려 데이터 센터 지을 때와 달리 8~9%의 이자를 문다면 수익성은 크게 내려갈 것이기 때문입니다. 따라서 지금 같은 고금리 환경이 계속되면 데이터 센터 투자가 주도하는 경제 성장이 한계에 부딪힐 가능성이 높습니다.
미래 성장 전망이 어두워지면 투자자들의 눈높이가 낮아집니다. 호황 때는 연 20% 수익을 원하지만, 경기가 나빠지면 연 5% 수익에도 만족하며 행복한 마음으로 채권을 매수하려 듭니다. 따라서 경기 하강의 위험이 부각될 때에는 채권, 그 가운데에서도 미국이나 일본 그리고 스위스 같은 선진국이 발행한 장기 채권에 대한 인기가 높아지곤 합니다.
남은 위험과 프리즘의 약속
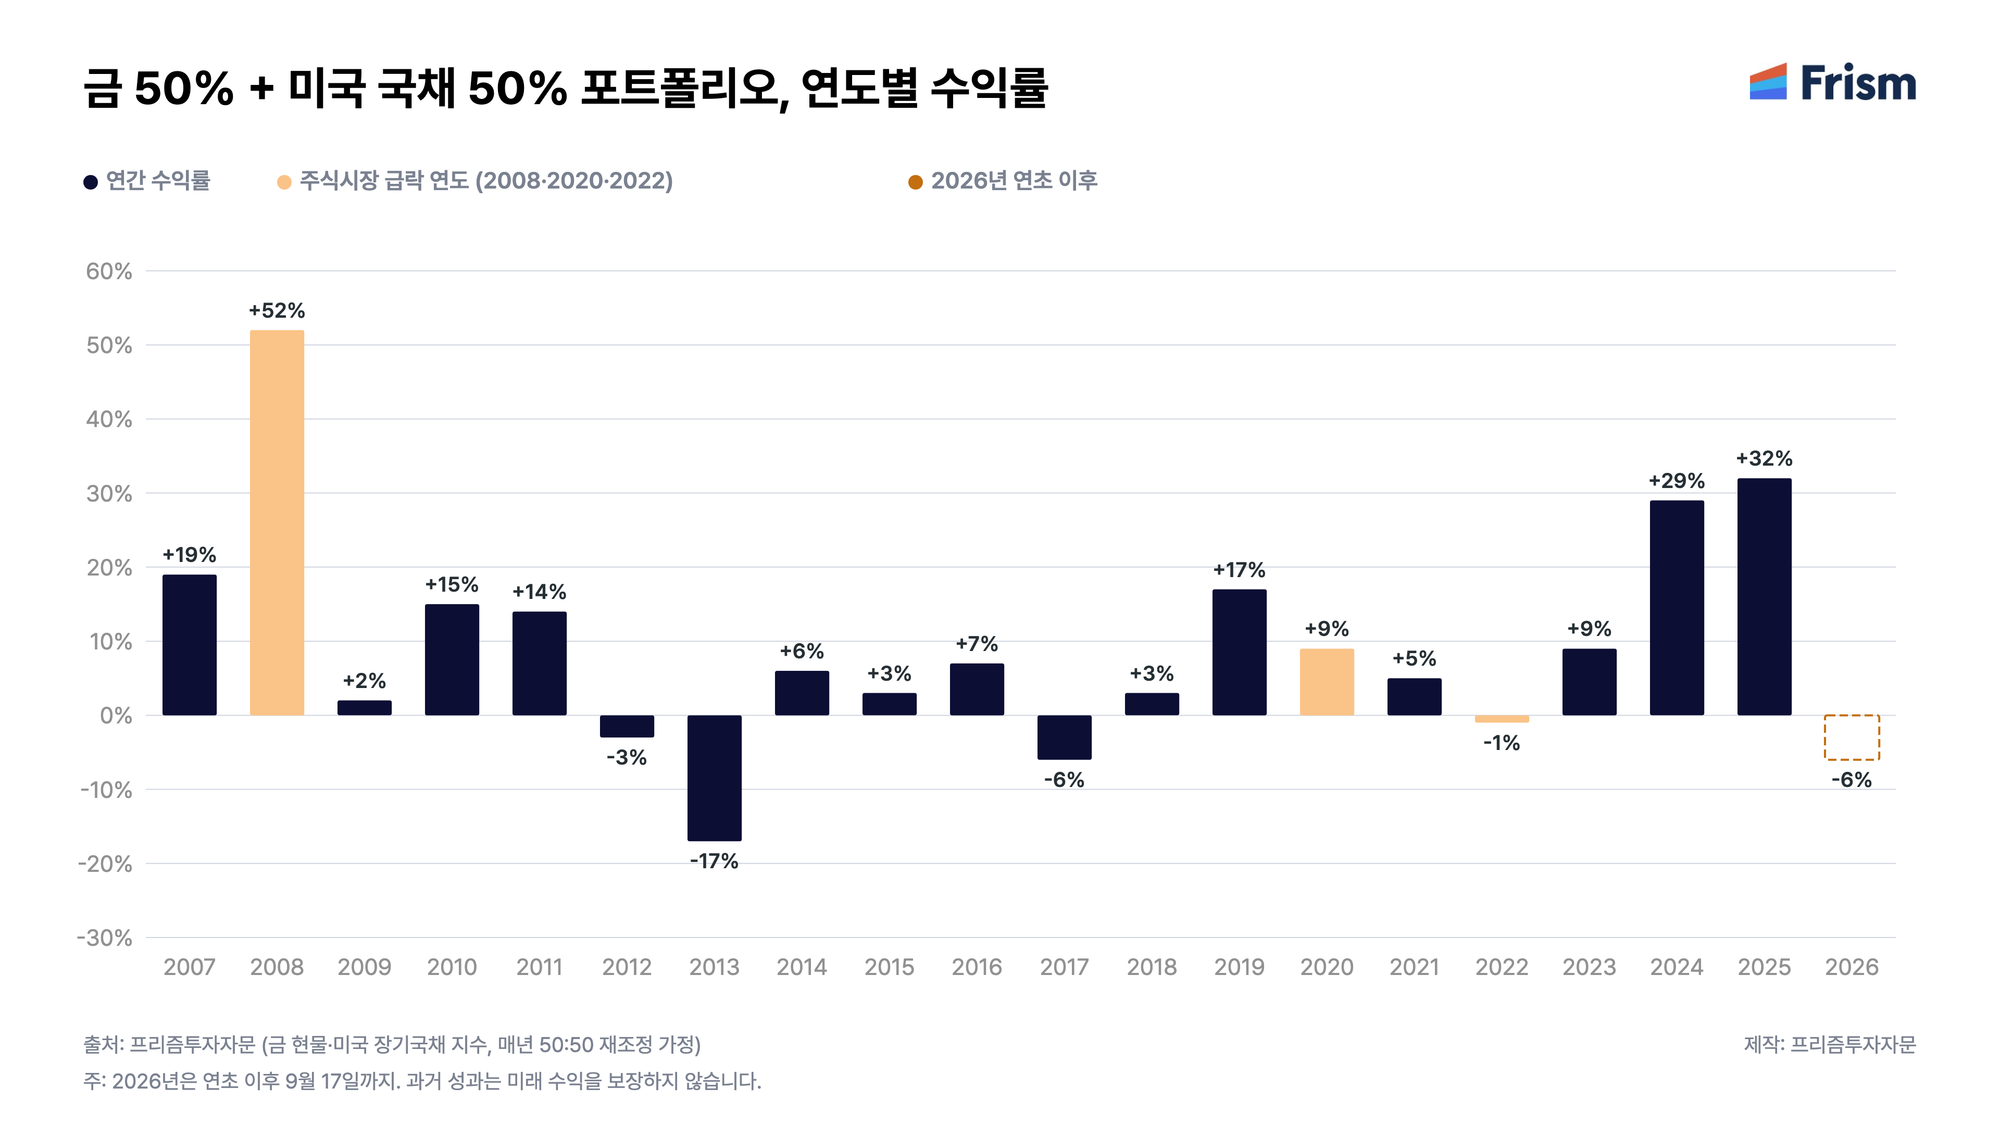
이렇게 이야기하면 지금 당장이라도 미국 국채를 사야 할 것 같습니다. 그러나 한 가지 위험이 시장에 남아 있습니다. 그것은 바로 중동 전쟁의 장기화 가능성이죠. 지난 2022년처럼, 고물가 국면이 장기화되면 경제 성장률이 낮아져도 채권 금리가 떨어지지 않을 수 있습니다. 이때는 금이 투자자들에게 큰 선물을 제공합니다. 인플레 기대가 높아질 때, 금에 대한 수요가 높아질 것으로 기대되기 때문입니다. 아래 그림은 미 국채와 금에 반반 투자한 포트폴리오의 연도 별 성과를 보여주는데, 2008년이나 2020년 그리고 2022년처럼 주식시장이 급작스러운 침체에 빠져들 때 두각을 나타냈습니다.
물론 아무리 포트폴리오를 잘 짜도, 2026년 6월과 8월 같은 충격이 연이어 덮치면 수익률 하락을 완전히 방어할 수 없습니다. 그러나 프리즘 투자자문은 수익률 하락이 주는 충격에 도망가기 보다, 과거의 역사적인 경험을 되살려 '수익률 하락을 수익의 전환점'으로 만들고자 합니다. 자산배분 투자자에게 힘든 시장이 찾아 왔음을 부인하지 않겠습니다. 다만, 저희들은 2023년 3월부터 가진 분산 투자의 원칙을 움켜쥐고 성과 개선을 위해 치열하게 고민하고 있음을 말씀드리고 싶습니다.
즐거운 한가위 건강하게 잘 보내시기를 성원하며, 고객님의 계좌에도 보름달이 떠오를 수 있도록 최선을 다할 것을 약속드리며 글을 마칠까 합니다.
프리즘 투자자문 CEO 홍춘욱
프리즘 드림.